
Giảm thuế xe ô tô là chủ đề được nhiều doanh nghiệp và cá nhân quan tâm khi tham gia thị trường xe đã qua sử dụng. Đặc biệt, với xe ô tô con dưới 24 chỗ, việc áp dụng thuế suất giá trị gia tăng (GTGT) như thế nào luôn là câu hỏi được quan tâm hàng đầu. Bài viết này sẽ phân tích chi tiết căn cứ pháp lý, từ Nghị định 180/2026/NĐ-CP đến hướng dẫn của cơ quan thuế, giúp bạn hiểu rõ tại sao xe ô tô con thường không được hưởng chính sách giảm thuế GTGT và thủ tục kê khai thuế đúng cách.
Có thể bạn quan tâm: Giải Mã Biển Số Xe Ô Tô: Từ A Đến Z Về Cấu Trúc, Ý Nghĩa & Quy Định Mới
Có thể bạn quan tâm: Top 5 Giường Trên Xe Ô Tô Tối Ưu Cho Chuyến Đi Dài
Tổng quan về chính sách giảm thuế GTGT
Chính sách giảm thuế GTGT từ 10% xuống còn 8% được áp dụng cho nhiều nhóm hàng hóa, dịch vụ theo Nghị định 180/2026/NĐ-CP. Tuy nhiên, không phải mặt hàng nào cũng được hưởng ưu đãi này. Xe ô tô con dưới 24 chỗ, bao gồm cả xe vừa chở người vừa chở hàng, là một trong những mặt hàng không được giảm thuế GTGT vì thuộc danh mục chịu thuế tiêu thụ đặc biệt. Điều này có nghĩa, khi thanh lý hoặc mua bán xe cũ loại này, thuế suất GTGT áp dụng vẫn là 10%, không giảm xuống 8% như nhiều hàng hóa khác.
Có thể bạn quan tâm: Giường Phao Ô Tô Là Gì? Top 5 Mẫu Đáng Mua Nhất
Quy định giảm thuế GTGT theo Nghị định 180/2026/NĐ-CP
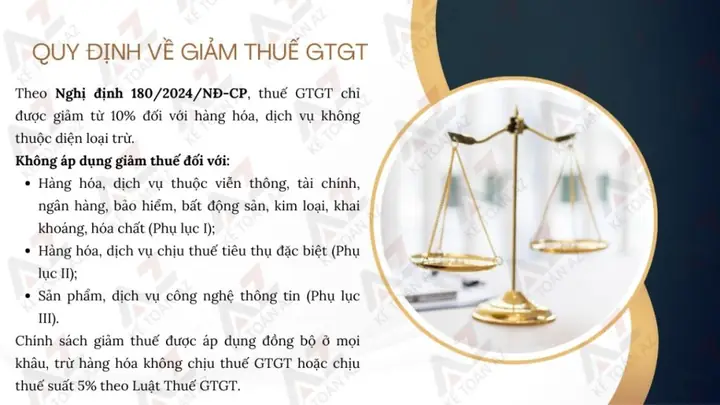
Theo điểm b khoản 1 Điều 1 Nghị định 180/2026/NĐ-CP, Chính phủ quy định giảm thuế GTGT đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%. Tuy nhiên, có một số nhóm không thuộc diện được giảm, bao gồm:
- Hàng hóa, dịch vụ thuộc lĩnh vực viễn thông, tài chính, ngân hàng, bảo hiểm, chứng khoán, bất động sản, kim loại, sản phẩm khai khoáng, hóa chất… (theo Phụ lục I).
- Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (theo Phụ lục II).
- Sản phẩm, dịch vụ công nghệ thông tin (theo Phụ lục III).
Việc giảm thuế được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công và kinh doanh thương mại. Nếu hàng hóa, dịch vụ đã không chịu thuế GTGT hoặc chịu thuế suất 5% theo Luật Thuế GTGT thì không áp dụng chính sách giảm này.
Có thể bạn quan tâm: Top 5 Giường Ngủ Xe Ô Tô Đáng Mua Nhất: Đánh Giá Chi Tiết & Bảng So Sánh
Xe ô tô con dưới 24 chỗ: Không được hưởng ưu đãi giảm thuế
Theo Phụ lục II ban hành kèm theo Nghị định 180/2026, xe ô tô dưới 24 chỗ ngồi, kể cả xe vừa chở người vừa chở hàng, được liệt kê rõ ràng là hàng hóa chịu thuế tiêu thụ đặc biệt. Do thuộc nhóm này, xe ô tô con không nằm trong danh mục được giảm thuế GTGT. Các mặt hàng khác trong Phụ lục II còn có: thuốc lá, rượu, bia, xe mô tô dung tích lớn, tàu bay, du thuyền, xăng, điều hòa công suất nhỏ, bài lá, vàng mã và một số dịch vụ đặc thù.
Như vậy, khi thanh lý xe ô tô 4 chỗ đã qua sử dụng, dù được sản xuất trong nước hay nhập khẩu, doanh nghiệp hoặc cá nhân bán xe phải kê khai, nộp thuế GTGT với mức thuế suất 10% trên giá bán. Đây là điểm khác biệt cơ bản so với các hàng hóa thông thường được hưởng giảm 2% (từ 10% xuống 8%).
Tại sao xe ô tô con lại chịu thuế tiêu thụ đặc biệt?
Thuế tiêu thụ đặc biệt là loại thuế đánh vào một số mặt hàng được xem là xa xỉ hoặc có tác động đặc biệt đến xã hội và môi trường. Xe ô tô con, dù đã qua sử dụng, vẫn được coi là mặt hàng thuộc phạm vi quản lý của thuế này. Điều này dẫn đến hậu quả trực tiếp là chúng bị loại khỏi diện được hưởng chính sách giảm thuế GTGT theo Nghị định 180/2026. Hiểu rõ điều này giúp người mua bán xe dự toán chính xác chi phí thuế, tránh bị sai sót trong kê khai.
Công văn hướng dẫn của cơ quan thuế
Để cụ thể hóa việc áp dụng, ngày 12/3/2026, Cục Thuế tỉnh Quảng Ninh đã ban hành Công văn số 1663/CTQNI-TTHT. Công văn này xác nhận lại quan điểm: Xe ô tô con dưới 24 chỗ là hàng hóa chịu thuế tiêu thụ đặc biệt, do đó không được giảm thuế GTGT theo quy định tại Nghị định 180/2026. Công văn nhấn mạnh rằng, bất kể xe đó là xe mới hay đã qua sử dụng, khi phát sinh giao dịch mua bán, thanh lý, chủ thể kinh doanh phải tuân thủ thuế suất 10%.
Trong thực tế, một số doanh nghiệp có thể nhầm lẫn rằng xe cũ sẽ được áp dụng thuế suất khác, nhưng văn bản này đã làm rõ: tính chất chịu thuế tiêu thụ đặc biệt là bất di bất dịch, không thay đổi theo tình trạng xe mới hay cũ. Vì vậy, khi lập hóa đơn, chủ doanh nghiệp phải ghi rõ thuế suất GTGT là 10% đối với từng giao dịch xe ô tô con.
Thủ tục kê khai thuế GTGT đúng quy định
Mặc dù xe ô tô con không được giảm thuế, việc kê khai thuế GTGT vẫn phải thực hiện theo đúng trình tự. Dựa trên khoản 3 Điều 1 Nghị định 180/2026, đối với các hàng hóa được giảm thuế (không áp dụng cho xe ô tô con), có hai phương pháp kê khai. Hiểu rõ cách này giúp doanh nghiệp tránh nhầm lẫn khi xử lý các mặt hàng khác trong kho.
- Đối với cơ sở kinh doanh kê khai thuế theo phương pháp khấu trừ: Khi lập hóa đơn GTGT, cần ghi rõ mức thuế suất “8%” (nếu hàng hóa được giảm), số tiền thuế tương ứng và tổng tiền thanh toán. Với xe ô tô con, bạn sẽ ghi thuế suất “10%”.
- Đối với cơ sở kinh doanh kê khai thuế theo phương pháp trực tiếp trên doanh thu: Phải ghi đầy đủ giá trị hàng hóa, dịch vụ trước khi giảm, đồng thời thể hiện số tiền đã được giảm tương ứng 20% mức tỷ lệ % để tính thuế GTGT, kèm theo ghi chú theo quy định. Tuy nhiên, với xe ô tô con, không có khoản giảm nào, nên giá trị trên hóa đơn sẽ là giá bán chưa thuế cộng với 10% thuế GTGT.
Ví dụ cụ thể về cách tính thuế
Giả sử một doanh nghiệp thanh lý chiếc xe ô tô con 4 chỗ đã qua sử dụng với giá bán thỏa thuận là 500 triệu đồng (giá chưa thuế). Thuế GTGT áp dụng là 10%.
- Số tiền thuế GTGT = 500 triệu đồng x 10% = 50 triệu đồng.
- Tổng tiền người mua phải thanh toán = 500 triệu + 50 triệu = 550 triệu đồng.
Trong hóa đơn, bạn sẽ ghi:
- Giá hàng hóa, dịch vụ chưa thuế: 500.000.000 đồng.
- Thuế suất GTGT: 10%.
- Số tiền thuế GTGT: 50.000.000 đồng.
- Tổng tiền thanh toán: 550.000.000 đồng.
Không có mức giảm nào được áp dụng vì xe ô tô con không thuộc diện được hưởng. Đây là điểm khác biệt so với việc mua một chiếc tủ lạnh (nếu được giảm), nơi thuế suất sẽ là 8% thay vì 10%.
Tác động của thuế GTGT 10% đến giá xe cũ
Việc phải chịu thuế GTGT 10% thay vì 8% có thể khiến giá xe cũ trở nên cao hơn đáng kể trong mắt người mua. Sự chênh lệch 2% này, trên một chiếc xe có giá trị vài trăm triệu, có thể lên đến vài triệu đồng. Đây là yếu tố cần được cả người bán và người mua tính toán kỹ lưỡng trước khi thỏa thuận giá.
- Đối với người bán (doanh nghiệp): Phải nộp thuế GTGT 10% vào ngân sách, làm giảm lợi nhuận thực tế từ giao dịch. Việc kê khai đúng mức thuế là trách nhiệm pháp lý, tránh rủi ro thanh tra, kiểm tra.
- Đối với người mua: Khi mua xe cũ từ doanh nghiệp, bạn sẽ phải trả tổng số tiền bao gồm cả thuế GTGT 10%. Điều này cần được làm rõ trong hợp đồng mua bán. Nếu mua xe từ cá nhân (không phải doanh nghiệp có hoạt động kinh doanh), thường không phát sinh hóa đơn GTGT, nhưng giá có thể đã bao gồm cả thuế trong đó.
Lời khuyên: Trước khi quyết định mua xe cũ, hãy hỏi rõ người bán về việc có phát sinh thuế GTGT không và mức thuế suất áp dụng. Đối với xe ô tô con, khả năng cao là bạn sẽ phải chịu thuế 10% nếu mua từ doanh nghiệp. Bạn có thể tham khảo các mẹo đàm phán giá xe cũ tại peugeotninhbinh3s.vn để có cái nhìn tổng quan hơn về thị trường.
Kết luận về chính sách giảm thuế xe ô tô
Từ phân tích trên, có thể khẳng định: Xe ô tô con dưới 24 chỗ, kể cả xe đã qua sử dụng, không được hưởng chính sách giảm thuế GTGT từ 10% xuống 8% theo Nghị định 180/2026/NĐ-CP. Lý do là vì đây là mặt hàng chịu thuế tiêu thụ đặc biệt theo Phụ lục II. Do đó, mọi giao dịch mua bán, thanh lý loại xe này đều phải áp dụng thuế suất GTGT 10%.
Đối với doanh nghiệp, việc tuân thủ đúng thuế suất khi lập hóa đơn là bắt buộc, dựa trên hướng dẫn của cơ quan thuế như Công văn 1663/CTQNI-TTHT. Đối với người tiêu dùng, hiểu rõ quy định này giúp bạn dự toán chi phí chính xác khi sở hữu xe cũ, tránh những bất ngờ về giá cả. Luôn kiểm tra tính hợp lệ của hóa đơn và thuế suất khi thực hiện giao dịch để bảo vệ quyền lợi của chính mình.