
Nhiều doanh nghiệp hiện nay lựa chọn hình thức thuê xe ô tô có người lái để phục vụ nhu cầu đi lại, vận chuyển nhân sự hoặc hàng hóa, thay vì đầu tư mua xe trực tiếp. Tuy nhiên, về mặt thuế và pháp lý, đây là một giao dịch phức tạp và dễ phát sinh rủi ro nếu không được thực hiện đúng quy định. Bài viết này sẽ phân tích chuyên sâu sự khác biệt giữa thuê xe có và không có người lái, các thủ tục thông tin cần thiết, cũng như những cảnh báo quan trọng từ cơ quan thuế giúp doanh nghiệp bảo vệ chi phí hợp lý và tuân thủ pháp luật.
Có thể bạn quan tâm: Thuê Xe Ô Tô Có Lái: Hướng Dẫn Toàn Diện Từ A Đến Z
Có thể bạn quan tâm: Thuê Xe Ô Tô Chở Hàng Toàn Diện: Bảng Giá, Loại Xe Và Mẹo Chọn Dịch Vụ Uy Tín
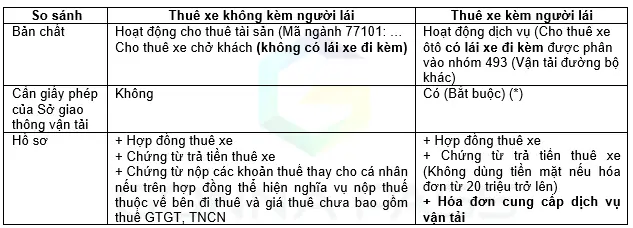
Bảng Tóm Tắt So Sánh Thuê Xe Có và Không Có Người Lái
| Tiêu chí | Thuê Xe Không Người Lái (Cho thuê tài sản) | Thuê Xe Có Người Lái (Dịch vụ vận tải) |
|---|---|---|
| Bản chất giao dịch | Cho thuê tài sản (tài sản cố định). | Cung cấp dịch vụ vận tải đường bộ. |
| Mã số thuế/NGH | 77101 (Cho thuê tài sản). | 493 (Dịch vụ vận tải đường bộ). |
| Giấy phép kinh doanh | Không bắt buộc. | Bắt buộc có Giấy phép kinh doanh vận tải (theo Nghị định 86/2026/NĐ-CP). |
| Chứng từ cần có | Hợp đồng thuê tài sản. Chứng từ thanh toán (biên lai, hóa đơn mua hàng dịch vụ). Biên lai thuế nếu doanh nghiệp nộp thay thuế TNCN cho cá nhân. |
Hợp đồng dịch vụ. Hóa đơn GTGT (bắt buộc với giao dịch từ 20 triệu đồng trở lên, thanh toán không dùng tiền mặt). Giấy phép kinh doanh vận tải của bên cho thuê. |
| Chi phí được trừ | Được tính vào chi phí hợp lý thuế TNDN nếu có đủ chứng từ. | Chỉ được trừ nếu bên cho thuê có đủ Giấy phép kinh doanh vận tải. Nếu không, toàn bộ chi phí bị loại. |
| Rủi ro chính | Rủi ro về chứng từ thanh toán, xác nhận thuế TNCN. | Rủi ro cao: Chi phí không được trừ, bị phạt vì sử dụng dịch vụ không có giấy phép. |
(Lưu ý: Thông tin chi tiết về thủ tục hóa đơn và kế toán được phân tích trong bài viết: Hướng dẫn xuất hóa đơn điện tử và quản lý chi phí thuê xe)
Có thể bạn quan tâm: Hướng Dẫn Toàn Diện Khi Thuê Xe Ô Tô Tự Lái Tại Cam Ranh: Từ A Đến Z
1. Thuê Xe Có Người Lái Là Gì? Sự Khác Biệt Cốt Lõi Về Bản Chất
Thuê xe ô tô có người lái (còn gọi là thuê xe kèm tài xế) là hình thức doanh nghiệp ký hợp đồng với cá nhân hoặc đơn vị kinh doanh để sử dụng phương tiện đi kèm dịch vụ lái xe. Điều này khác biệt hoàn toàn với việc thuê xe không có người lái – nơi doanh nghiệp chỉ nhận quyền sử dụng tài sản (xe) và tự bố trí tài xế, bảo dưỡng.
Sự khác biệt then chốt nằm ở bản chất pháp lý:
- Thuê xe không người lái: Đây là giao dịch cho thuê tài sản. Bên thuê nhận được quyền sử dụng xe. Chi phí thuê xe được ghi nhận là chi phí thuê tài sản, mã số 77101.
- Thuê xe có người lái: Đây là giao dịch mua dịch vụ vận tải. Bên thuê mua một dịch vụ hoàn chỉnh (xe + tài xế). Chi phí là chi phí dịch vụ vận tải, mã số 493.
Hiểu rõ sự khác biệt này là bước đầu tiên và quan trọng nhất để xác định đúng chứng từ, quy trình kế toán và xử lý thuế.
Có thể bạn quan tâm: Bảng Giá Thuê Xe Ô Tô 1 Ngày 2026: Chi Phí Tham Khảo Từ A Đến Z
2. Quy Định Pháp Lý Bắt Buộc: Giấy Phép Kinh Doanh Vận Tải
Đây là điểm đặc biệt quan trọng và là yếu tố then chốt quyết định chi phí có được trừ thuế hay không.
Theo Điều 20 Nghị định 86/2026/NĐ-CP (quy định về kinh doanh vận tải bằng xe ô tô):
“1. Đơn vị kinh doanh vận tải hành khách, đơn vị kinh doanh vận tải hàng hóa phải có Giấy phép kinh doanh vận tải bằng xe ô tô (sau đây gọi chung là Giấy phép kinh doanh).”
Ý nghĩa thực tế:
- Nếu cá nhân hoặc đơn vị cho thuê xe có người lái, họ bắt buộc phải có Giấy phép kinh doanh vận tải.
- Nếu cá nhân (không có giấy phép) cho thuê xe kèm tài xế, hành vi này vi phạm pháp luật về kinh doanh có điều kiện. Doanh nghiệp sử dụng dịch vụ này sẽ phải chịu rủi ro thuế nghiêm trọng.
- Cơ quan thuế (như Cục Thuế TP Hà Nội tại Công văn 71321/CT-HTr) khẳng định: trường hợp này không phải là cho thuê tài sản thông thường, mà là mua dịch vụ. Do đó, chi phí chỉ được trừ nếu có đầy đủ chứng từ hợp lệ, trong đó có giấy tờ chứng minh bên cung cấp dịch vụ có đủ điều kiện pháp lý.
Hành động cần làm của doanh nghiệp: Trước khi ký hợp đồng thuê xe có tài xế, bắt buộc kiểm tra và lưu giữ bản sao Giấy phép kinh doanh vận tải của bên cung cấp dịch vụ. Đây là bằng chứng quan trọng nhất để chứng minh tính hợp pháp của chi phí nếu bị thanh tra, kiểm tra.
3. Thủ Tục và Hệ Thống Chứng Từ Chuẩn Mực
Khi thực hiện giao dịch thuê xe có người lái, hệ thống chứng từ phải đầy đủ và chính xác, phản ánh đúng bản chất dịch vụ.
3.1. Hợp Đồng
- Loại hợp đồng: Phải là Hợp đồng dịch vụ vận tải, không phải hợp đồng thuê tài sản.
- Nội dung bắt buộc: Ghi rõ đây là giao dịch mua dịch vụ vận tải, bao gồm: thời gian thuê, lộ trình (nếu có), số tiền, trách nhiệm của các bên, và phương thức thanh toán. Cần ghi rõ tên, địa chỉ, mã số thuế của cả hai bên.
3.2. Hóa Đơn GTGT
- Điều kiện phát hành: Theo quy định, khi giá trị giao dịch từ 20.000.000 đồng trở lên và thanh toán không dùng tiền mặt, bên cung cấp dịch vụ bắt buộc phải xuất hóa đơn GTGT.
- Nội dung hóa đơn: Phải ghi rõ:
- Tên, địa chỉ, mã số thuế của người bán (bên cho thuê).
- Tên, địa chỉ, mã số thuế của người mua (doanh nghiệp thuê).
- Tên, quy cách, số lượng, đơn giá, thành tiền hàng hóa, dịch vụ.
- Phải ghi rõ nội dung: “Dịch vụ thuê xe ô tô có người lái” hoặc tương tự, tránh ghi chung chung “dịch vụ”.
- Thuế suất, số tiền thuế GTGT.
- Hóa đơn không hợp lệ: Nếu bên cho thuê (cá nhân không có giấy phép) xuất hóa đơn cho dịch vụ vận tải, hóa đơn đó sẽ không được công nhận do người bán không có đủ điều kiện kinh doanh. Đây là rủi ro lớn.
3.3. Chứng Từ Thanh Toán
- Thanh toán qua ngân hàng: Giữ biên lai giao dịch, chứng từ chuyển tiền.
- Thanh toán tiền mặt: Cần có biên lai thu tiền có chữ ký của bên cho thuê. Tuy nhiên, với giao dịch từ 20 triệu, nên ưu tiên chuyển khoản để có cơ sở chứng minh rõ ràng.
3.4. Giấy Phép Kinh Doanh Vận Tải
- Như đã nói, đây là chứng từ bắt buộc. Doanh nghiệp phải yêu cầu và lưu trữ bản sao công chứng hoặc photo có xác nhận của giấy phép này.
Tóm lại, bộ hồ sơ hoàn chỉnh bao gồm: Hợp đồng dịch vụ vận tải + Hóa đơn GTGT hợp lệ + Chứng từ thanh toán + Bản sao Giấy phép kinh doanh vận tải của bên cho thuê.
4. Phân Tích Rủi Ro Thuế Khi Thuê Xe Có Người Lái Không Đúng Chuẩn
Nếu doanh nghiệp không tuân thủ các quy định trên, các rủi ro sau sẽ xảy ra:
4.1. Chi Phí Bị Loại Khỏi Chi Phí Hợp Lý Thuế TNDN
- Tình huống: Doanh nghiệp thuê xe có người lái từ cá nhân không có giấy phép kinh doanh vận tải. Dù có hợp đồng và biên lai thanh toán, cơ quan thuế có thể coi đây là giao dịch mua dịch vụ không hợp pháp.
- Hệ quả: Toàn bộ số tiền thuê xe không được trừ khi tính thuế TNDN phải nộp. Doanh nghiệp sẽ phải nộp thêm thuế TNDN trên số chi phí này (thuế suất 20%).
- Ví dụ: Chi phí thuê xe 100 triệu không được trừ -> Tăng thuế TNDN phải nộp thêm 20 triệu.
4.2. Không Được Khấu Trừ Thuế GTGT Đầu Vào
- Nếu hóa đơn GTGT nhận được không hợp lệ (do người bán không đủ điều kiện phát hành), doanh nghiệp không được khấu trừ phần thuế GTGT trên hóa đơn đó.
- Hệ quả: Doanh nghiệp phải nộp thêm thuế GTGT bằng toàn bộ số thuế trên hóa đơn đó vào ngân sách.
4.3. Bị Phạt Hành Chính Về Thuế và Giấy Tờ
- Vi phạm về chứng từ, sổ sách: Bị phạt theo quy định tại Nghị định 123/2026/NĐ-CP.
- Kinh doanh không có giấy phép: Nếu doanh nghiệp là tổ chức kinh doanh dịch vụ vận tải mà không có giấy phép, sẽ bị xử phạt nặng. Tuy nhiên, với doanh nghiệp sử dụng dịch vụ, trọng tâm là rủi ro về chi phí.
4.4. Rủi Ro Về Bảo Hiểm và Trách Nhiệm Pháp Lý
- Khi thuê xe có người lái từ cá nhân không có giấy phép, khả năng cao họ chưa có bảo hiểm trách nhiệm dân sự đầy đủ hoặc hợp đồng bảo hiểm không rõ ràng.
- Nếu xảy ra tai nạn, việc xác định trách nhiệm bồi thường sẽ phức tạp, doanh nghiệp có thể phải chịu trách nhiệm dân sự ngoài việc mất chi phí thuê.
5. So Sánh Chi Tiết: Thuê Xe Có Người Lái Vs Thuê Xe Không Người Lái
Để hiểu rõ hơn, chúng ta cùng đi sâu vào từng khía cạnh so sánh:
| Khía cạnh | Thuê Xe Không Người Lái | Thuê Xe Có Người Lái |
|---|---|---|
| Quy trình pháp lý | Đơn giản: Ký hợp đồng thuê tài sản, thanh toán. | Phức tạp: Yêu cầu bên cho thuê có Giấy phép kinh doanh vận tải. Doanh nghiệp thuê phải kiểm tra giấy phép này. |
| Mức độ rủi ro thuế | Thấp hơn. Chi phí thường được chấp nhận nếu có hợp đồng và chứng từ thanh toán rõ ràng. Cần lưu ý về việc cá nhân phải kê khai thuế TNCN. | Rất cao. Chi phí chỉ được trừ nếu bên cho thuê có giấy phép. Nếu không, chi phí bị loại dù có hóa đơn. |
| Mức độ rủi ro pháp lý khác | Rủi ro về sở hữu xe, bảo hiểm xe (đăng ký xe theo tên chủ xe). Doanh nghiệp không trực tiếp quản lý tài xế. | Rủi ro về chất lượng dịch vụ, an toàn giao thông. Bên cho thuê có trách nhiệm về tài xế (giấy phép lái xe, sức khỏe). Doanh nghiệp thuê có thể bị liên đới nếu xảy ra tai nạn do lỗi tài xế. |
| Chi phí ẩn | Chi phí bảo trì, nhiên liệu, lương tài xế do doanh nghiệp tự chi trả. | Thường bao gồm trong giá dịch vụ (nhiên liệu, lương tài xế, bảo trì cơ bản). Cần xem xét kỹ hợp đồng về các chi phí phát sinh. |
| Linh hoạt | Cao: Doanh nghiệp tự chủ được sử dụng xe theo nhu cầu, thay đổi tài xế, lộ trình. | Thấp: Phụ thuộc vào lịch trình và tài xế của bên cung cấp dịch vụ. Thay đổi cần thỏa thuận. |
Kết luận so sánh: Thuê xe không người lái phù hợp với doanh nghiệp có nhu cầu sử dụng xe linh hoạt, có bộ phận vận hành riêng và muốn tối ưu chi phí. Thuê xe có người lái phù hợp với nhu cầu ngắn hạn, không có tài xế chuyên trách, hoặc cần dịch vụ trọn gói, nhưng phải đảm bảo bên cung cấp có đầy đủ giấy phép kinh doanh vận tải.
6. Lời Khuyên Chuyên Gia Cho Doanh Nghiệp
- Luôn kiểm tra Giấy phép kinh doanh vận tải: Đây là bước bắt buộc, không thể bỏ qua. Yêu cầu bên cung cấp dịch vụ xuất trình bản gốc để xem xét và lưu giữ bản photo công chứng.
- Đàm phán rõ ràng về chứng từ: Trong hợp đồng, phải quy định rõ bên cho thuê có nghĩa vụ xuất hóa đơn GTGT hợp lệ, cung cấp bản sao giấy phép kinh doanh vận tải. Đây là cơ sở pháp lý để doanh nghiệp ghi nhận chi phí.
- Ưu tiên thanh toán chuyển khoản: Tạo bằng chứng giao dịch rõ ràng, tránh tranh cãi về việc đã thanh toán.
- Phân biệt rõ chi phí: Nếu hợp đồng thuê xe có người lái có thêm các khoản phí phát sinh (phí cầu đường, nhiên liệu vượt mức), cần có biên lai riêng hoặc hóa đơn riêng để tránh nhầm lẫn.
- Tham khảo ý kiến chuyên gia: Với giao dịch có giá trị lớn hoặc phức tạp, nên tham vấn ý kiến của công ty luật hoặc tư vấn thuế để đảm bảo hồ sơ hoàn hảo.
- Đối với cá nhân cho thuê: Nếu cá nhân có ý định cho thuê xe có người lái, họ phải đăng ký kinh doanh và xin giấy phép kinh doanh vận tải. Hoạt động “chui” sẽ bị xử phạt và không thể xuất hóa đơn hợp lệ cho doanh nghiệp.
7. Câu Hỏi Thường Gặp (FAQ)
Q1: Doanh nghiệp thuê xe có người lái từ cá nhân (không có giấy phép) và có hợp đồng, biên lai thì chi phí có được trừ không?
A: Rất có thể không được trừ. Công văn của Cục Thuế TP Hà Nội chỉ ra rằng đây là giao dịch mua dịch vụ, và dịch vụ vận tải yêu cầu giấy phép. Nếu bên bán không có giấy phép, dịch vụ không hợp pháp. Hóa đơn (nếu có) cũng không có giá trị. Cơ quan thuế sẽ loại chi phí này.
Q2: Giấy phép kinh doanh vận tải cần những gì? Doanh nghiệp phải kiểm tra những thông tin gì?
A: Giấy phép do Sở Giao thông Vận tải cấp. Doanh nghiệp cần kiểm tra: (1) Tên đơn vị được cấp phép có khớp với tên trên hợp đồng và hóa đơn không? (2) Phạm vi kinh doanh ghi trên giấy phép có bao gồm “vận tải hành khách/hàng hóa bằng xe ô tô” không? (3) Thời hạn hiệu lực của giấy phép.
Q3: Nếu bên cho thuê có giấy phép nhưng xuất hóa đơn không đủ thông tin hoặc hóa đơn điện tử có mã không hợp lệ thì sao?
A: Hóa đơn không hợp lệ sẽ không được chấp nhận làm căn cứ khấu trừ thuế GTGT và tính vào chi phí hợp lý. Doanh nghiệp phải yêu cầu họ xuất lại hóa đơn đúng quy định.
Q4: Thuê xe có người lái cho chuyến công tác ngắn (1-2 ngày) có cần kiểm tra giấy phép không?
A: CẦN, bắt buộc. Không phân biệt thời gian ngắn hay dài, bản chất giao dịch là mua dịch vụ vận tải nên bên cung cấp phải có giấy phép. Đây là nguyên tắc chung.
Q5: Chi phí thuê xe có người lái có được tính vào giá thành, chi phí khấu hao không?
A: Không. Đây là chi phí dịch vụ, được hạch toán vào các khoản chi phí quản lý doanh nghiệp hoặc chi phí vận chuyển, marketing… tùy theo mục đích sử dụng. Nó không phải là chi phí khấu hao tài sản cố định.
Kết Luận
Việc thuê xe ô tô có người lái là một nhu cầu thực tế của nhiều doanh nghiệp, nhưng về mặt kế toán và thuế, nó tiềm ẩn rủi ro lớn nếu không được thực hiện đúng luật. Sự khác biệt cốt lõi giữa “cho thuê tài sản” và “mua dịch vụ vận tải” quyết định toàn bộ quy trình xử lý. Yếu tố sống còn là Giấy phép kinh doanh vận tải của bên cung cấp dịch vụ. Doanh nghiệp cần xây dựng quy trình nội bộ để kiểm tra, lưu trữ giấy tờ này, đồng thời yêu cầu hóa đơn GTGT đầy đủ và chính xác. Việc bỏ qua các bước này có thể dẫn đến hậu quả nghiêm trọng: chi phí bị loại, phát sinh thuế phải nộp và cả phạt hành chính. Hãy luôn nhớ: một chi phí hợp lý phải đi đôi với một giao dịch hợp pháp và đầy đủ chứng từ.
Để được cập nhật thông tin chính xác nhất về quy định thuế, kế toán doanh nghiệp và các mẹo quản lý chi phí xe cộ hiệu quả, hãy theo dõi chuyên mục Kế toán & Thuế cho Doanh Nghiệp trên peugeotninhbinh3s.vn.