
Việc xuất hóa đơn cho thuê xe ô tô là thủ tục hành chính quan trọng, không chỉ để minh bạch tài chính mà còn là nghĩa vụ pháp lý bắt buộc với cả bên cho thuê và bên thuê. Hóa đơn đúng chuẩn giúp doanh nghiệp kê khai thuế chính xác, trong khi bên thuê có cơ sở để khấu trừ thuế GTGT đầu vào và quyết toán thuế thu nhập doanh nghiệp. Sai sót trong quy trình này có thể dẫn đến rủi ro phạt vi phạm hành chính về thuế hoặc tranh chấp pháp lý không đáng có. Bài viết này sẽ phân tích toàn diện quy trình xuất hóa đơn cho thuê xe ô tô, từ chuẩn bị, các bước thực hiện chi tiết, đến những lưu ý pháp lý then chốt về thuế GTGT, thời điểm lập và sự chuyển đổi bắt buộc sang hóa đơn điện tử từ năm 2026.
Có thể bạn quan tâm: Top 7 Xe Ô Tô 4 Chỗ Nhỏ Gọn Tốt Nhất Hiện Nay: Đánh Giá Chi Tiết
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Cách Tra Cứu Hóa Đơn Đăng Kiểm Xe Ô Tô
Bảng So Sánh Thông Tin Cần Xử Lý Trên Hóa Đơn Theo Loại Hình Doanh Nghiệp
| Loại hình bên cho thuê | Loại hóa đơn được xuất | Thông tin bắt buộc trên hóa đơn | Thuế GTGT | Lưu ý chính |
|---|---|---|---|---|
| Doanh nghiệp (có MST) | Hóa đơn GTGT (mẫu 01/GTGT) hoặc Hóa đơn bán hàng (mẫu 02/GTGT) | Đầy đủ thông tin 2 bên (tên, địa chỉ, MST), mô tả dịch vụ chi tiết (loại xe, thời gian thuê, số km nếu có), giá cước, thuế suất (10%) và số tiền thuế. | Được khấu trừ 10% (nếu hóa đơn GTGT). | Bắt buộc xuất hóa đơn điện tử từ 01/07/2026. Có quyền khấu trừ thuế đầu vào nếu đáp ứng điều kiện. |
| Hộ kinh doanh/Cá nhân (không MST) | Biên lai thu tiền hoặc Hóa đơn bán hàng (mẫu 02/GTGT) không ghi thuế. | Tên, địa chỉ người bán (bên cho thuê) và người mua (bên thuê). Mô tả dịch vụ, tổng số tiền. | Không được xuất hóa đơn GTGT. | Không có nghĩa vụ kê khai thuế GTGT đầu vào. Cần lưu giữ hợp đồng và chứng từ thanh toán để chứng minh chi phí hợp lý. |
Có thể bạn quan tâm: Mẫu Biên Bản Nghiệm Thu Sửa Chữa Xe Ô Tô Đầy Đủ
Tổng Quan Về Hóa Đơn Trong Dịch Vụ Cho Thuê Xe Ô Tô
Hóa đơn trong dịch vụ cho thuê xe ô tô là chứng từ kế toán quan trọng, phản ánh sự giao dịch mua bán dịch vụ giữa bên cung cấp (cho thuê) và bên sử dụng (thuê). Về bản chất, đây là giao dịch cung cấp dịch vụ thuê tài sản (xe ô tô) có sự kèm theo của tài xế (nếu thuê có tài xế) hoặc không. Theo quy định của Luật Thuế Thu Nhập Doanh Nghiệp và Luật Thuế Giá Trị Gia Tăng, dịch vụ cho thuê xe ô tô thuộc đối tượng chịu thuế GTGT với mức thuế phổ biến là 10%. Do đó, hóa đơn phải thể hiện rõ giá trị dịch vụ chưa thuế và số tiền thuế GTGT tương ứng.
Sự khác biệt chính trong việc xuất hóa đơn nằm ở tư cách pháp lý của bên cho thuê. Doanh nghiệp được cấp mã số thuế (MST) và đăng ký sử dụng hóa đơn điện tử có quyền và nghĩa vụ phải xuất hóa đơn GTGT cho mọi giao dịch. Trong khi đó, cá nhân kinh doanh hoặc hộ gia đình cho thuê xe (không có MST) thường chỉ lập biên lai thu tiền hoặc hóa đơn bán hàng không kèm thuế. Việc xác định đúng tư cách pháp lý này là bước nền tảng để lựa chọn loại chứng từ và xác định nghĩa vụ thuế chính xác.
Có thể bạn quan tâm: Lệ Phí Đổi Biển Số Xe Ô Tô Khác Tỉnh: Hướng Dẫn Toàn Tập 2026
Phân Tích Chi Tiết Các Bước Thực Hiện
Bước 1: Chuẩn Bị Hợp Đồng Thuê Xe Ô Tô Đầy Đủ Và Hợp Pháp
Hợp đồng thuê xe là cơ sở pháp lý cho mọi hoạt động xuất hóa đơn. Hóa đơn phải phản ánh đúng các nội dung đã thỏa thuận trong hợp đồng. Một hợp đồng thuê xe ô tô đầy đủ cần có các điều khoản bắt buộc:
- Chủ thể: Thông tin đầy đủ về bên cho thuê (tên, địa chỉ, MST nếu là doanh nghiệp) và bên thuê.
- Đối tượng thuê: Loại xe (mẫu mã, số chỗ ngồi, biển số), tình trạng xe, trang bị đặc biệt.
- Thời gian thuê: Ngày/giờ bắt đầu và kết thúc, địa điểm giao/nhận xe.
- Giá cước: Tổng giá trị dịch vụ (có thể tính theo ngày, theo km, theo chuyến). Cần ghi rõ giá chưa thuế.
- Phương thức thanh toán: Tiền mặt, chuyển khoản, thanh toán trước/trong khi/dịch vụ.
- Trách nhiệm các bên: Về nhiên liệu, bảo dưỡng, tai nạn, vi phạm giao thông.
- Điều khoản chấm dứt và giải quyết tranh chấp.
Lỗi thường gặp: Hợp đồng thiếu thông tin MST của bên thuê (nếu là doanh nghiệp) hoặc không ghi rõ giá chưa thuế. Điều này dẫn đến khó khăn khi lập hóa đơn và có thể bị cơ quan thuế từ chối hóa đơn làm căn cứ khấu trừ.
Bước 2: Lập Hóa Đơn Với Các Nội Dung Bắt Buộc
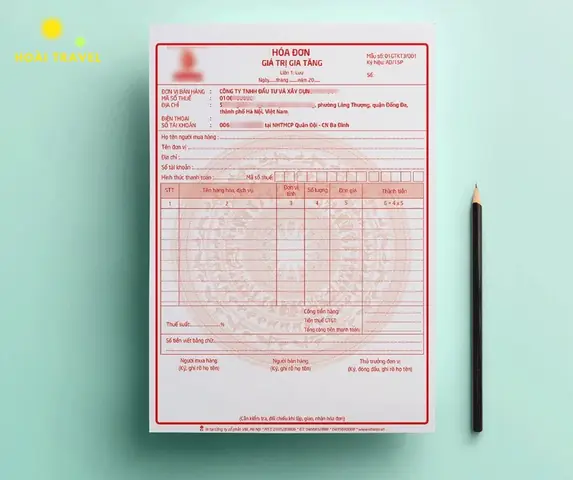
Dựa trên hợp đồng, bên cho thuê lập hóa đơn. Với doanh nghiệp, đây thường là hóa đơn GTGT (mẫu 01/GTGT) hoặc hóa đơn bán hàng (mẫu 02/GTGT) đối với dịch vụ chịu thuế. Các trường bắt buộc trên hóa đơn bao gồm:
- Thông tin người bán (bên cho thuê): Tên, địa chỉ, MST (nếu có), số điện thoại, email.
- Thông tin người mua (bên thuê): Tên, địa chỉ, MST (nếu là doanh nghiệp cần khấu trừ thuế). Đây là thông tin cực kỳ quan trọng. Nếu bên thuê là cá nhân, chỉ cần ghi tên và địa chỉ.
- Số và ngày tháng năm lập hóa đơn: Số hóa đơn phải liên tục, theo quy định của cơ quan thuế. Ngày lập là thời điểm thực hiện giao dịch (xem Bước 3).
- Tên, quy cách, số lượng, đơn giá, thành tiền hàng hóa, dịch vụ: Phần này cần mô tả chi tiết dịch vụ thuê xe. Ví dụ: “Dịch vụ thuê xe ô tô 7 chỗ, biển số 51A-XXXXX, thời gian 24 giờ, từ 08:00 ngày 01/01/2026 đến 08:00 ngày 02/01/2026, giá thuê: 1.500.000 VNĐ/ngày, tổng thời gian thuê: 1 ngày.” Không được chỉ ghi chung chung “thuê xe ô tô”.
- Thuế suất GTGT: Ghi rõ “Thuế suất GTGT: 10%”.
- Tiền thuế GTGT: Tổng số tiền thuế GTGT phải tính trên giá trị dịch vụ chưa thuế. Ví dụ: Giá dịch vụ 1.500.000 VNĐ, thuế GTGT = 1.500.000 x 10% = 150.000 VNĐ.
- Tổng số tiền phải thanh toán: Tổng cộng = Giá dịch vụ chưa thuế + Thuế GTGT.
- Chữ ký, đóng dấu (nếu có): của người bán hoặc người đại diện có thẩm quyền.
Ví dụ minh họa một dòng hóa đơn đầy đủ:
| STT | Tên, quy cách hàng hóa, dịch vụ | Đơn vị tính | Số lượng | Đơn giá (VNĐ) | Thành tiền (VNĐ) |
|---|---|---|---|---|---|
| 1 | Dịch vụ thuê xe ô tô Kia Seltos 2026, biển số 43A-12345, giao tại sân bay Đà Nẵng, thời gian thuê: 03 ngày (từ 10:00 15/01/2026 đến 10:00 18/01/2026), không bao gồm tài xế và nhiên liệu. | Chuyến | 1 | 4.500.000 | 4.500.000 |
Tổng cộng (chưa thuế): 4.500.000 VNĐ
Thuế suất GTGT: 10%
Số tiền thuế GTGT: 450.000 VNĐ
Tổng cộng (đã thuế): 4.950.000 VNĐ
Bước 3: Xác Định Thời Điểm Xuất Hóa Đơn Theo Quy Định
Đây là điểm then chốt nhiều doanh nghiệp dễ nhầm lẫn. Theo quy định tại Luật Thuế Thu Nhập Doanh Nghiệp và Nghị định 123/2026/NĐ-CP, thời điểm xuất hóa đơn được xác định như sau:
-
Nguyên tắc chung: Hóa đơn phải được lập ngay khi hoàn thành việc cung cấp dịch vụ. Đối với dịch vụ cho thuê xe, thời điểm này là thời điểm kết thúc thời gian thuê đã thỏa thuận trong hợp đồng, bất kể đã thu tiền hay chưa.
- Ví dụ: Khách thuê xe từ 8h sáng 01/01 đến 8h sáng 02/01. Dịch vụ hoàn thành lúc 8h sáng 02/01. Bên cho thuê phải lập hóa đơn ngay trong ngày 02/01, kể cả nếu khách chưa thanh toán.
-
Trường hợp thu tiền trước hoặc trong khi cung cấp dịch vụ: Hóa đơn phải được lập ngay tại thời điểm nhận tiền.
- Ví dụ 1: Khách thuê xe 3 ngày, trả trước 50% khi nhận xe (tương đương 1.5 ngày). Tại thời điểm nhận tiền trước (ví dụ 8h sáng 01/01), bên cho thuê lập hóa đơn cho 50% giá trị dịch vụ (tương đương 1.5 ngày thuê).
- Ví dụ 2: Sau khi kết thúc 3 ngày thuê (8h sáng 04/01), khách thanh toán 50% còn lại. Tại thời điểm này (04/01), bên cho thuê lập hóa đơn cho phần 50% còn lại.
Tóm lại, thời điểm lập hóa đơn phụ thuộc vào thời điểm thu tiền:
- Nếu không thu tiền trước, lập hóa đơn khi dịch vụ kết thúc.
- Nếu thu tiền trước/trong khi, lập hóa đơn ngay khi thu tiền cho phần tiền tương ứng. Phần dịch vụ chưa thực hiện xong, khi hoàn thành sẽ lập thêm hóa đơn cho phần còn lại.
Bước 4: Gửi Hóa Đơn, Kiểm Tra Và Lưu Trữ
- Gửi hóa đơn: Với hóa đơn điện tử, sau khi ký số, hệ thống sẽ tự động gửi qua email cho bên thuê. Với hóa đơn giấy (nếu vẫn được phép trong một số trường hợp ngoại lệ), cần gửi trực tiếp hoặc qua bưu điện.
- Kiểm tra: Bên thuê có trách nhiệm kiểm tra tính chính xác của thông tin trên hóa đơn (tên, địa chỉ, MST, mô tả dịch vụ, số tiền, thuế). Nếu có sai sót, phải thông báo ngay để bên cho thuê điều chỉnh, hủy và lập lại.
- Lưu trữ: Cả hai bên phải lưu giữ bản chính hóa đơn (hoặc bản in từ hóa đơn điện tử) và hợp đồng thuê xe tối thiểu 10 năm theo quy định. Hóa đơn điện tử phải được lưu trữ trên máy tính, ổ đĩa hoặc dịch vụ lưu trữ đám mây đảm bảo tính toàn vẹn, an toàn.
Các Lưu Ý Quan Trọng Về Thuế GTGT Và Hóa Đơn Điện Tử
Mức Thuế GTGT Và Điều Kiện Khấu Trừ
- Mức thuế phổ biến: 10%. Đây là mức thuế áp dụng cho hầu hết dịch vụ thuê xe thông thường tại Việt Nam.
- Điều kiện khấu trừ thuế đầu vào (cho bên thuê là doanh nghiệp): Để khấu trừ thuế GTGT đầu vào, bên thuê (doanh nghiệp) phải có hóa đơn GTGT hợp lệ, có đủ chữ ký, dấu (hoặc chữ ký số), và ghi rõ số thuế. Hóa đơn phải được lập trong thời hạn quy định (trước thời điểm nộp tờ khai thuế GTGT). Hóa đơn từ cá nhân không có MST (hóa đơn bán hàng mẫu 02) không được dùng để khấu trừ thuế GTGT.
- Thuế suất đặc biệt: Có thể có một số trường hợp dịch vụ thuê xe kèm tài xế được xem là dịch vụ vận tải với thuế suất khác? Thực tế, dịch vụ thuê xe có tài xế vẫn được áp dụng thuế GTGT 10%, trừ khi có quy định riêng. Tuy nhiên, cần phân biệt rõ với dịch vụ gọi xe (ví dụ: Grab, Be) – đây là dịch vụ kết nối, không phải dịch vụ thuê xe trực tiếp.
Thời Điểm Xuất Hóa Đơn: Tối Ưu Hóa Hạch Toán Thuế
Như đã phân tích, thời điểm xuất hóa đơn có ảnh hưởng trực tiếp đến thời điểm ghi nhận doanh thu và nghĩa vụ thuế. Doanh nghiệp cần tuân thủ nghiêm ngặt:
- Thu tiền trước: Ghi nhận doanh thu và thuế GTGT phải nộp ở kỳ thuế khi nhận tiền, kể cả dịch vụ chưa thực hiện xong. Điều này có thể dẫn đến nghĩa vụ thuế sớm hơn thực tế.
- Thu tiền sau: Ghi nhận doanh thu và thuế GTGT ở kỳ thuế khi dịch vụ hoàn thành.
Việc lập hóa đơn sai thời điểm có thể dẫn đến khai báo thuế không đúng hạn, bị phạt chậm nộp.
Hóa Đơn Điện Tử: Bắt Buộc Từ 01/07/2026 Và Cách Thực Hiện
Theo Nghị định 123/2026/NĐ-CP và các văn bản hướng dẫn, từ ngày 01/07/2026, tất cả các doanh nghiệp, tổ chức, cá nhân có hoạt động kinh doanh đều bắt buộc phải sử dụng hóa đơn điện tử để xuất hóa đơn cho mọi giao dịch, bao gồm cả dịch vụ thuê xe.
Quy trình sử dụng hóa đơn điện tử:
- Đăng ký và được cấp mã số hóa đơn điện tử: Doanh nghiệp đăng ký với Tổng cục Thuế hoặc thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử được ủy quyền.
- Sử dụng phần mềm hóa đơn điện tử: Có thể tự xây dựng phần mềm hoặc thuê ngoài. Phần mềm phải đảm bảo tạo ra hóa đơn điện tử theo đúng định dạng quy định (XML), có mã xác nhận của cơ quan thuế.
- Ký số hóa đơn: Hóa đơn điện tử sau khi tạo phải được ký số bằng chữ ký số chuyên dụng của tổ chức cung cấp dịch vụ ký số được ủy quyền.
- Gửi và lưu trữ: Hóa đơn được gửi tự động đến hộp thư điện tử của bên mua và lưu trữ trên hệ thống của bên bán. Bên mua có quyền tra cứu hóa đơn trên Cổng thông tin điện tử của Tổng cục Thuế.
Lợi ích của hóa đơn điện tử:
- Tiết kiệm chi phí in ấn, vận chuyển, lưu trữ vật lý.
- Quy trình nhanh chóng, giảm thiểu sai sót về thông tin.
- Dễ dàng tra cứu, quản lý, báo cáo.
- Tuân thủ đúng quy định pháp luật, tránh rủi ro phạt.
Lưu ý: Khi chuyển sang hóa đơn điện tử, doanh nghiệp phải thông báo với khách hàng (bên thuê) về việc này và đảm bảo họ có khả năng tiếp nhận hóa đơn qua email.
Các Lỗi Thường Gặp Và Cách Khắc Phục
-
Lỗi về thông tin người mua (bên thuê): Thiếu MST của doanh nghiệp, địa chỉ không đầy đủ.
- Khắc phục: Yêu cầu bên thuê cung cấp giấy tờ pháp lý (Giấy chứng nhận đăng ký doanh nghiệp) hoặc ít nhất là bản sao có công chứng thông tin MST và địa chỉ trước khi lập hóa đơn.
-
Lỗi về mô tả dịch vụ: Chỉ ghi “thuê xe ô tô” chung chung, không nêu rõ loại xe, thời gian, biển số.
- Khắc phục: Sao chép nội dung mô tả từ hợp đồng thuê xe, ghi đầy đủ các chi tiết: loại xe (mẫu mã, số chỗ), biển số, thời gian thuê cụ thể (từ… đến…), địa điểm giao/nhận xe.
-
Lỗi về thời điểm xuất hóa đơn: Xuất hóa đơn ngay khi nhận tiền trước cho toàn bộ giá trị dịch vụ dài hạn (ví dụ thuê 1 tháng, trả trước 100%).
- Khắc phục: Áp dụng nguyên tắc: Hóa đơn phải phản ánh dịch vụ đã thực hiện xong. Trong trường hợp thu tiền trước cho toàn bộ, cần lập hóa đơn cho toàn bộ ngay khi nhận tiền (vì đã có nghĩa vụ cung cấp dịch vụ trong tương lai). Tuy nhiên, nếu dịch vụ kéo dài nhiều kỳ thuế, cần lưu ý đến việc ghi nhận doanh thu theo phần theo kỳ (nếu áp dụng). Tốt nhất là tham khảo ý kiến kế toán viên.
-
Lỗi về loại hóa đơn: Doanh nghiệp cho thuê xe xuất hóa đơn bán hàng (mẫu 02) thay vì hóa đơn GTGT (mẫu 01), dẫn đến bên thuê không khấu trừ được thuế.
- Khắc phục: Doanh nghiệp có nghĩa vụ xuất hóa đơn GTGT (mẫu 01) cho dịch vụ chịu thuế. Chỉ dùng hóa đơn bán hàng (mẫu 02) cho dịch vụ không chịu thuế (rất hiếm trong dịch vụ thuê xe thông thường).
-
Không chuyển đổi hóa đơn điện tử kịp thời: Doanh nghiệp vẫn dùng hóa đơn giấy sau 01/07/2026.
- Khắc phục: Đăng ký và triển khai sử dụng hóa đơn điện tử ngay từ đầu năm 2026 để tránh sự cố vào phút chót. Đào tạo nhân viên kế toán.
Câu Hỏi Thường Gặp (FAQ)
Q1: Cá nhân không kinh doanh (chỉ cho thuê xe phụ) có bắt buộc xuất hóa đơn không?
A1: Nếu cá nhân thường xuyên, có tổ chức, có ý đồ kinh doanh (cho thuê xe để thu lợi nhuận) thì có nghĩa vụ kê khai, nộp thuế và xuất chứng từ. Trong thực tế, nếu chỉ cho thuê xe thời gian ngắn, không thường xuyên, có thể lập biên lai thu tiền. Tuy nhiên, nếu bên thuê là doanh nghiệp, họ sẽ yêu cầu hóa đơn GTGT, lúc đó cá nhân phải có MST (đăng ký hộ kinh doanh) để xuất được hóa đơn. Nếu không, bên thuê không khấu trừ được thuế và có thể từ chối thanh toán.
Q2: Hóa đơn xuất cho dịch vụ thuê xe 1 ngày, nhưng khách trả trước 100% 1 tuần trước, thời điểm lập hóa đơn là khi nào?
A2: Thời điểm lập hóa đơn là ngày nhận tiền (tức là 1 tuần trước khi dịch vụ được cung cấp). Bạn lập hóa đơn cho 100% giá trị dịch vụ tại thời điểm đó. Khi ngày thuê đến, bạn chỉ cần thực hiện giao dịch, không cần lập thêm hóa đơn.
Q3: Hóa đơn điện tử có giá trị pháp lý như hóa đơn giấy không?
A3: Có, hoàn toàn có giá trị pháp lý tương đương. Hóa đơn điện tử được quy định tại Luật Quản lý Thuế, Nghị định 123/2026/NĐ-CP. Nó là bản gốc, có chữ ký số hợp lệ. Bản in từ hóa đơn điện tử chỉ là bản sao.
Q4: Nếu xuất hóa đơn sai MST của bên thuê, có sửa được không?
A4: Không được sửa chữa trực tiếp trên hóa đơn đã lập. Phải thực hiện việc hủy hóa đơn (nếu chưa gửi) hoặc xuất hóa đơn điều chỉnh (nếu đã gửi). Hóa đơn điều chỉnh phải ghi rõ lý do điều chỉnh, số, ngày tháng năm của hóa đơn gốc. Quy trình này phức tạp, tốn thời gian. Do đó, kiểm tra kỹ thông tin trước khi xuất.
Q5: Thuê xe có tài xế có được tính là dịch vụ thuê xe hay dịch vụ vận tải? Thuế GTGT có khác không?
A5: Về bản chất, đây vẫn là dịch vụ thuê xe (tài sản) kèm theo dịch vụ sử dụng nhân công (tài xế). Trong thực tế, giá cước thuê xe có tài xế thường được tính gộp chung và vẫn chịu thuế GTGT 10%. Tuy nhiên, nếu doanh nghiệp tách riêng chi phí thuê xe và chi phí trả lương tài xế, thì cả hai đều chịu thuế GTGT 10%. Không có quy định riêng về thuế suất cho dịch vụ này.
Kết Luận
Xuất hóa đơn cho thuê xe ô tô là một quy trình kỹ thuật hành chính đòi hỏi sự chính xác tuyệt đối về thông tin và tuân thủ nghiêm ngặt các quy định của Luật Thuế. Thành công của quy trình này phụ thuộc vào ba yếu tố: (1) Hợp đồng thuê xe chuẩn, đầy đủ; (2) Hiểu rõ và xác định đúng thời điểm lập hóa đơn dựa trên hình thức thu tiền; (3) Sử dụng đúng loại hóa đơn (GTGT hoặc bán hàng) phù hợp với tư cách pháp lý của bên cho thuê và đảm bảo bên thuê có đủ điều kiện khấu trừ thuế. Việc chuyển đổi bắt buộc sang hóa đơn điện tử từ 01/07/2026 yêu cầu các doanh nghiệp phải chủ động chuẩn bị ngay từ bây giờ.
Để được cập nhật thông tin chi tiết về quy trình hành chính, bảng giá xe mới nhất và những mẹo quản lý doanh thu từ dịch vụ cho thuê xe, hãy thường xuyên truy cập peugeotninhbinh3s.vn – nguồn kiến thức ô tô chuyên sâu, đáng tin cậy cho cộng đồng doanh nghiệp và người dùng.