
Thủ tục cầm cố xe ô tô là một giao dịch tài chính phổ biến, cho phép chủ sở hữu xe sử dụng phương tiện của mình làm tài sản đảm bảo để vay vốn từ tổ chức tài chính, ngân hàng hoặc cá nhân. Hiểu rõ quy trình, giấy tờ, và các rủi ro liên quan là yếu tố sống còn để thực hiện giao dịch này một cách an toàn và hợp pháp. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện và chi tiết nhất về thủ tục cầm cố xe ô tô tại Việt Nam, từ những bước chuẩn bị ban đầu đến khi hoàn tất hợp đồng và các lưu ý pháp lý quan trọng.
Có thể bạn quan tâm: Thay Côn Xe Ô Tô Bao Nhiêu Tiền? Bảng Giá Chi Tiết & Mẹo Bảo Dưỡng
Tóm tắt quy trình cầm cố xe ô tô
Dưới đây là 7 bước cốt lõi trong thủ tục cầm cố xe ô tô:
- Chuẩn bị hồ sơ: Xác nhận quyền sở hữu xe (Giấy đăng ký xe chính chủ), CMND/CCCD, hộ khẩu thường trú, và các giấy tờ chứng minh thu nhập ổn định.
- Lựa chọn tổ chức cho vay: So sánh lãi suất, thời hạn, phí dịch vụ và điều khoản giữa các ngân hàng, công ty tài chính hoặc cá nhân.
- Thẩm định xe và đàm phán: Tổ chức cho vay sẽ kiểm tra tình trạng thực tế của xe (thông số, hư hỏng, biển số) để định giá và đưa ra số tiền cho vay tối đa. Hai bên thỏa thuận về số tiền, lãi suất, thời hạn và phương thức thanh toán.
- Lập và công chứng hợp đồng: Hai bên cùng soạn thảo hợp đồng cầm cố. Hợp đồng cần được công chứng tại Phòng Công chứng hoặc xác nhận tại cơ quan đăng ký xe để có giá trị thi hành.
- Đăng ký cầm cố tại cơ quan có thẩm quyền: Nộp hồ sơ đăng ký cầm cố xe (kèm hợp đồng công chứng) tại Phòng Công chứng hoặc trực tiếp tại Sở Giao thông Vận tải (qua bộ phận một cửa). Cơ quan sẽ ghi chú thông tin cầm cố vào Giấy đăng ký xe.
- Bàn giao xe và nhận tiền: Sau khi hoàn tất thủ tục đăng ký, bên cho vay sẽ giải ngân tiền cho bên vay. Về việc giữ xe, thường có hai hình thức: bên vay vẫn giữ xe (cầm cố hình thức) hoặc gửi xe tại bãi của bên cho vay (cầm cố thực tế). Cần thỏa thuận rõ ràng trong hợp đồng.
- Thanh toán nợ và nhận lại xe: Bên vay thực hiện trả nợ đầy đủ theo lịch đã thỏa thuận. Sau khi nhận được thanh toán, bên cho vay có trách nhiệm hoàn tất thủ tục xóa ghi chú cầm cố tại Sở GTVT và trả lại Giấy đăng ký xe gốc cho bên vay.
Có thể bạn quan tâm: Sang Tên Xe Ô Tô Có Đổi Biển Số Không? Quy Trình Và Lý Do Chi Tiết
Thủ tục cầm cố xe ô tô là gì?
Trước khi đi sâu vào từng bước, việc hiểu ràng khái niệm pháp lý là cần thiết. Cầm cố xe ô tô là hình thức thế chấp tài sản cụ thể, trong đó tài sản là xe ô tô (đã có giấy đăng ký xe). Bên vay (chủ xe) giao quyền sở hữu, quyền chiếm hữu xe cho bên cho vay (chủ nợ) làm đảm bảo cho việc thực hiện nghĩa vụ trả nợ. Nếu bên vay không trả nợ đúng hạn, bên cho vay có quyền xử lý xe (bán đấu giá) để thu hồi nợ. Điểm mấu chốt của loại hình này là việc đăng ký cầm cố với cơ quan nhà nước (Sở GTVT), tạo ra một ghi chú chính thức trên Giấy đăng ký xe, bảo vệ quyền lợi của bên cho vay và ngăn chặn việc bán, chuyển nhượng xe trái pháp luật.
Sự khác biệt giữa cầm cố, thế chấp và cầm đồ
Trong thực tiễn, thuật ngữ “cầm cố xe” thường được dùng thay thế cho “thế chấp xe”. Về bản chất pháp lý, chúng là một. Tuy nhiên, cần phân biệt với hình thức “cầm đồ” truyền thống (thường tại các tiệm cầm đồ), nơi bên cầm đồ giữ vật đúng nghĩa (xe thực tế). Trong cầm cố xe ô tô, phổ biến nhất là hình thức cầm cố hình thức (bên vay vẫn giữ và sử dụng xe), và việc đăng ký với nhà nước là bước bắt buộc để hợp đồng có hiệu lực pháp lý.
Có thể bạn quan tâm: Mẫu Bằng Lái Xe Ô Tô Mới: Cách Nhận Biết & Quy Định Chi Tiết
Đối tượng và điều kiện được cầm cố xe ô tô
Không phải ai cũng có thể thực hiện giao dịch cầm cố xe. Các điều kiện cơ bản bao gồm:
- Chủ sở hữu xe hợp pháp: Người đứng tên trên Giấy đăng ký xe phải là người vay hoặc có văn bản ủy quyền hợp pháp. Xe không được có tranh chấp về quyền sở hữu.
- Xe đủ điều kiện: Xe ô tô phải có đầy đủ giấy tờ, không bị phong tỏa, tạm giữ, và không trong trạng thái bị thanh lý, tịch thu. Xe cũng phải có giá trị đủ lớn so với số tiền vay mong muốn (thường tỷ lệ cho vay từ 50-80% giá trị định giá xe).
- Năng lực pháp lý của bên vay: Bên vay phải là cá nhân có năng lực hành vi dân sự đầy đủ theo luật định (từ 18 tuổi trở lên, hoặc từ 15-18 tuổi nhưng đã độc lập về tài chính và được pháp luật công nhận). Đối với tổ chức, phải có quyết định của cơ quan có thẩm quyền.
- Năng lực tài chính: Mặc dù không yêu cầu chứng minh thu nhập quá khắt khe như vay thế chấp ngân hàng, nhưng bên cho vay thường yêu cầu một số bằng chứng về khả năng trả nợ (ví dụ: hợp đồng lao động, sổ tiết kiệm, tài sản khác) để đánh giá rủi ro.
Giấy tờ cần chuẩn bị cho thủ tục cầm cố xe ô tô
Việc chuẩn bị hồ sơ đầy đủ và chính xác là bước đầu tiên và quan trọng nhất, quyết định tốc độ thông qua quy trình. Dưới đây là danh sách các loại giấy tờ phổ biến được yêu cầu:
1. Giấy tờ về quyền sở hữu xe
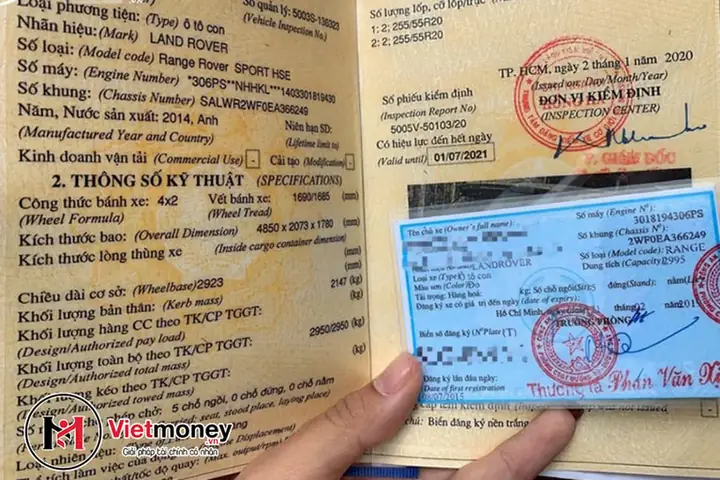
- Giấy đăng ký xe gốc: Là bằng chứng pháp lý quan trọng nhất. Hợp đồng cầm cố sẽ được ghi chú trên phần “Ghi chú” của giấy này. Nếu giấy đăng ký xe đã mất, cần làm thủ tục cấp lại trước khi cầm cố.
- Hóa đơn, chứng từ mua xe (nếu có): Để chứng minh nguồn gốc và giá trị xe, đặc biệt với xe mới hoặc xe có giá trị cao.
2. Giấy tờ cá nhân của bên vay và bên cho vay (nếu là cá nhân)
- Chứng minh thư nhân dân / Căn cước công dân: Bản gốc và photo công chứng.
- Hộ khẩu thường trú: Bản gốc hoặc xác nhận của cơ quan công an xã/phường.
- Giấy tờ khác: Sổ hộ gia đình, giấy xác nhận tình trạng hôn nhân (độc thân, đã kết hôn), có thể yêu cầu để đánh giá rủi ro.
3. Giấy tờ chứng minh thu nhập và tài chính (tùy yêu cầu của bên cho vay)
- Hợp đồng lao động có xác nhận của đơn vị sử dụng lao động.
- Sổ tiết kiệm, hợp đồng gửi tiết kiệm.
- Giấy tờ về tài sản khác (nhà đất, xe máy, tài khoản ngân hàng) để tăng khả năng được cấp vốn.
4. Hồ sơ về xe ô tô
- Giấy kiểm định xe: Đảm bảo xe đạt tiêu chuẩn an toàn kỹ thuật và bảo vệ môi trường.
- Giấy bảo hiểm trách nhiệm dân sự (bắt buộc): Còn hạn.
- Ảnh xe: Mặt trước, mặt sau, biển số, và các góc chụp chi tiết nội thất, động cơ (nếu cần). Một số công ty tài chính yêu cầu chụp video quay vòng quanh xe.
5. Hồ sơ của tổ chức cho vay (nếu bên cho vay là công ty tài chính/ngân hàng)
- Giấy phép kinh doanh.
- Giấy tờ chứng minh địa chỉ trụ sở.
- CMND/CCND người đại diện pháp luật.
Lưu ý quan trọng: Danh sách trên có thể thay đổi tùy theo chính sách của từng tổ chức cho vay. Bạn cần trao đổi trực tiếp để biết chính xác hồ sơ cần chuẩn bị. Mọi bản photo giấy tờ cá nhân nên được công chứng để tránh tranh cãi sau này.
Các loại hình cầm cố xe ô tô phổ biến
Tùy theo thỏa thuận và mục đích, thủ tục cầm cố xe có thể được thực hiện dưới một số hình thức sau:
1. Cầm cố hình thức (Cầm cố giữ giấy tờ)
Đây là hình thức phổ biến nhất. Bên vay vẫn giữ và sử dụng xe hàng ngày. Thay vào đó, bên vay giao nộp Giấy đăng ký xe gốc và một số giấy tờ liên quan cho bên cho vay làm đảm bảo. Quyền sở hữu và quyền chiếm hữu trên giấy tờ được chuyển giao tạm thời cho bên cho vay. Việc đăng ký cầm cố tại Sở GTVT là bắt buộc để có hiệu lực pháp lý.
2. Cầm cố thực tế (Gửi xe tại bãi)
Hình thức này tương tự như cầm đồ truyền thống. Bên vay phải giao nộp thực tế chiếc xe cho bên cho vay (thường là gửi tại bãi của công ty tài chính). Bên cho vay sẽ có toàn quyền chiếm hữu và quản lý xe. Ưu điểm là rủi ro cho bên cho vay thấp hơn, nên có thể cho vay với tỷ lệ cao hơn (70-90% giá trị xe). Nhược điểm là bên vay không thể sử dụng xe trong thời gian cầm cố.
3. Cầm cố tại ngân hàng thương mại
Nhiều ngân hàng có dịch vụ cho vay thế chấp tài sản, trong đó có xe ô tô. Thủ tục thường nghiêm ngặt, yêu cầu hồ sơ đầy đủ và có thể cần mở tài khoản, mua bảo hiểm, nhưng lãi suất thường thấp hơn so với công ty tài chính. Thời gian xét duyệt có thể lâu hơn.
4. Cầm cố tại công ty tài chính
Đây là kênh phổ biến với thủ tục nhanh chóng, linh hoạt, ít yêu cầu về thu nhập. Lãi suất có thể cao hơn ngân hàng. Các công ty này thường chuyên nghiệp về mặt đánh giá và xử lý tài sản.
5. Cầm cố cá nhân (giữa cá nhân với cá nhân)
Hình thức này ít phổ biến và tiềm ẩn nhiều rủi ro pháp lý. Nếu không có hợp đồng công chứng và đăng ký với nhà nước, giao dịch chỉ có giá trị dân sự và dễ phát sinh tranh chấp. Khuyến cáo: Nếu chọn hình thức này, BẮT BUỘC phải thực hiện công chứng hợp đồng và đăng ký cầm cố tại Sở GTVT.
Chi tiết quy trình thực hiện từng bước
Bước 1: Đánh giá nhu cầu và khả năng tài chính
Trước khi bước vào thủ tục, bạn cần trả lời các câu hỏi:
- Tôi cần bao nhiêu tiền?
- Tôi có thể trả nợ trong bao lâu với số tiền lãi suất nào?
- Giá trị chiếc xe của tôi là bao nhiêu? (Trao đổi với vài nơi để định giá tham khảo).
Việc này giúp bạn lựa chọn gói vay phù hợp và tránh tình trạng vay quá cao, dẫn đến khả năng mất xe.
Bước 2: Lựa chọn tổ chức cho vay uy tín
Có thể bạn quan tâm: Thuê Xe Ô Tô Tự Lái Giá Rẻ: Hướng Dẫn Chi Tiết Để Tiết Kiệm & An Toàn
Hãy so sánh ít nhất 3-4 đối tác. Các tiêu chí so sánh quan trọng:
- Lãi suất: Có tính theo năm hay theo tháng? Có phí ẩn không?
- Thời hạn vay: Tối đa bao lâu? Có được gia hạn không?
- Tỷ lệ cho vay/Giá trị định giá xe: Tỷ lệ càng cao, bạn càng nhận được nhiều tiền mặt.
- Phí dịch vụ, phí công chứng, phí đăng ký: Chi phí phát sinh.
- Thủ tục và thời gian giải ngân: Có nhanh không? Cần bao lâu để hoàn tất?
- Chính sách xử lý khi quá hạn: Lãi suất phạt, thời gian gửi xe trước khi bán đấu giá.
- Uy tín: Tìm kiếm đánh giá từ khách hàng cũ, kiểm tra giấy phép kinh doanh.
Bước 3: Thẩm định xe và đàm phán hợp đồng
Khi đã chọn được đối tác, bạn sẽ nộp bản đề xuất và giấy tờ xe. Bên cho vay sẽ cử chuyên viên thẩm định đến kiểm tra xe thực tế. Họ sẽ đánh giá:
- Năm sản xuất, màu sắc, số km đã đi.
- Tình trạng ngoại thất, nội thất.
- Tình trạng động cơ, hộp số, hệ thống lái, phanh.
- Lịch sử tai nạn, sửa chữa (nếu có).
- Biển số xe (thường ưu tiên biển đẹp, biển miền trung, miền bắc có thể có giá trị khác biệt).
Dựa trên đó, họ đưa ra giá trị định giá và số tiền cho vay tối đa. Bạn và bên cho vay sẽ thương lượng về các điều khoản: - Số tiền vay chính xác.
- Lãi suất (thường theo tháng, ví dụ 1.5% – 3%/tháng).
- Thời hạn vay (từ 1 tháng đến 12 tháng, có thể gia hạn).
- Phương thức trả nợ (trả lãi hàng tháng, trả góp cả gốc lãi).
- Địa điểm giữ xe (nếu là cầm cố thực tế).
- Các điều khoản phạt (trả trễ hạn, mất giấy tờ).
- Quyền và nghĩa vụ của mỗi bên.
Mẹo đàm phán: Nếu giá định giá xe của bên cho vay quá thấp, bạn có thể mang xe đến một gara uy tín khác để lấy báo giá sửa chữa/đánh giá làm cơ sở thuyết phục. Đừng ngại hỏi và yêu cầu giải thích rõ ràng mọi điều khoản.
Bước 4: Lập và công chứng hợp đồng cầm cố
Khi thỏa thuận xong, hai bên sẽ soạn thảo hợp đồng cầm cố. Hợp đồng cần có các nội dung chính:
- Thông tin đầy đủ của bên vay và bên cho vay.
- Mô tả chi tiết tài sản cầm cố (loại xe, số khung, số máy, biển số, màu sắc, năm sản xuất).
- Giá trị định giá xe và số tiền cho vay.
- Lãi suất, thời hạn, lịch trả nợ.
- Địa điểm và hình thức giữ tài sản.
- Quyền và nghĩa vụ của bên vay (bảo quản xe, không chuyển nhượng, không làm hư hỏng thêm, mua bảo hiểm…).
- Quyền và nghĩa vụ của bên cho vay (giữ giấy tờ, không sử dụng xe…).
- Các trường hợp xử lý tài sản khi bên vay không thực hiện nghĩa vụ (bán đấu giá, xử lý chênh lệch).
- Điều khoản giải quyết tranh chấp.
Bắt buộc: Hợp đồng cầm cố phải được công chứng tại Phòng Công chứng hoặc xác nhận tại cơ quan đăng ký xe. Việc này làm cho hợp đồng có giá trị thi hành cao, có thể dùng作为 căn cứ để xử lý nếu có tranh chấp mà không cần khởi kiện ra tòa.
Bước 5: Đăng ký cầm cố xe tại cơ quan nhà nước
Đây là bước then chốt để tạo ra ghi chú pháp lý trên Giấy đăng ký xe. Sau khi có hợp đồng công chứng:
- Chuẩn bị hồ sơ đăng ký cầm cố, bao gồm:
- Giấy đăng ký xe gốc.
- Hợp đồng cầm cố đã công chứng.
- Giấy tờ tùy thân của bên vay và bên cho vay.
- Giấy tờ về xe (hóa đơn, biên bản thẩm định nếu có).
- Giấy đề nghị đăng ký cầm cố (theo mẫu).
- Lệ phí đăng ký.
- Nộp hồ sơ tại Phòng Công chứng (nơi công chứng hợp đồng) hoặc trực tiếp tại Phòng Một cửa của Sở Giao thông Vận tải (GTVT) tỉnh/thành phố.
- Cán bộ sẽ kiểm tra, thu lệ phí và ghi chú thông tin cầm cố vào phần “Ghi chú” của Giấy đăng ký xe. Thông tin ghi chú bao gồm: tên tổ chức/cá nhân cho vay, số hợp đồng, thời hạn.
- Sau khi đăng ký, Giấy đăng ký xe có ghi chú cầm cố sẽ được trả lại cho bên cho vay giữ (trong trường hợp cầm cố hình thức) hoặc bên vay nếu họ vẫn giữ xe nhưng phải thông báo cho bên cho vay biết vị trí lưu giữ giấy tờ.
Lưu ý: Thủ tục đăng ký này là bắt buộc theo Luật Giao thông đường bộ và Nghị định 123/2026/NĐ-CP. Nếu không đăng ký, hợp đồng cầm cố vẫn có hiệu lực dân sự nhưng không ràng buộc được với người thứ ba (ví dụ: nếu bên vay bán xe cho người khác mà người đó không biết về việc cầm cố, người mua có thể sở hữu xe hợp pháp). Do đó, đăng ký là để bảo vệ quyền lợi của bên cho vay.
Bước 6: Bàn giao tiền và xe (nếu cần)
- Bên cho vay: Sau khi hoàn tất đăng ký, bên cho vay sẽ giải ngân số tiền cho bên vay theo phương thức đã thỏa thuận (chuyển khoản, tiền mặt). Họ sẽ giữ Giấy đăng ký xe gốc có ghi chú cầm cố.
- Bên vay: Nếu là hình thức cầm cố thực tế, bên vay phải giao nộp xe cho bên cho vay. Cần có biên bản bàn giao xe, ghi rõ tình trạng xe, số km, nhiên liệu, và các phụ kiện đi kèm. Hai bên cùng ký xác nhận.
Bước 7: Thời gian cầm cố và thanh toán
Trong suốt thời gian cầm cố:
- Bên vay có nghĩa vụ: Trả nợ đúng hạn, mua và duy trì bảo hiểm trách nhiệm dân sự bắt buộc, báo cáo tình trạng xe nếu có sự cố, không được chuyển nhượng, cầm cố lại xe cho người khác.
- Bên cho vay có nghĩa vụ: Giữ giấy tờ cẩn thận, không sử dụng xe (với hình thức cầm cố thực tế), thông báo cho bên vay nếu có sự cố.
Khi bên vay trả hết nợ (gốc và lãi), bên cho vay phải:
- Xuất giấy xác nhận đã thanh toán xong nợ.
- Cùng bên vay đến Sở GTVT để làm thủ tục xóa ghi chú cầm cố trên Giấy đăng ký xe. Hồ sơ bao gồm: Giấy đăng ký xe, hợp đồng cầm cố, giấy xác nhận thanh toán, giấy tờ tùy thân.
- Trả lại Giấy đăng ký xe gốc cho bên vay.
Quá trình này thường mất từ 3-7 ngày làm việc.
Phí, lãi suất và thời hạn cầm cố
Đây là yếu tố quyết định chi phí thực tế của giao dịch.
Lãi suất
Lãi suất cho vay cầm cố xe là lãi suất có thế chấp, thường cao hơn lãi suất cho vay thông thường của ngân hàng do rủi ro. Tại Việt Nam, mức lãi suất phổ biến dao động từ 1.5% đến 3.5% mỗi tháng (tương đương 18% – 42%/năm), tùy thuộc vào:
- Tổ chức cho vay (ngân hàng thường thấp hơn công ty tài chính).
- Giá trị và tình trạng xe (xe càng mới, càng đắt giá, lãi suất càng thấp).
- Thời hạn vay (ngắn hạn lãi suất có thể cao hơn dài hạn).
- Khả năng thương lượng của bên vay.
- Mức độ rủi ro của bên vay (nếu có thu nhập ổn định, có thể được giảm lãi suất).
Các loại phí
- Phí dịch vụ: Công ty tài chính thường thu phí dịch vụ từ 1-3% tổng số tiền vay.
- Phí công chứng hợp đồng: Khoảng 0.1-0.3% giá trị hợp đồng, có mức tối đa theo quy định.
- Phí đăng ký cầm cố tại Sở GTVT: Khoảng 50.000 – 100.000đ (theo Nghị định).
- Phí bảo hiểm: Bên cho vay có thể yêu cầu mua bảo hiểm cháy nổ, tai nạn cho xe trong thời gian cầm cố, chi phí do bên vay chịu.
- Phí giữ xe (nếu cầm cố thực tế): Khoảng vài trăm nghìn đến vài triệu đồng/tháng tùy địa điểm và loại xe.
- Phí trả hồ sơ: Một số tổ chức thu phí xử lý hồ sơ.
Thời hạn cầm cố
Thời hạn thường được thỏa thuận từ 1 tháng đến 12 tháng. Một số nơi cho phép gia hạn nếu bên vay không thể thanh toán đúng hạn, nhưng sẽ phát sinh phí gia hạn và lãi suất phạt. Thời hạn càng dài, tổng số lãi phải trả càng cao.
Quyền và nghĩa vụ của các bên trong hợp đồng cầm cố
Hiểu rõ quyền và nghĩa vụ giúp tránh xung đột và bảo vệ lợi ích.
Quyền của bên vay (chủ xe)
- Được sử dụng xe (với hình thức cầm cố hình thức).
- Được nhận lại xe và giấy tờ sau khi trả hết nợ.
- Được yêu cầu bên cho vay bảo quản xe an toàn, không sử dụng xe (với hình thức cầm cố thực tế).
- Được thông báo về các sự cố phát sinh với xe.
- Được gia hạn thời hạn (nếu có thỏa thuận).
Nghĩa vụ của bên vay
- Trả nợ đúng hạn, đầy đủ gốc và lãi.
- Bảo quản xe không làm hư hỏng thêm, không chuyển nhượng, cầm cố lại.
- Mua và duy trì bảo hiểm trách nhiệm dân sự bắt buộc, thông báo cho bên cho vay về việc mua bảo hiểm.
- Báo cáo ngay cho bên cho vay nếu xe gặp sự cố, tai nạn.
- Không sửa chữa lớn, thay đổi kết cấu xe mà không có sự đồng ý của bên cho vay.
- Chịu mọi chi phí phát sinh trong thời gian cầm cố (phí bảo hiểm, phí giữ xe, phí sửa chữa…).
Quyền của bên cho vay
- Giữ giấy tờ xe (Giấy đăng ký xe có ghi chú cầm cố).
- Kiểm tra tình trạng xe định kỳ (nếu thỏa thuận trong hợp đồng).
- Được yêu cầu bên vay mua bảo hiểm.
- Quyền xử lý tài sản: Nếu bên vay quá hạn (thường từ 15-30 ngày) và không thực hiện nghĩa vụ, bên cho vay có quyền:
- Yêu cầu bên vay giao nộp xe (nếu đang giữ) hoặc tự thu hồi xe (nếu bên vay giữ).
- Bán đấu giá xe để thu hồi nợ. Quy trình bán đấu giá phải tuân theo quy định của pháp luật (thường thông qua công ty dịch vụ đấu giá). Sau khi bán, bên cho vay dùng số tiền thu được để trừ nợ, phí bán đấu giá, chi phí lưu giữ và các khoản phát sinh khác. Nếu còn thừa, trả lại bên vay. Nếu thiếu, bên vay vẫn phải trả nợ phần còn lại.
- Được trả lãi suất phạt nếu bên vay trả trễ hạn.
Nghĩa vụ của bên cho vay
- Giữ giấy tờ cẩn thận, không làm thất lạc.
- Không sử dụng xe (với hình thức cầm cố thực tế).
- Thông báo ngay cho bên vay về các sự cố liên quan đến xe (nếu có).
- Trả lại giấy tờ và xe (nếu giữ) cho bên vay khi đã nhận đủ tiền.
- Hoàn tất thủ tục xóa ghi chú cầm cố tại Sở GTVT.
- Không được tự ý chuyển nhượng, bán xe khi đang trong thời gian cầm cố.
Rủi ro và lưu ý quan trọng khi cầm cố xe ô tô
Rủi ro pháp lý
- Không đăng ký cầm cố: Như đã nói, hợp đồng không đăng ký không ràng buộc người thứ ba. Nếu bên vay gian dối bán xe cho người mua tốt, người mua có thể sở hữu hợp pháp và bên cho vay mất quyền đòi xe.
- Hợp đồng không công chứng: Hợp đồng chỉ có giá trị dân sự, khó thi hành, tốn thời gian và chi phí khởi kiện.
- Xe có tranh chấp: Nếu xe đang bị tranh chấp (ví dụ: vợ chồng li dị, thừa kế), việc cầm cố có thể bị vô hiệu.
- Xe vi phạm pháp luật: Nếu xe bị nghi ngờ là tang vật, phương tiện vi phạm, cơ quan chức năng có thể tạm giữ, khiến bên cho vay mất tài sản đảm bảo.
Rủi ro tài chính
- Lãi suất cắt cổ: Một số công ty tài chính “cắt cổ” đặt lãi suất quá cao, khiến bên vay không thể gánh nổi, dẫn đến mất xe.
- Phí ẩn: Cần đọc kỹ hợp đồng để phát hiện các khoản phí như phí quản lý, phí trả nợ trước hạn, phí gia hạn…
- Xử lý xe không minh bạch: Nếu bên vay không trả được nợ, quy trình bán đấu giá có thể không công bằng, giá bán thấp, và bên cho vay khó thu hồi nợ đầy đủ. Bên vay có thể vẫn phải trả nợ phần chênh lệch.
Rủi ro khác
- Xe bị hư hỏng trong thời gian cầm cố: Nếu bên vay giữ xe và xe bị tai nạn, hỏng hóc, ai chịu trách nhiệm? Cần quy định rõ trong hợp đồng và bên vay phải mua bảo hiểm đầy đủ.
- Bên cho vay không trả lại giấy tờ: Sau khi trả nợ, bên cho vay có thể đánh mất, thất lạc giấy đăng ký xe hoặc trì hoãn thủ tục xóa ghi chú, khiến bên vay không thể giao dịch xe được.
- Thay đổi chủ sở hữu trên giấy tờ: Nếu bên vay muốn bán xe, cần phải có sự đồng ý của bên cho vay và phải xóa ghi chú cầm cố trước. Điều này gây khó khăn cho việc thanh khoản tài sản.
Các lưu ý và khuyến nghị
- Tuyệt đối đăng ký cầm cố tại Sở GTVT. Đây là bước bảo vệ quyền lợi quan trọng nhất.
- Chỉ ký hợp đồng có công chứng. Đừng bao giờ ký hợp đồng thông thường.
- Đọc kỹ mọi điều khoản, đặc biệt là điều khoản về lãi suất phạt, thời hạn, và quyền xử lý tài sản. Nếu không hiểu, hãy nhờ luật sư tư vấn.
- Giữ bản copy hợp đồng và biên bản bàn giao, xác nhận thanh toán.
- Chỉ cầm cố xe tại tổ chức uy tín, có giấy phép kinh doanh rõ ràng. Tránh các tiệm cầm đồ không rõ ràng.
- Đảm bảo xe có bảo hiểm trách nhiệm dân sự còn hạn trong suốt thời gian cầm cố.
- Nếu có khả năng, hãy ưu tiên vay từ ngân hàng dù thủ túc lâu hơn vì lãi suất thường thấp hơn và minh bạch hơn.
- Không nên cầm cố xe khi bạn không chắc chắn về khả năng trả nợ. Hãy tính toán kỹ thu nhập và chi phí hàng tháng.
Phương án thay thế khi cần vay tiền và không muốn mất xe
Cầm cố xe là giải pháp nhưng kèm theo rủi ro. Bạn có thể cân nhắc các phương án sau:
- Vay tín chấp cá nhân: Tại ngân hàng, không cần thế chấp tài sản. Lãi suất có thể cao hơn vay thế chấp nhưng không mất xe. Yêu cầu về thu nhập và lịch sử tín dụng khá khắt khe.
- Vay qua thẻ tín dụng: Đối với số tiền nhỏ, thời hạn ngắn, có thể sử dụng hạn mức tín dụng. Lãi suất cao nhưng linh hoạt.
- Bán xe và mua xe cũ giá rẻ hơn: Nếu bạn thực sự không cần xe, việc bán đi để có tiền mặt, sau đó khi ổn định tài chính có thể mua lại một chiếc xe giá trị thấp hơn.
- Vay từ người thân, bạn bè: Không có lãi suất hoặc lãi suất thấp, nhưng cần cân nhắc đến mối quan hệ.
- Cho thuê xe (leasing) thay vì mua: Nếu nhu cầu là sử dụng xe, có thể xem xét thuê xe dài hạn thay vì mua và cầm cố.
Kết luận
Thủ tục cầm cố xe ô tô là một giao dịch tài chính hữu ích trong những tình huống cần gấp tiền mặt, nhưng đi kèm với nhiều rủi ro pháp lý và tài chính nếu không được thực hiện một cách cẩn trọng. Việc nắm vững các bước từ chuẩn bị hồ sơ, lựa chọn tổ chức cho vay uy tín, đến việc ký hợp đồng công chứng và bắt buộc đăng ký cầm cố tại Sở Giao thông Vận tải là chìa khóa để bảo vệ quyền lợi của cả bên vay và bên cho vay. Luôn đọc kỹ hợp đồng, tính toán kỹ khả năng trả nợ và xem xét các phương án thay thế trước khi quyết định. Một thủ tục cầm cố xe ô tô được thực hiện đúng quy trình sẽ giúp bạn vượt qua khó khăn tạm thời mà không phải đánh đổi chiếc xe – một tài sản có giá trị của mình. Nếu còn bất kỳ thắc mắc nào về thủ tục cầm cố xe ô tô cụ thể, bạn nên tìm kiếm sự tư vấn từ chuyên gia pháp lý hoặc từ những đơn vị cung cấp dịch vụ uy tín, trong đó có peugeotninhbinh3s.vn – nơi cung cấp nhiều thông tin hữu ích về quy trình và thủ tục liên quan đến xe cộ.