
Phí bảo hiểm bắt buộc xe ô tô là một khoản thuế phí bắt buộc mà chủ sở hữu phương tiện phải thực hiện hàng năm, nhằm đảm bảo năng lực tài chính để bồi thường cho người bị thiệt hại do tai nạn giao thông. Việc hiểu rõ quy định, cách tính toán và thủ tục nộp phí này là trách nhiệm pháp lý cũng như kiến thức cần thiết cho mọi chủ xe ô tô tại Việt Nam.
Có thể bạn quan tâm: Top 5 Phần Mềm Sát Hạch Lái Xe Ô Tô B2 Tốt Nhất 2026
Tổng quan về phí bảo hiểm bắt buộc xe ô tô
Phí bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ động (thường gọi là phí bảo hiểm bắt buộc xe ô tô) là khoản phí mà Luật Giao thông đường bộ yêu cầu chủ xe phải nộp hàng năm để chứng minh năng lực tài chính, đảm bảo khả năng chi trả bồi thường khi gây tai nạn. Mục đích chính của chính sách này là bảo vệ quyền lợi của nạn nhân và người bị thiệt hại từ các vụ tai nạn giao thông. Theo quy định hiện hành, tất cả xe ô tô khi tham gia giao thông đường bộ đều phải có bảo hiểm trách nhiệm dân sự bắt buộc. Phí này không phải là chi phí cho dịch vụ bảo hiểm tự nguyện, mà là một nghĩa vụ thuế, do các doanh nghiệp bảo hiểm được ủy quyền thu và nộp cho Ngân sách Nhà nước. Việc không mua bảo hiểm bắt buộc sẽ dẫn đến vi phạm pháp luật và bị xử phạt hành chính nghiêm khắc khi lưu hành xe.
Có thể bạn quan tâm: Cách Đề Xe Ô Tô Khi Hết Bình: Hướng Dẫn Chi Tiết Từ A Đến Z
Ai phải mua bảo hiểm bắt buộc và các trường hợp ngoại lệ
Nghĩa vụ mua bảo hiểm bắt buộc trách nhiệm dân sự thuộc về chủ sở hữu hoặc người sử dụng xe ô tô khi tham gia giao thông. Điều này bao gồm các xe ô tô con, ô tô khách, ô tô tải, xe đặc chủng và các loại xe ô tô khác đăng ký lưu hành. Tuy nhiên, có một số trường hợp được miễn hoặc tạm hoãn nghĩa vụ này, chẳng hạn như xe của cơ quan ngoại giao được hưởng quyền ưu đãi theo hiệp định, xe quân sự trong nhiệm vụ chuyên trách, hoặc xe sử dụng phục vụ công tác an ninh, quốc phòng cụ thể. Ngoài ra, xe mới chưa đăng ký lưu hành lần đầu hoặc xe đang trong quá trình thẩm định, kiểm định kỹ thuật có thể được tạm thời chưa phải thực hiện. Chủ xe cần kiểm tra kỹ tình trạng pháp lý của phương tiện và tham khảo quy định mới nhất từ cơ quan chức năng để xác định nghĩa vụ của mình. Việc hiểu rõ đối tượng bắt buộc giúp tránh vi phạm và đảm bảo quyền lợi khi tham gia giao thông.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Dạy Thực Hành Lái Xe Ô Tô B2 Từ A Đến Z
Cơ sở pháp lý và mục đích của phí bảo hiểm bắt buộc
Cơ sở pháp lý chính cho phí bảo hiểm bắt buộc xe ô tô được quy định trong Luật Giao thông đường bộ 2008 (sửa đổi, bổ sung 2026) và các nghị định hướng dẫn thi hành, đặc biệt là Nghị định 134/2026/NĐ-CP quy định về bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe cơ động. Mục đích của chính sách này là thiết lập một cơ chế tài chính bắt buộc, đảm bảo rằng mọi chủ xe khi tham gia giao thông đều có khả năng tài chính để bồi thường những thiệt hại về người và tài sản mà họ gây ra. Điều này giảm thiểu gánh nặng cho nạn nhân và gia đình, đồng thời thúc đẩy ý thức trách nhiệm của người tham gia giao thông. Phí thu được được chuyển vào quỹ bảo hiểm trách nhiệm dân sự bắt buộc, do Bộ Tài chính quản lý, và chỉ sử dụng cho mục đích chi trả bồi thường theo quy định. Việc tuân thủ pháp luật về bảo hiểm bắt buộc không chỉ là nghĩa vụ mà còn là hành động thể hiện trách nhiệm xã hội, bảo vệ cộng đồng.
Cách tính phí bảo hiểm bắt buộc xe ô tô
Phí bảo hiểm bắt buộc được tính toán dựa trên một công thức cố định do Nhà nước quy định, không phụ thuộc vào chính sách của từng doanh nghiệp bảo hiểm. Công thức chung là: Phí bảo hiểm = Giá xe Mức thuế suất. Giá xe được xác định theo giá niêm yết của nhà sản xuất hoặc giá nhập khẩu (đối với xe nhập khẩu) tại thời điểm đăng ký lưu hành lần đầu, sau đó được khấu hao theo tỷ lệ nhất định mỗi năm. Mức thuế suất (phí tính theo phần trăm) thay đổi theo loại xe và công suất động cơ. Ví dụ, xe ô tô con dưới 7 chỗ ngồi có mức thuế suất khác với xe ô tô trên 7 chỗ hoặc xe tải. Đối với xe đã đăng ký lưu hành từ năm trước, giá xe sẽ được điều chỉnh theo hệ số khấu hao, thường là giảm dần theo năm. Chủ xe cần cung cấp giấy tờ đăng ký xe, giấy chứng nhận đăng kiểm, và CMND/CCCD để doanh nghiệp bảo hiểm hoặc cơ quan thuế tính toán chính xác mức phí. Việc tính toán phí minh bạch, dựa trên giá trị xe ban đầu và tỷ lệ khấu hao, đảm bảo sự công bằng giữa các chủ xe.
Mức phí bảo hiểm bắt buộc hiện nay (tham khảo)
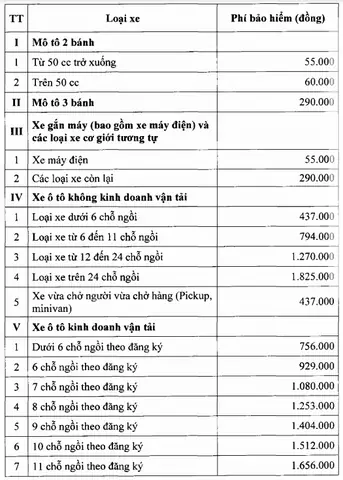
Mức phí bảo hiểm bắt buộc cụ thể được công bố hàng năm trong Thông tư của Bộ Tài chính. Vào năm 2026, mức phí có thể được điều chỉnh theo lộ trình hoặc tăng nhẹ do yếu tố kinh tế. Tuy nhiên, để minh họa, chúng ta có thể tham khảo mức phí theo quy định gần đây. Chẳng hạn, với xe ô tô con dưới 7 chỗ ngồi, công suất động cơ dưới 1.5L, mức thuế suất thường là 1.6% giá xe. Nếu một chiếc xe có giá niêm yết 1 tỷ đồng, phí bảo hiểm bắt buộc năm đầu sẽ là khoảng 16 triệu đồng. Các năm sau, giá xe được khấu hao (ví dụ 20% mỗi năm), nên phí sẽ giảm dần. Xe có công suất lớn hơn (từ 1.5L đến dưới 2.0L) có thể có mức thuế suất cao hơn, ví dụ 1.8%. Đối với xe trên 7 chỗ ngồi hoặc xe tải, mức thuế suất có thể dao động từ 1.5% đến 2.0% tùy loại. Đây chỉ là ví dụ minh họa; chủ xe cần tra cứu thông báo mới nhất từ Tổng cục Thuế hoặc các doanh nghiệp bảo hiểm được ủy quyền để biết mức phí chính xác cho năm hiện tại. Việc nắm rõ mức phí giúp chủ xe lập kế hoạch tài chính và tránh phát sinh chi phí ngoài ý muốn.
So sánh bảo hiểm bắt buộc và bảo hiểm tự nguyện
Bảo hiểm bắt buộc trách nhiệm dân sự và bảo hiểm tự nguyện là hai loại hình bảo hiểm xe ô tô khác biệt hoàn toàn về bản chất và phạm vi bồi thường. Bảo hiểm bắt buộc chỉ bồi thường cho người thứ ba (nạn nhân) bị thiệt hại do xe gây tai nạn, bao gồm tổn thất về tính mạng, sức khỏe và tài sản. Mức bồi thường tối đa được quy định theo biểu pháp luật (ví dụ, mỗi người bị thiệt hại tối đa 150 triệu đồng cho tổn thất tính mạng và sức khỏe, mỗi vụ tai nạn tối đa 500 triệu đồng). Ngược lại, bảo hiểm tự nguyện bảo vệ chính chủ xe và xe của họ, bồi thường cho tổn thất về tài sản (xe hư hỏng do tai nạn, hỏng hóc, cháy nổ, thiên tai) và có thể mở rộng sang trách nhiệm dân sự đối với người thứ ba với mức giới hạn cao hơn. Bảo hiểm bắt buộc là nghĩa vụ pháp lý, trong khi bảo hiểm tự nguyện là lựa chọn tùy chọn nhưng khuyến khích. Nhiều chủ xe thường kết hợp cả hai để có sự bảo vệ toàn diện: bảo hiểm bắt buộc đáp ứng yêu cầu pháp luật và bồi thường cho người khác, còn bảo hiểm tự nguyện bảo vệ tài sản của chính mình. Việc hiểu rõ sự khác biệt này giúp chủ xe đưa ra quyết định mua bảo hiểm phù hợp với nhu cầu và ngân sách.
Có thể bạn quan tâm: Hồ Sơ Đăng Ký Thi Bằng Lái Xe Ô Tô: Hướng Dẫn Chi Tiết Từ A Đến Z
Hình phạt khi không mua bảo hiểm bắt buộc
Theo quy định của Luật Giao thông đường bộ, việc lưu hành xe ô tô trên đường mà không có bảo hiểm trách nhiệm dân sự bắt buộc là hành vi vi phạm nghiêm trọng. Cơ quan chức năng (Cảnh sát giao thông) khi kiểm tra có thể tịch thu giấy tờ xe, tạm giữ phương tiện và xử phạt hành chính. Mức xử phạt hiện nay có thể lên tới hàng chục triệu đồng tùy theo loại xe và tình tiết. Ngoài ra, chủ xe còn phải nộp phí bảo hiểm bắt buộc cho toàn bộ thời gian vi phạm (tính theo ngày) và có thể bị tước quyền sử dụng giấy phép lưu hành xe trong một thời gian. Trong trường hợp gây tai nạn, nếu không có bảo hiểm bắt buộc, chủ xe phải tự chi trả toàn bộ chi phí bồi thường cho nạn nhân, có thể dẫn đến gánh nặng tài chính khủng khiếp. Hơn nữa, việc không có bảo hiểm bắt buộc cũng ảnh hưởng đến khả năng đăng kiểm định định kỳ và làm thủ tục chuyển nhượng xe. Do đó, tuân thủ nghĩa vụ mua bảo hiểm bắt buộc không chỉ là tránh bị phạt mà còn là bước bảo vệ bản thân và cộng đồng.
Quy trình nộp phí và cấp giấy chứng nhận bảo hiểm
Quy trình thực hiện nghĩa vụ bảo hiểm bắt buộc khá đơn giản và được thực hiện thông qua các doanh nghiệp bảo hiểm được ủy quyền. Chủ xe có thể liên hệ trực tiếp với phòng giao dịch của các công ty bảo hiểm (ví dụ: Pjico, Bảo Việt, PTI, Generali…) hoặc thông qua các đại lý, tổ chức kinh doanh bảo hiểm. Sau khi cung cấp thông tin xe và chủ xe, doanh nghiệp sẽ tính toán mức phí dựa trên biểu thuế hiện hành. Chủ xe sau đó nộp tiền phí và nhận lại Giấy chứng nhận bảo hiểm trách nhiệm dân sự bắt buộc (thường gọi là bản chính hoặc bản sao có xác nhận). Giấy chứng nhận này có giá trị và phải được giữ kỹ trong xe để xuất trình khi có yêu cầu của cơ quan chức năng. Đồng thời, doanh nghiệp bảo hiểm sẽ gửi dữ liệu điện tử về việc đã mua bảo hiểm cho cơ quan quản lý (Tổng cục Đường bộ) để cập nhật vào hệ thống quản lý phương tiện. Với sự phát triển của công nghệ, nhiều doanh nghiệp bảo hiểm còn cung cấp dịch vụ mua bảo hiểm trực tuyến, giúp tiết kiệm thời gian. Chủ xe cần lưu ý thời hạn hiệu lực của giấy chứng nhận (thường là 12 tháng kể từ ngày cấp) và thực hiện gia hạn trước khi hết hạn để tránh vi phạm.
Những sai lầm phổ biến cần tránh
Khi thực hiện nghĩa vụ bảo hiểm bắt buộc, nhiều chủ xe mắc phải những sai lầm có thể dẫn đến rủi ro pháp lý hoặc tài chính. Một trong những sai lầm phổ biến là chỉ mua bảo hiểm bắt buộc và bỏ qua bảo hiểm tự nguyện. Trong khi bảo hiểm bắt buộc chỉ bồi thường cho người thứ ba, nó không bảo vệ xe của chính chủ xe. Khi xe hư hỏng do tai nạn, chủ xe phải tự chi trả chi phí sửa chữa. Một sai lầm khác là không kiểm tra kỹ thông tin trên giấy chứng nhận bảo hiểm, như số khung xe, biển số xe, thời hạn hiệu lực. Nếu thông tin không khớp, giấy chứng nhận có thể bị coi là không hợp lệ. Cũng có chủ xe trì hoãn nộp phí cho đến khi gần hết hạn, dẫn đến nguy cơ quên hẹn và vi phạm. Ngoài ra, một số người không hiểu rõ phạm vi bồi thường của bảo hiểm bắt buộc, nghĩ rằng nó sẽ bồi thường mọi tổn thất, dẫn đến bất ngờ khi không được chi trả cho hư hỏng xe. Để tránh những sai lầm này, chủ xe nên đọc kỹ hợp đồng bảo hiểm, tham khảo ý kiến từ các chuyên gia hoặc đại lý uy tín, và luôn duy trì đúng hạn nộp phí.
Tác động của phí bảo hiểm bắt buộc đến quyết định mua xe
Mức phí bảo hiểm bắt buộc hàng năm là một yếu tố tài chính quan trọng mà người mua xe cần tính toán khi lựa chọn phương tiện. Vì phí được tính dựa trên giá trị xe ban đầu, những chiếc xe có giá niêm yết cao sẽ có phí bảo hiểm bắt buộc lớn hơn, đặc biệt trong những năm đầu. Điều này ảnh hưởng đến chi phí sở hữu tổng thể (TCO) của xe. Người mua xe cần cân nhắc giữa mong muốn sở hữu xe cao cấp với gánh nặng tài chính lâu dài từ phí bảo hiểm, thuế trước bạ, và các chi phí khác. Ngoài ra, công suất động cơ cũng ảnh hưởng đến mức thuế suất; xe có động cơ dung tích lớn thường có mức phí cao hơn. Khi lập kế hoạch tài chính, nên dự trù khoản phí bảo hiểm bắt buộc hàng năm và đưa vào ngân sách gia đình. Đối với doanh nghiệp sử dụng xe phục vụ kinh doanh, chi phí này là một khoản chi phí hoạt động hợp lý. Việc lựa chọn xe với mức giá và công suất phù hợp với nhu cầu thực tế sẽ giúp tối ưu hóa chi phí phí bảo hiểm bắt buộc trong dài hạn.
Những thay đổi và cập nhật quy định gần đây
Quy định về phí bảo hiểm bắt buộc xe ô tô có thể được điều chỉnh theo thời gian để phản ứng với tình hình thực tế. Trong những năm gần đây, Nhà nước đã có một số sửa đổi nhằm tinh gọn thủ tục, nâng cao hiệu quả quản lý và điều chỉnh mức thuế suất cho phù hợp. Ví dụ, việc áp dụng hệ số khấu hao giá xe theo năm giúp phí giảm dần theo tuổi thọ xe, phản ánh giá trị thực tế. Một số nghị định mới cũng quy định rõ hơn về trách nhiệm của doanh nghiệp bảo hiểm trong việc cấp phát giấy chứng nhận và báo cáo dữ liệu. Người dân cần theo dõi thông báo chính thức từ Bộ Tài chính, Tổng cục Thuế hoặc Tổng cục Đường bộ để cập nhật các thay đổi. Các doanh nghiệp bảo hiểm được ủy quyền thường cũng thông báo rõ ràng cho khách hàng về bất kỳ thay đổi nào trong biểu thuế hay thủ tục. Việc nắm bắt thông tin mới nhất giúp chủ xe tránh được những hiểu lầm và thực hiện nghĩa vụ một cách chính xác, kịp thời.
Kết luận
Phí bảo hiểm bắt buộc xe ô tô là một phần không thể thiếu trong quy trình đăng ký và lưu hành xe tại Việt Nam, mang ý nghĩa pháp lý và xã hội sâu sắc. Hiểu rõ định nghĩa, đối tượng bắt buộc, cách tính toán, quy trình thực hiện và hậu quả của việc không tuân thủ sẽ giúp chủ xe chủ động trong việc quản lý phương tiện và bảo vệ quyền lợi của chính mình cũng như cộng đồng. Dù phí này là nghĩa vụ, nhưng nó cung cấp một mạng lưới bảo vệ tối thiểu cho nạn nhân tai nạn giao thông. Chủ xe nên xem việc nộp phí bảo hiểm bắt buộc như một trách nhiệm cần được thực hiện đúng hạn và chính xác, đồng thời cân nhắc bổ sung bảo hiểm tự nguyện để có sự bảo vệ toàn diện hơn cho tài sản. Luôn cập nhật thông tin từ các nguồn chính thống và tham khảo ý kiến chuyên gia khi cần để đảm bảo mọi giao dịch liên quan đến bảo hiểm xe ô tô diễn ra suôn sẻ và đúng pháp luật.