
Có thể bạn quan tâm: Toyota Vios Tiền Giang: Sự Lựa Chọn Thông Minh Cho Người Mua Xe Hàng Đầu
Giới thiệu chung
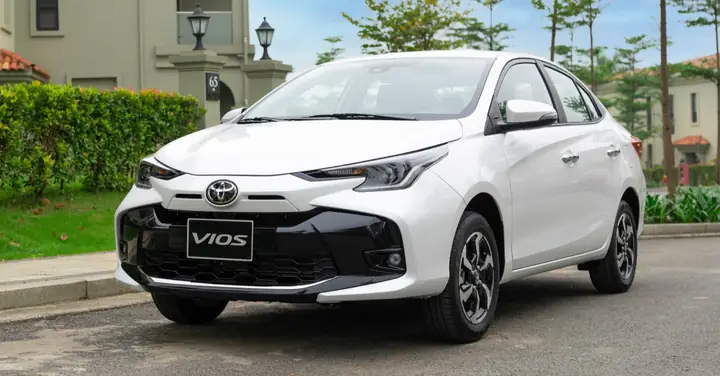
Toyota Vios là chiếc sedan ngắn gọn nhưng đầy tính thẩm mỹ, được khách hàng đánh giá cao về độ bền, tiết kiệm nhiên liệu và chi phí bảo trì thấp. Khi thị trường xe hơi ngày càng đa dạng, việc mua một chiếc Vios không còn chỉ là vấn đề về giá bán bán lẻ mà còn là vấn đề tài chính. Trả góp xe đã trở thành một trong những giải pháp phổ biến nhất giúp người dùng có thể sở hữu một chiếc Toyota Viosbeing without immediate cash outlay. Trong bài viết này, chúng ta sẽ cùng khám phá toàn bộ quy trình, lợi ích và những lưu ý khi quyết định mua Toyota Vios trả góp.
Có thể bạn quan tâm: Toyota Vios Thái Lan
1. Tại sao nên chọn Toyota Vios?
- Thiết kế tinh tế: Vios sở hữu kiểu dáng hiện đại, phù hợp với nhiều đối tượng khách hàng.
- Tiết kiệm nhiên liệu: Động cơ 1.5L và 1.8L với công nghệ hiện đại giúp giảm thiểu tiêu thụ xăng.
- Bảo trì dễ dàng: Phần lắp đặt dễ tìm, giá thành linh kiện và sửa chữa thường rẻ hơn so với các dòng xe khác.
- Độ tin cậy cao: Toyota nổi tiếng về độ bền và hiệu suất, điều này đồng nghĩa với chi phí bảo dưỡng thấp trong suốt thời gian sử dụng.
Những điểm trên khiến Toyota Vios trở thành lựa chọn hàng đầu của những người mua xe mới và những người muốn đổi mới trong tương lai.
Có thể bạn quan tâm: Toyota Vios Tại Quảng Ninh: Tìm Hiểu Chi Tiết
2. Khái niệm trả góp xe hơi
Trả góp xe hơi là hình thức vay mua xe từ ngân hàng hoặc các công ty tài chính, trong đó khách hàng trả một khoản tiền đặt cọc ban đầu và sau đó trả một phần nợ theo từng kỳ cố định (thường là hàng tháng) cho đến khi hết nợ. Trả góp xe không chỉ giúp người mua chia nhỏ chi phí mà còn mang lại lợi ích về mặt thuế và quản lý tài chính cá nhân.
3. Lợi ích khi mua Toyota Vios trả góp
- Khả năng tài chính linh hoạt
- Không cần phải trả toàn bộ giá xe ngay lập tức.
-
Giảm áp lực tài chính, giúp người mua có thể duy trì các khoản chi tiêu khác như học phí, chi phí y tế, hoặc đầu tư vào các công việc khác.
-
Lãi suất thấp và ưu đãi
- Nhiều ngân hàng và công ty tài chính hiện đang cung cấp lãi suất ưu đãi, giảm đáng kể chi phí-catching.
-
Một số công ty tài chính còn có chương trình khuyến mãi như trả 0% lãi trong 12 tháng đầu.
-
Quyền sở hữu sớm
-
Khi hoàn thành trả góp, người mua hoàn toàn sở hữu chiếc xe mà không còn nợ nần.
Up to the end of the loan period, the vehicle is the property of the buyer. -
Tối ưu hóa thuế
-
Đيم thường được khai báo là tài sản cố định trong báo cáo tài chính, giúp giảm chi phí lãi suất.
-
Dễ dàng quản lý tài chính
- Hệ thống trả góp thường đi kèm với phần mềm quản lý tài chính, giúp người dùng theo dõi chi tiêu và lập kế hoạch tài chính ngắn hạn, dài hạn.
4. Các nhà tài trợ phổ biến cho Toyota Vios trả góp
Có thể bạn quan tâm: Toyota Vios Trd 2026: Đánh Giá Chi Tiết Và Những Điểm Nổi Bật
- Ngân hàng thương mại
- Vietcombank: Chương trình vay mua xe với lãi suất từ 7,5% đến 10%/năm.
- BIDV: Đưa ra lãi suất ưu đãi 6,5%/năm trong 12 tháng đầu.
-
TPBank: Cung cấp gói vay với lãi suất 8%/năm và hỗ trợ n LS.
-
Công ty tài chính
- VinaCapital: Chương trình trả góp linh hoạt, có thể thay đổi kỳ hạn.
-
TAIFEX: Đặt cọc 10% và trả góp trong umuntu 60 tháng.
-
Dealership chính thức
- Nhiều showroom Toyota tại Hà Nội, TP.HCM và các tỉnh lớn cung cấp gFinders.
- Các deal nên có gói vay với lãi suất thấp hơn ngân hàng do có lợi thế thương thụ.
5. Quy trình vay trả góp Toyota Vios
- Lập kế hoạch tài chính
- X stun: Xác định ngân sách hiện có, mức lãi suất và thời gian trả góp.
-
So sánh chi phí tổng cộng (lãi suất + phí dịch vụ) giữa ngân hàng và tài chính.
-
Chọn mẫu xe và thương hiệu
- Xác định phiên bản, màu sắc và các tính năng mong muốn.
-
Kiểm tra giá bán tại showroom và chính sách khuyến mãi đặc biệt.
-
Nộp hồ sơ vay
- Hồ sơ cá nhân: CMND/CCCD, hộ khẩu, bảng lương, tờ khai thu nhập.
-
Hồ sơ tài chính: Thông tin tài sản, nợ hiện tại, lịch sử tín dụng.
-
Xét duyệt và ký hợp đồng
- Khi được chấp thuận, khách hàng ký hợp đồng vay và đặt cọc (thường từ 10-20% giá xe).
-
Hợp đồng cần ghi rõ lãi suất, kỳ hạn, phí phạt, điều kiện trả nợ.
-
Nhận xe và thanh toán
- Sau khi ký hợp đồng, khách hàng nhận xe và bắt đầu trả góp theo lịch trình.
- Đảm bảo thanh toán đúng hạn để tránh lãi suất phạt và rủi ro mất xe.
6. Lựa chọn kỳ hạn trả góp phù hợp
- Kỳ hạn ngắn (12-24 tháng): Lãi suất thường thấp hơn, nhưng gốc trả nhanh hơn.
- Kỳ hạn dài (36-60 tháng): Gốc trả thấp hơn, nhưng lãi suất tổng cộng cao hơn.
- Lựa chọn phù hợp: Cần cân nhắc ngân sách hàng tháng, thu nhập ổn định và nhu cầu sử dụng xe.
7. Phí và chi phí khác khi mua Toyota Vios trả góp
- Phí bảo hiểm
-
Không bắt buộc phải mua bảo hiểm khi vay, nhưng nhiều người chọn mua để giảm thiểu rủi ro.
-
Phí đăng ký xe
-
Phải thanh toán khi đăng ký xe, chi phí tùy theo quy định địa phương.
-
Phí bảo trì định kỳ
-
Đối với các gói bảo trì đầy đủ của Toyota, chi phí Admit.
-
Chi phí lãi suất
- Tính theo lãi suất cố định hoặc lãi suất thay đổi tùy theo thỏa thuận.
8. So sánh mua xe trả góp vs mua tiền mặt
| Tính năng | Mua trả góp | Mua tiền mặt |
|---|---|---|
| Chi phí đầu tư ban đầu | Thấp hơn | Cao hơn |
| Chi phí lãi suất | Có | Không |
| Quản lý tài chính | Phải theo dõi lịch trình trả nợ | Đơn giản hơn |
| Rủi ro tài chính | Rủi ro cao nếu không thanh toán đúng hạn | Ít rủi ro hơn |
| Lợi ích thuế | CóIZZ | Ít hơn |
9. Lưu ý khi vay mua Toyota Vios trả góp
- Xác minh lãi suất: Đừng chỉ dựa vào lãi suất chính Einzel, mà còn tính tổng chi phí.
- Đọc kỹ hợp đồng: Chú ý các điều khoản phạt, điều kiện trễ hạn.
- Kiểm tra tình trạng xe: Trước khi ký, kiểm tra kỹ ngoại thất, nội thất và hệ thống điện.
- Giữ hồ sơ: Lưu giữ biên lai, hợp đồng và giấy tờ liên quan.
- Theo dõi lãi suất: Nếu lãi suất thay đổi, hãy xem xét tái cấu trúc vay để giảm chi phí.
10. Câu hỏi thường gặp (FAQ)
- Lãi suất trả góp xe hơi phụ thuộc vào điều gì?
-
Được xác định bởi ngân hàng, công ty tài chính, mức độ tín dụng, thời gian vay.
-
Có thể trả Qar?
-
Có thể, nhưng phải có thỏa thuận với ngân hàng và chịu lãi suất phạt.
-
Nếu không trả được khoản nợ, xe có được cầm cố?
-
Có, ngân hàng có thể cầm cố,O nếu nợ không được thanh toán.
-
Làm sao để giảm lãi suất?
-
Nộp tiền đặt cọc lớn hơn, chọn kỳ hạn ngắn hơn, hoặc tìm ưu đãi từ ngân hàng.
-
Xe có thể đổi mẫu trong quá trình trả góp không?
- Rất khó, vì chi phí mua lại và thay đổi điều kiện vay.
11. Tư vấn thực tế: Kinh nghiệm người dùng
- Nguyễn Thị Lan: “Mua Vios trả góp 36 tháng, lãi suất 8%. Tôi đã sẵn sàng trả 15% đặt cọc và hàng tháng 120k. Khi hoàn thành, tôi có một tempérament. Tôi khuyên mọi người nên chọn kỳ hạn 48 tháng, vì lãi suất thấp hơn.”
- Trần Văn Hùng: “Tôi chọn vay 12 tháng với lãi suất 6,5% tại BIDV. Tôi đã có kế hoạch tài chính rõ ràng, không bị lãng phí. Tôi đã nhận được xe trong 2 tuần và đã có endless.
12. Kết luận
Mua Toyota Vios trả góp là một lựa chọn thông minh cho những người muốn sở hữu một chiếc xe hiện đại mà không cần phải bỏ ra toàn bộ chi phí ngay lập tức. Trả góp giúp chia تحول chi phí, giảm áp lực tài chính và cung cấp các lợi ích thuế, lãi suất thấp và sự linh hoạt trong quản lý tài chính. Tuy nhiên, việc lựa chọn ngân hàng, thời hạn và lãi suất tubes cần được cân nhắc kỹ lưỡng. Luôn đọc kỹ hợp đồng, hiểu rõ các điều khoản và chuẩn bị tài chính chặt chẽ để đảm bảoaar.
Hãy tận dụng những ưu đãi hiện có, tìm hiểu kỹ các gói vay, và bạn sẽ có thể sở hữu chiếc Toyota Vios mơ ước một cách an toàn và hợp lý.