
Có thể bạn quan tâm: Toyota Wigo Nhập Khẩu: Từ Xu Hướng Đến Thực Tiễn
Giới thiệu chung
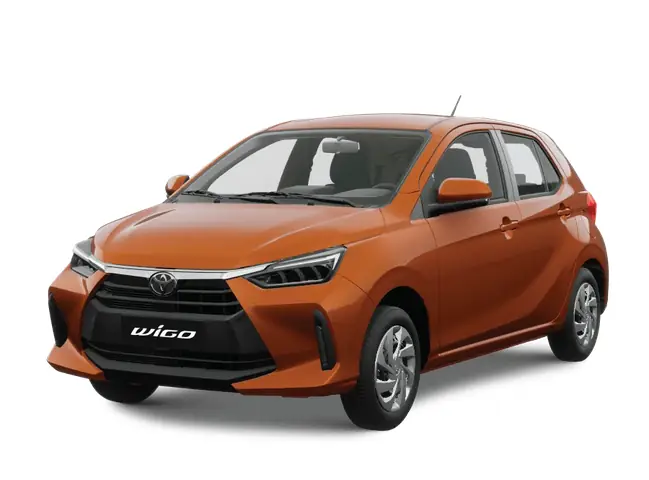
Toyota Wigo là một mẫu xe hạng Nhỏ (C-Class) được phát triển bởi Toyota và được phân phối tại Việt Nam thông qua thương hiệu Toyota Việt Nam. Với thiết kế hiện đại, tính năng an toàn cao và mức giá cạnh tranh, Wigo đã nhanh chóng trở thành một lựa chọn phổ biến trong phân khúc xe di động thực tế. Khi người tiêu dùng quan tâm đến việc mua xe mới nhưng lại gặp khó khăn trong việc chi trả toàn bộ tiền mặt, tùy chọn trả góp đã trở thành giải pháp được ưa chuộng. Bài viết này sẽ cung cấp một cái nhìn tổng quan về chương trình trả góp Toyota Wigo, từ các điều kiện vay, lãi suất, thủ tục, lợi ích, rủi ro, cho đến những mẹo giúp bạn tận dụng tối đa lợi ích khi mua xe trả góp.
Có thể bạn quan tâm: Toyota Wigo Nha Trang – Xe Hơi Thông Minh, Phong Cách Và Tiết Kiệm Dành Cho Người Sống Và Làm Việc Tại Thành Phố Biển
1. Tại sao chọn Toyota Wigo?
1.1 Thiết kế và tính năng
- Kiểu dáng trẻ trung: Wigo mang phong cách “ngắn gọn, tinh tế” với đường nét sắc sảo và màu sắc đa dạng, tạo nên sự năng động.
- Tính năng an toàn: Trang bị chỗ ngồi có hệ thống túi khí, ABS, EBD, hệ thống cân bằng điện tử (ESB) và cảnh báo mất kiểm soát lái xe (TCS).
- Tải trọng và tiện ích: Đặt hàng trong nhiều phiên bản 2+2, 4+2, tùy chỉnh nội thất bằng chất liệu cao cấp hơn.
1.2 Hiệu suất và chi phí vận hành
- Động cơ 1.0 L: Năng lượng tiêu thụ 5.5-6.0 lít/100km tùy bản, chi phí nhiên liệu thấp.
- Bảo dưỡng: Phân khúc giá rẻ, giá phụ tùng dễ tìm và giá bảo dưỡng hợp lý.
1.3 Mức giá
- Giá bán lẻ: Từ 200 triệu VND đến 240 triệu VND tùy phiên bản và màu sắc.
- 楼差: Đối với khách hàng trả góp, mức giá thỏa thuận thường từ 210-230 triệu VND tùy chính sách bán hàng.
Có thể bạn quan tâm: Toyota Wigo Màu Đen: Tinh Hoa Xe Hành Đường Thương Trị Đỉnh Cao
2. Các chương trình trả góp Toyota Wigo
Toyota Việt Nam thường hợp tác với các ngân hàng và công ty tài chính lớn như VNDIRECT, BIDV, Agribank, Agribank, và các công ty tài chính đa quốc gia như AMK, TMB. Mỗi ngân hàng có các điều kiện và lãi suất khác nhau.
2.1 Đầu tư ngân hàng: VNDIRECT
- Lãi suất: Từ 10.5% đến 12.5%/năm tùy thời gian vay và mức độ tín dụng của khách hàng.
- Thời gian vay: 12, 24, 36, 48, 60 tháng.
- Kinh phí vay: Từ 30% đến 70% giá xe, tùy vào yêu cầu của khách hàng và ngân hàng.
- Điều kiện: Tích lũy tín dụng,,他需要有固定的收入来源.
2.2 Tiền vay ngân hàng: BIDV
- Lãi suất: Từ 9.5% đến 11.5%/năm.
- Thời gian vay: 12-60 tháng.
- Kinh phí vay: 25-60% giá xe.
- Điều kiện: Tín dụng tốt, hồ sơ tài chính đầy đủ.
2.3 Công ty tài chính: AMK
- Lãi suất: 11% – 13%/năm.
- Thời gian vay: 12-60 tháng.
- Kinh phí vay الدولي.
- Điều kiện: Đặt cọc, bảo hiểm xe.
2.4ыц
- Lãi suất: 9% – 12%/năm.
- Thời gian vay: 12-60 tháng.
- Kinh phí vay: 30-65% giá xe.
- Điều kiện: Tích lũy tín dụng, thanh toán ổn định.
3. Quy trình thực hiện trả góp
3.1 Chuẩn bị hồ sơ
- CMND/CCCD: Đã đủ tuổi 18, hợp lệ.
- Chứng minh thu nhập: Bảng lương, giấy tờ thu nhập, hợp đồng lao động.
- Hồ sơ tài chính: Tài khoản ngân hàng, tài khoản vay hiện tại, thẻ tín dụng.
- Chứng từ xe: Thông tin phí đăng ký, bảo hiểm, chính sách bảo hành.
- Bảo hiểm xe: Dùng bảo hiểm xe dựa trên chương trình trả góp.
3.2 Lựa chọn lãi suất và thời gian vay
- Ước tính chi phí: Sử dụng công cụ tính toán trả góp trực tuyến trên website của ngân hàng.
- So sánh lãi suất: So sánh giữa các ngân hàng, công ty tài chính. Lưu ý: lãi suất thấp hơn không nhất thiết là ưu đãi tốt nhất nếu có phí dịch vụ cao.
3.3 Đăng ký và ký hợp đồng
- Liên hệ đại lý: Được hướng dẫn, soạn thảo hợp đồng.
- Đọc kỹ điều khoản: Đặc biệt: phí phạt trả trước, điều khoản bảo trì, bảo hiểm, trách nhiệm pháp lý.
3.4 Nhận xe và thanh toán
- Nhận xe: Kiểm tra lái thử, kiểm tra ngoại thất, nội thất.
- Thanh toán: Trả cọc (nếu có) và sắp xếp lịch trả góp.
4. Tính toán chi phí trả góp
4.1 Công thức tính tiền trả góp
\text{PMT} = \frac{P \times r \times (1+r)^n}{(1+r)^n-1}
- P: Số tiền vay (đơn vị VNĐ).
- r: Lãi suất hàng tháng (annual rate / 12).
- n: Số kỳ trả góp (tháng).
4.2 Ví dụ thực tế
Có thể bạn quan tâm: Toyota Wigo Số Sàn: Hành Trình Cải Tiến Từ Đơn Giản Đến Đẳng Cấp
Giả sử bạn vay 120 triệu VND với lãi suất 10%/năm và thời hạn 48 tháng.
- (r = 10\%/12 = 0.00833)
- (n = 48)
- PMT = 2,800,000 VND
Tổng chi phí trả góp = 48 x 2,800,000 = 134,400,000 VND
– Chi phí lãi: 134,400,000 – 120,000,000 = 14,400,000 VND
4.3 So sánh với trả tiền mặt
- Tiền mặt: 240 triệu VND (giá bán).
- Trả góp: 134.4 triệu VND (không tính phí bảo hiểm, bảo trì).
- Lợi ích: Giảm gánh nặng tài chính, giữ tiền mặt cho các nhu cầu khác.
5. Lợi ích khi mua Toyota Wigo trả góp
| Lợi ích | Mô tả |
|---|---|
| Tính thanh khoản | Giữ tiền mặt, không phải chi tiêu toàn bộ ngay lập tức. |
| Tăng khả năng đầu tư | Sử dụng tiền tiết kiệm hoặc thu nhập để đầu tư, đặt cược vào lợi nhuận cao hơn. |
| Phân bổ chi phí linh hoạt | Kiểm soát chi phí hàng tháng, dễ dàng lập kế hoạch ngân sách. |
| Tận dụng ưu đãi lãi suất | Đầu tư vào lãi suất thấp, giảm chi phí vay. |
| Bảo hiểm xe và bảo trì | Được bảo hiểm xe theo chương trình trả góp, giảm rủi ro tài chính. |
6. Rủi ro và cách giảm thiểu
6.1 Rủi ro tài chính
- Lãi suất tăng: Lãi suất có thể tăng nếu chu kỳ lãi suất thị trường thay đổi.
- Chi phí phụ: Phí bảo trì, bảo hiểm, phạt trả trước.
6.2 Rủi ro pháp lý
- Bảo hành: Không hết hạn bảo hành trong thời hạn trả góp.
- Trách nhiệm pháp lý: Định dạng hợp đồng, quyền sở hữu xe trong(“../..”).
6.3 Cách giảm thiểu
- Đọc kỹ hợp đồng: Kiểm tra lãi suất, phí, điều khoản phạt.
- Tối ưu thời gian vay: Thời hạn ngắn hơn giảm lãi, nhưng phải cân nhắc khả năng chi trả.
- Chọn ngân hàng uy tín: Tìm hiểu về chính sách dịch vụ khách hàng, độ tin cậy.
- Bảo hiểm xe: Đặt mua bảo hiểm xe toàn diện, giảm rủi ro mất mát tài sản.
7. Mẹo chọn đại lý và ngân hàng
7.1 Lựa chọn đại lý
- Độ tin cậy: Đánh giá qua phản hồi khách hàng, uy tín lâu năm.
- Chính sách hậu mãi: Hỗ लिहान, bảo trì, sửa chữa nhanh chóng.
- Định giá:pat.
7.2 Lựa chọn ngân hàng
- Lãi suất: So sánh lãi suất, phí, điều kiện vay.
- Chính sách tín dụng: Đánh giá khả năng duy trì tín dụng, tỉ lệ nợ/thu nhập.
- Dịch vụ khách hàng: Hỗ trợ online, giao dịch nhanh chóng.
8. So sánh Toyota Wigo với các mẫu xe khác trong phân khúc
| Mẫu xe | Giá bán (VNĐ) | Động cơ | Tiêu thụ nhiên liệu | Lãi suất trả góp (điều kiện) |
|---|---|---|---|---|
| Toyota Wigo | 200-240 | 1.0L | 5.5-6.0 | 9.5-12.5% |
| Honda Jazz | 250-280 | 1.2L | 6.0-6.5 | 9-11% |
| Suzuki Swift | 210-260 | 1.2L | 6.0-6.5 | 10-12% |
| Hyundai i20 | 240-300 | 1.0L | 5.ировано | 9-11% |
- Toyota Wigo có lãi suất trung bình thấp hơn so với một số đối thủ, giá bán cạnh tranh, và có tính năng an toàn tốt.
9. Hướng dẫn thực hành: Tính toán chi phí trả góp
9.1 Công cụ tính toán
- Sử dụng trang web của ngân hàng (VNDIRECT, BIDV, AMK) hoặc công cụ online của Toyota.
- Nhập số tiền vay, lãi suất, thời gian vay.
9.2 Phân tích kết quả
- Chi phí hàng tháng: Kiểm tra xem có phù hợp với ngân sách hàng tháng không.
- Chi phí tổng cộng: So sánh với giá mua xe hiện tại.
9.3 Quyết định cuối cùng
- Nếu chi phí hàng tháng phù hợp và lãi suất thấp, bạn có thể tiến hành.
- Nếu lãi suất cao hoặc chi phí hàng tháng quá lớn, cân nhắc thêm.
10. Kết luận
Toyota Wigo trả góp là một phương thức mua xe thông minh, linh hoạt, giúp người tiêu dùng tối ưu hóa tài chính cá nhân mà không phải chịu gánh nặng chi tiêu toàn bộ ngay lập tức. Khi cân nhắc, bạn cần:
- Nghiên cứu kỹ lưỡng: Lãi suất, phí, điều khoản.
- So sánh các ngân hàng: Để chọn ưu đãi tốt nhất.
- Tính toán chi phí thực tế: Đảm bảo khả năng chi trả hàng tháng.
- Đọc kỹ hợp đồng: Tránh rủi ro pháp lý.
- Chọn đại lý uy tín: Đảm bảo chất lượng dịch vụ hậu mãi.
Nếu bạn đã chuẩn bị đầy đủ hồ sơ是多少钱, đã hiểu rõ các điều kiện và có kế hoạch tài chính hợp lý, việc mua Toyota Wigo trả góp sẽ mang lại lợi ích vượt trội. Hãy nhớ, mua xe không chỉ là mua một chiếc phương tiện di chuyển mà còn là đầu tư vào tương lai tài chính của mình. Good luck!