
Khi tham gia giao thông, rủi ro về tai nạn, hỏng hóc hay thiệt hại do thiên tai là điều không ai mong muốn. Trong đó, biểu phí bảo hiểm vật chất xe ô tô mic là một khái niệm quan trọng nhưng nhiều người chủ xe vẫn còn bỡ ngỡ. Bài viết này sẽ phân tích toàn diện về loại phí bảo hiểm này, giúp bạn hiểu rõ cách tính, phạm vi bồi thường và so sánh để lựa chọn gói phù hợp nhất với nhu cầu và ngân sách.
Có thể bạn quan tâm: Ép Biển Số Xe Ô Tô: Các Loại Phổ Biến & Quy Trình Chi Tiết
Tóm Tắt Nhanh Các Gói Bảo Hiểm Vật Chất Phổ Biến
| Tên Gói Bảo Hiểm | Mức Phí Tham Khảo (Năm) | Phạm Vi Bồi Thường Chính | Ưu Điểm Nổi Bật |
|---|---|---|---|
| Bảo hiểm vật chất cơ bản | 1.5% – 3% giá trị xe | Hư hỏng do tai nạn, hỏa hoạn, nước lũ, va chạm vật thể. | Phí hợp lý, bảo vệ cơ bản nhất. |
| Bảo hiểm vật chất mở rộng | 2.5% – 4.5% giá trị xe | Bao gồm cả cơ bản + thàm, mất mát, trầy xước thân xe. | Phạm vi rộng, bảo vệ gần như toàn diện. |
| Bảo hiểm vật chất + trách nhiệm dân sự | Tổng từ 3% – 5% | Kết hợp vật chất mở rộng + bồi thường cho người thứ ba. | Cực kỳ an toàn, giảm rủi ro tài chính tối đa. |
| Bảo hiểm xe đăng ký kinh doanh | Cao hơn 10-20% | Tương tự mở rộng nhưng điều kiện chịu trách nhiệm phức tạp hơn. | Cho xe hoạt động dịch vụ, đối tượng rủi ro cao. |
Lưu ý: Các mức phí trên là tham khảo, biểu phí cụ thể phụ thuộc vào giá trị định giá xe, tuổi xe, lịch sử tai nạn của chủ xe và chính sách từng công ty bảo hiểm.
Có thể bạn quan tâm: Biển Số Xe Ô Tô Là Gì? Cách Xác Định Chủ Sở Hữu Đúng Cách
Đánh Giá Chi Tiết Về Biểu Phí Bảo Hiểm Vật Chất
Hiểu Rõ “Biểu Phí” Là Gì?
Trong ngữ cảnh bảo hiểm ô tô, “biểu phí” (hay tỷ lệ phí) là phần trăm được áp dụng trên giá trị định giá của xe để tính ra số tiền phí bảo hiểm cần đóng. Đây không phải là một con số cố định mà là một biểu thức toán học: Phí bảo hiểm = Giá trị xe x Biểu phí (%). Biểu phí này do công ty bảo hiểm quy định dựa trên đánh giá rủi ro của dòng xe, độ tuổi, đối tượng sử dụng và lịch sử bồi thường của chủ xe.
Ví dụ: Một xe có giá trị định giá là 500 triệu đồng với biểu phí vật chất cơ bản là 2% thì số tiền phí hàng năm sẽ là: 500.000.000 x 2% = 10.000.000 đồng.
Các Loại Hình Bảo Hiểm Vật Chất Chính
Để hiểu rõ biểu phí bảo hiểm vật chất, trước hết cần phân biệt các gói bảo hiểm vật chất chính:
- Bảo hiểm vật chất cơ bản (Compulsory – Bắt buộc theo luật): Đây là gói tối thiểu, bắt buộc khi đăng ký xe. Nó bồi thường cho xe của bạn khi bị hư hỏng do tai nạn giao thông, hỏa hoạn, nước lũ, va chạm với vật thể. Biểu phí cho gói này thường thấp nhất.
- Bảo hiểm vật chất mở rộng (Voluntary – Tự nguyện): Bổ sung cho gói cơ bản, mở rộng phạm vi bồi thường sang các rủi ro như thiệt hại do thàm (vandalism), mất mát toàn bộ xe, trầy xước thân xe không do va chạm. Biểu phí cao hơn cơ bản đáng kể.
- Bảo hiểm vật chất trọn gói: Thường là sự kết hợp của vật chất mở rộng và bảo hiểm trách nhiệm dân sự (bồi thường cho người thứ ba bị thương hoặc tài sản bị hư hỏng do xe bạn gây ra). Đây là gói an toàn nhất và phổ biến nhất đối với chủ xe cá nhân.
Các Yếu Tố Ảnh Hưởng Trực Tiếp Đến Biểu Phí
Biểu phí không phải là con số áp dụng chung cho tất cả. Các yếu tố sau khiến nó dao động mạnh:
- Giá Trị Định Giá Xe: Yếu tố cốt lõi. Xe đắt tiền hơn (xe sang, SUV) thường có biểu phí % cao hơn xe phổ thông do chi phí sửa chữa, thay thế linh kiện cao.
- Tuổi Thọ Xe: Xe mới (dưới 3-5 năm) có biểu phí thấp hơn xe cũ do độ bền, công nghệ an toàn và tỷ lệ hỏng hóc thấp hơn.
- Lịch Sử Tai Nạn & Bồi Thường: Chủ xe có lịch sử “sạch” (không tai nạn, không khiếu nại) thường được ưu đãi biểu phí thấp hơn. Ngược lại, nếu xe bạn từng bị bồi thường lớn, biểu phí sẽ tăng.
- Đối Tượng & Mục Đích Sử Dụng: Xe cá nhân, xe gia đình có biểu phí thấp hơn xe đăng ký kinh doanh (taxi, xe khách, xe công ty) vì mức độ rủi ro cao hơn đáng kể.
- Công Ty Bảo Hiểm & Chính Sách: Mỗi công ty có cách tính toán và mức biểu phí riêng dựa trên dữ liệu thống kê rủi ro của họ. Việc so sánh biểu phí bảo hiểm vật chất xe ô tô mic giữa các đơn vị là bước quan trọng.
- Khu Vực Đăng Ký & Lưu Hành: Xe hoạt động tại các thành phố lớn, khu vực giao thông phức tạp thường có biểu phí cao hơn xe chạy chủ yếu ở nông thôn do xác suất va chạm cao hơn.
Quy Trình Tính Biểu Phí Thực Tế
- Xác định giá trị định giá xe: Dựa trên giá mua, khấu hao, thị trường hiện tại. Công ty bảo hiểm có thể có bảng giá định riêng.
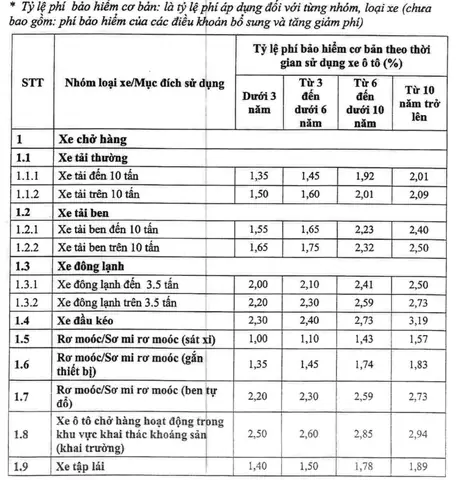
- Xác định tỷ lệ % (biểu phí) áp dụng: Đây là bước then chốt. Bạn cần hỏi trực tiếp công ty bảo hiểm về biểu phí bảo hiểm vật chất cho dòng xe, năm sản xuất và mục đích sử dụng cụ thể của bạn. Họ sẽ đưa ra bảng biểu phí (rate table).
- Áp dụng công thức: Phí = Giá trị xe x Biểu phí (%).
- Cộng thêm các khoản phụ phí: Thuế giá trị gia tăng (VAT), phí quản lý, phí cấp phép (nếu có).
Ví dụ minh họa:
- Xe: Peugeot 3008, năm 2026, giá trị định giá 650 triệu đồng.
- Biểu phí vật chất mở rộng từ Công ty A: 3.2%.
- Tính toán: 650.000.000 x 3.2% = 20.800.000 đồng.
- Cộng VAT 10%: 20.800.000 x 1.1 = 22.880.000 đồng (tổng phí ước tính).
Lời Khuyên Khi Đàm Phán và Lựa Chọn
Có thể bạn quan tâm: Biển Số Xe Ô Tô Nha Trang: Ý Nghĩa, Cách Đọc & Hướng Dẫn Chi Tiết
- Yêu cầu bảng biểu phí chi tiết: Luôn yêu cầu công ty bảo hiểm cung cấp bảng tỷ lệ (%) cụ thể cho từng loại xe và gói bảo hiểm. Đừng chỉ tin vào con số cuối cùng.
- So sánh ít nhất 3-5 công ty: Biểu phí và điều khoản bồi thường có thể khác biệt lớn. Sử dụng các trang web so sánh bảo hiểm uy tín hoặc liên hệ trực tiếp.
- Đọc kỹ điều khoản loại trừ: Gói bảo hiểm có biểu phí thấp nhất có thể đi kèm nhiều điều kiện loại trừ (ví dụ: không bồi thường khi xe bị ngập nước nếu bạn không có thêm gói ngập nước riêng). Hiểu rõ điều khoản “điều kiện chịu trách nhiệm” (warranty conditions) là quan trọng hơn cả biểu phí.
- Xem xét đội ngũ xử lý bồi thường: Một công ty có biểu phí cao hơn một chút nhưng có mạng lưới garage ủy quyền rộng, quy trình bồi thường nhanh chóng, minh bạch thì về lâu dài sẽ tiết kiệm được nhiều chi phí và thời gian phiền phức.
- Tận dụng ưu đãi: Nhiều công ty bảo hiểm có chương trình ưu đãi cho khách hàng mới, khách hàng mua gói kết hợp (bảo hiểm vật chất + trách nhiệm dân sự), hoặc khách hàng là thành viên của các câu lạc bộ ô tô.
Có thể bạn quan tâm: Top 5 Trung Tâm Đào Tạo Lái Xe Ô Tô Uy Tín Nhất Tại Đà Nẵng (đánh Giá Chi Tiết & Hướng Dẫn Thủ Tục)
Phân Tích Ưu Nhược Điểm Của Các Gói Theo Góc Độ Người Dùng
Gói Vật Chất Cơ Bản:
- Ưu điểm: Chi phí tối thiểu, đáp ứng yêu cầu pháp lý khi đăng kiểm. Phù hợp với xe cũ, giá trị thấp, người lái xe cẩn thận và có khoản dự phòng sửa chữa cá nhân.
- Nhược điểm: Phạm vi bồi thường rất hạn chế. Không bảo vệ trước rủi ro phổ biến như trầy xước, mất mát. Một tai nạn nhỏ có thể khiến bạn phải trả toàn bộ chi phí sửa chữa.
Gói Vật Chất Mở Rộng:
- Ưu điểm: Bảo vệ gần như toàn diện cho thân xe. Giảm thiểu tối đa chi phí sửa chữa phát sinh từ các sự cố không do va chạm giao thông. Mang lại sự an tâm tinh thần lớn.
- Nhược điểm: Phí cao hơn đáng kể so với cơ bản. Một số công ty có trần bồi thường cho hư hỏng thân xe (ví dụ: 30-50% giá trị xe) và điều kiện sử dụng garage ủy quyền khá khắt khe.
Gói Trọn Gói (Vật Chất + Trách Nhiệm Dân Sự):
- Ưu điểm: An toàn tối đa. Bạn không chỉ bảo vệ xe của mình mà còn bảo vệ tài chính khỏi những khoản bồi thường lớn, thậm chí là vô giá nếu gây tai nạn nghiêm trọng. Đây là khuyến nghị của đa số chuyên gia và người có kinh nghiệm.
- Nhược điểm: Chi phí cao nhất. Cần đọc kỹ giới hạn trách nhiệm dân sự (mức bồi thường tối đa cho mỗi vụ tai nạn).
Câu Hỏi Thường Gặp (FAQ)
Q1: Biểu phí bảo hiểm vật chất có giảm theo năm nếu tôi không bồi thường không?
A: Có. Hầu hết các công ty bảo hiểm có chính sách “không khiếu nại” (no claim bonus – NCB). Nếu trong một năm bạn không làm bất kỳ vụ bồi thường nào, năm sau biểu phí của bạn sẽ được giảm từ 5% đến 10%, tùy chính sách. Đây là lợi ích lớn cho người lái xe an toàn.
Q2: Tôi nên chọn biểu phí cố định hay biểu phí theo giá trị xe (thực tế)?
A: Hiện nay, hầu hết các gói bảo hiểm vật chất đều tính theo giá trị định giá xe tại thời điểm mua bảo hiểm (biểu phí %). Một số gói có thể có biểu phí cố định cho một số dòng xe phổ thông, nhưng với xe đắt tiền, biểu phí theo % là phổ biến và công bằng hơn. Bạn cần hỏi rõ cách tính của từng công ty.
Q3: Biểu phí bảo hiểm vật chất có bao gồm phí bảo hiểm trách nhiệm dân sự không?
A: Không. Biểu phí bảo hiểm vật chất chỉ áp dụng cho phần bảo hiểm bồi thường thiệt hại về tài sản (xe của bạn). Phí bảo hiểm trách nhiệm dân sự (bồi thường cho người khác) là một phần phí riêng biệt, thường được cộng thêm khi bạn mua gói trọn gói.
Q4: Tôi có thể mua bảo hiểm vật chất cho xe đã qua sửa chữa lớn (va chạm, thay thế thân xe) không?
A: Có thể, nhưng điều kiện rất khắt khe. Công ty bảo hiểm sẽ yêu cầu cung cấp đầy đủ hóa đơn, chứng từ sửa chữa từ garage uy tín. Họ có thể từ chối bảo hiểm cho những phần đã sửa chữa đó, hoặc tăng biểu phí lên cao. Thông tin này cần được trình bày minh bạch ngay từ đầu khi đề nghị mua bảo hiểm.
Q5: Làm sao để biết biểu phí hiện tại có hợp lý không?
A: So sánh trực tiếp. Hãy lấy cùng một thông số (giá trị xe, năm sản xuất, đối tượng sử dụng) để hỏi giá và biểu phí từ ít nhất 3 công ty bảo hiểm lớn. Đồng thời, so sánh kỹ điều khoản bồi thường, trần bồi thường, danh sách garage ủy quyền và thời gian xử lý bồi thường. Đừng chỉ chạy theo số tiền phí thấp nhất.
Kết Luận và Khuyến Nghị
Biểu phí bảo hiểm vật chất xe ô tô mic không phải là một con số bí ẩn, mà là kết quả của một công thức dựa trên giá trị xe và tỷ lệ rủi ro được xác định bởi công ty bảo hiểm. Hiểu rõ các thành phần cấu thành nên chi phí này, từ giá trị xe đến các yếu tố cá nhân, sẽ giúp bạn chủ động trong việc lựa chọn gói bảo hiểm phù hợp.
Để có quyết định tối ưu, đừng chỉ dừng lại ở việc tìm biểu phí bảo hiểm vật chất thấp nhất. Hãy ưu tiên xem xét phạm vi bồi thường và chất lượng dịch vụ bồi thường. Một gói bảo hiểm có biểu phí hợp lý, điều khoản rõ ràng và mạng lưới hỗ trợ rộng rãi sẽ mang lại giá trị bảo vệ thực sự, biến chi phí hàng năm thành một khoản đầu tư thông minh cho sự an tâm của bạn và chiếc xe bạn yêu quý.
Để được tư vấn chi tiết và nhận báo giá cụ thể cho chính model xe của mình, bạn nên liên hệ trực tiếp với các đại lý bảo hiểm uy tín hoặc tham khảo các trang chuyên về so sánh dịch vụ bảo hiểm ô tô. Một quyết định sáng suốt ngay từ đầu sẽ giúp bạn tránh được nhiều rủi ro tài chính không đáng có trên đường.