
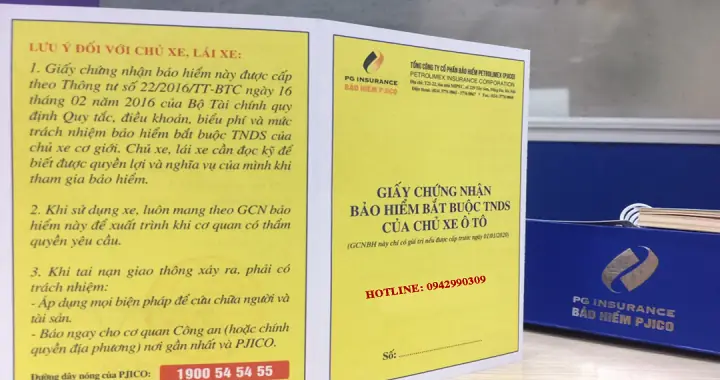
Theo quy định của pháp luật Việt Nam, việc tham gia bảo hiểm trách nhiệm dân sự là nghĩa vụ bắt buộc đối với mọi chủ sở hữu xe cơ giới. Biểu phí bảo hiểm ô tô chính là mức phí mà chủ xe phải nộp hàng năm để duy trì hiệu lực của giấy chứng nhận bảo hiểm này. Hiểu rõ cách tính phí, các yếu tố ảnh hưởng và quy định về mức bồi thường sẽ giúp bạn chủ động hơn trong việc quản lý chi phí và bảo vệ quyền lợi khi tham gia giao thông. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện và cập nhật nhất về biểu phí bảo hiểm ô tô hiện hành.
Có thể bạn quan tâm: Biển Số Xe Ô Tô Cần Thơ: Hướng Dẫn Đăng Ký Toàn Diện
Có thể bạn quan tâm: Che, Làm Mờ Biển Số Xe Ô Tô: Mức Phạt & Hậu Quả Pháp Lý Cần Biết
Tóm Tắt Các Thông Tin Quan Trọng Về Biểu Phí Bảo Hiểm Ô Tô
Dưới đây là những điểm cốt lõi bạn cần nắm vững về biểu phí bảo hiểm ô tô:
- Tính bắt buộc: Bảo hiểm trách nhiệm dân sự là loại bảo hiểm xe ô tô bắt buộc theo Luật Giao thông đường bộ.
- Cơ sở tính phí: Mức phí được quy định chi tiết trong biểu phí theo từng phân loại xe, chủ yếu dựa trên số chỗ ngồi và mục đích sử dụng (kinh doanh hay không kinh doanh vận tải).
- Các yếu tố điều chỉnh: Phí sẽ thay đổi nếu xe là xe tập lái (tăng 20%) hoặc xe taxi (tăng 70% so với xe kinh doanh thông thường).
- Mức bồi thường tối đa: Doanh nghiệp bảo hiểm có trách nhiệm bồi thường tối đa 100 triệu đồng/người/vụ tai nạn và 100 triệu đồng/vụ tai nạn cho thiệt hại tài sản (với ô tô gây ra).
- Giá trị gia tăng (VAT): Các mức phí trong biểu phí chưa bao gồm thuế VAT 10%.
Có thể bạn quan tâm: Biển Số Xe Ô Tô 30f Thuộc Tỉnh Thành Nào? Giải Mã Chi Tiết
Bảng Biểu Phí Bảo Hiểm Trách Nhiệm Dân Sự Ô Tô Cập Nhật Theo Thông Tư 22/2026/TT-BTC
Dưới đây là bảng biểu phí chi tiết và đầy đủ nhất hiện nay, áp dụng cho các loại xe ô tô. Bạn cần xác định chính xác loại xe của mình để tra cứu mức phí tương ứng.
A. Xe Ô Tô Không Kinh Doanh Vận Tải (Xe cá nhân, gia đình)
Đây là nhóm xe phổ biến nhất, bao gồm các xe du lịch, xe gia đình mà mục đích sử dụng không phải để chở khách, hàng có tính thương mại.
| Số TT | Loại Xe | Phí Bảo Hiểm/Năm (Đồng) |
|---|---|---|
| 1 | Xe dưới 6 chỗ ngồi (ví dụ: Peugeot 2008, 3008, 5008, Toyota Vios, Hyundai Accent…) | 437.000 |
| 2 | Xe từ 6 đến 11 chỗ ngồi (ví dụ: Toyota Innova, Mitsubishi Xpander, Hyundai Santa Fe…) | 794.000 |
| 3 | Xe từ 12 đến 24 chỗ ngồi (ví dụ: xe khách du lịch 29 chỗ) | 1.270.000 |
| 4 | Xe trên 24 chỗ ngồi (xe khách lớn) | 1.825.000 |
| 5 | Xe vừa chở người vừa chở hàng (Pickup, Minivan – ví dụ: Ford Ranger, Toyota Hilux, Mitsubishi L200…) | 933.000 |
B. Xe Ô Tô Kinh Doanh Vận Tải
Nhóm này bao gồm các xe được sử dụng để vận chuyển hành khách hoặc hàng hóa có tính thương mại, phí cao hơn đáng kể so với xe cá nhân do mức độ rủi ro được đánh giá cao hơn.
| Số TT | Số Chỗ Ngồi Theo Đăng Ký | Phí Bảo Hiểm/Năm (Đồng) |
|---|---|---|
| 1 | Dưới 6 chỗ (thường là xe taxi 4-5 chỗ) | 756.000 |
| 2 | 6 chỗ | 929.000 |
| 3 | 7 chỗ | 1.080.000 |
| 4 | 8 chỗ | 1.253.000 |
| 5 | 9 chỗ | 1.404.000 |
| 6 | 10 chỗ | 1.512.000 |
| 7 | 11 chỗ | 1.656.000 |
| 8 | 12 chỗ | 1.822.000 |
| 9 | 13 chỗ | 2.049.000 |
| 10 | 14 chỗ | 2.221.000 |
| 11 | 15 chỗ | 2.394.000 |
| 12 | 16 chỗ | 3.054.000 |
| 13 | 17 chỗ | 2.718.000 |
| 14 | 18 chỗ | 2.869.000 |
| 15 | 19 chỗ | 3.041.000 |
| 16 | 20 chỗ | 3.191.000 |
| 17 | 21 chỗ | 3.364.000 |
| 18 | 22 chỗ | 3.515.000 |
| 19 | 23 chỗ | 3.688.000 |
| 20 | 24 chỗ | 4.632.000 |
| 21 | 25 chỗ | 4.813.000 |
| 22 | Trên 25 chỗ | [4.813.000 + 30.000 x (Số chỗ – 25)] |
C. Xe Ô Tô Chở Hàng (Xe Tải)
Phí cho xe tải cũng được phân loại dựa trên trọng tải cho phép.
| Số TT | Tải Trọng Cho Phép | Phí Bảo Hiểm/Năm (Đồng) |
|---|---|---|
| 1 | Dưới 3 tấn (xe tải nhỏ) | 853.000 |
| 2 | Từ 3 đến dưới 8 tấn (xe tải trung) | 1.660.000 |
| 3 | Từ 8 đến dưới 15 tấn (xe tải nặng) | 2.746.000 |
| 4 | Trên 15 tấn (xe container, xe đầu kéo) | 3.200.000 |
D. Các Trường Hợp Điều Chỉnh Phí Đặc Biệt
- Xe tập lái: Mức phí được tính bằng 120% của phí xe cùng loại quy định tại mục A.5 (xe vừa chở người vừa chở hàng) và mục C (xe tải).
- Xe taxi: Mức phí được tính bằng 170% của phí xe kinh doanh vận tải cùng số chỗ ngồi quy định tại mục B.
- Thuế giá trị gia tăng (VAT): Tất cả các mức phí trên chưa bao gồm thuế VAT 10%. Tổng số tiền cần nộp sẽ là: (Phí theo biểu phí) x 110%.
Có thể bạn quan tâm: Bìa Lốp Xe Ô Tô Là Gì? Tìm Hiểu Chi Tiết Về Công Dụng Và Các Loại
Hiểu Rõ Về Mức Bồi Thường Tối Đa Của Bảo Hiểm
Việc nộp phí bảo hiểm không có nghĩa là doanh nghiệp bảo hiểm sẽ chi trả mọi thiệt hại vô hạn. Có những giới hạn rõ ràng về mức bồi thường tối đa cho mỗi vụ tai nạn. Theo quy định hiện hành:
- Thiệt hại về thân thể, tính mạng: Tối đa 100.000.000 đồng (100 triệu đồng) cho mỗi người bị thiệt hại trong một vụ tai nạn.
- Thiệt hại về tài sản: Tối đa 100.000.000 đồng (100 triệu đồng) cho tổng số thiệt hại tài sản do xe ô tô gây ra trong một vụ tai nạn. Riêng thiệt hại do xe máy gây ra thì giới hạn là 50 triệu đồng/vụ.
Ví dụ minh họa: Nếu xe ô tô của bạn gây tai nạn làm 2 người bị thương và hỏng xe máy của một người khác, tổng mức bồi thường tối đa có thể lên tới: (100 triệu x 2 người) + 100 triệu (tài sản) = 300 triệu đồng. Tuy nhiên, mỗi người bị thương chỉ nhận tối đa 100 triệu.
Các Trường Hợp Doanh Nghiệp Bảo Hiểm Không Bồi Thường
Dù đã có giấy chứng nhận bảo hiểm, trong những trường hợp sau, doanh nghiệp bảo hiểm có quyền từ chối chi trả:
- Chủ xe, lái xe hoặc bên thứ ba cố ý gây thiệt hại.
- Lái xe gây tai nạn cố ý bỏ chạy (không dừng lại, không xử lý theo quy trình).
- Lái xe không có Giấy phép lái xe (GPLX) hợp lệ, hoặc GPLX không phù hợp với loại xe, hoặc đang bị tước GPLX.
- Xe không có Giấy chứng nhận bảo hiểm còn hiệu lực tại thời điểm xảy ra tai nạn.
- Tai nạn xảy ra khi xe đang tham gia các hoạt động đua xe, thử nghiệm tốc độ hoặc các hoạt động phi pháp khác.
Mẹo Thực Tế Khi Mua & Quản Lý Bảo Hiểm Ô Tô
- Xác định đúng loại xe: Trước khi mua, hãy kiểm tra kỹ giấy tờ xe để xác định chính xác loại xe của bạn thuộc nhóm nào trong biểu phí. Sự nhầm lẫn giữa “xe không kinh doanh” và “xe kinh doanh” sẽ dẫn đến mức phí chênh lệch rất lớn.
- So sánh giá tại nhiều công ty: Mức phí bắt buộc là cố định theo biểu phí nhà nước. Tuy nhiên, các doanh nghiệp bảo hiểm có thể có các gói dịch vụ đi kèm, chính sách hỗ trợ khách hàng và thủ tục bồi thường khác nhau. Hãy lựa chọn công ty uy tín, có hạng mạng bồi thường rộng và quy trình giải quyết nhanh chóng.
- Chú ý đến thời hạn: Giấy chứng nhận bảo hiểm thường có hiệu lực 1 năm. Bạn cần ghi nhớ ngày hết hạn để gia hạn kịp thời, tránh bị phạt khi lưu hành xe không có bảo hiểm.
- Giữ bằng chứng: Luôn giữ lại bản photo Giấy chứng nhận bảo hiểm trong xe và bản gốc tại nơi cất giữ an toàn. Khi xảy ra tai nạn, đây là giấy tờ bắt buộc phải có.
- Khai báo thông tin trung thực: Khi ký hợp đồng, bạn phải khai báo đầy đủ và trung thực thông tin về xe và người lái. Sai sót có thể dẫn đến việc từ chối bồi thường sau này.
Việc nắm rõ biểu phí bảo hiểm ô tô không chỉ giúp bạn tuân thủ pháp luật mà còn là bước đầu tiên để bảo vệ tài chính cá nhân trước những rủi ro không lường trước trên đường. Để được tư vấn chi tiết hơn về các gói bảo hiểm phù hợp với nhu cầu cụ thể của chiếc xe bạn đang sở hữu, bạn có thể tham khảo thêm các thông tin hữu ích khác tại peugeotninhbinh3s.vn. Hãy luôn là người lái xe am hiểu và có trách nhiệm.