
Biểu phí bảo hiểm vật chất xe ô tô là tổng hợp toàn bộ các khoản chi phí mà chủ xe phải chi trả khi tham gia hợp đồng bảo hiểm vật chất, hay còn gọi là bảo hiểm xe cơ giới. Đây là một trong những yếu tố tài chính quan trọng hàng đầu mà mọi chủ sở hữu phương tiện cần nắm vững để lập kế hoạch bảo vệ tài sản một cách tối ưu và tiết kiệm. Hiểu rõ cấu trúc biểu phí này không chỉ giúp bạn so sánh và lựa chọn gói bảo hiểm phù hợp từ các công ty như PJICO hay các đối thủ khác, mà còn trang bị kiến thức để đàm phán và tránh các khoản phí phát sinh không đáng có. Bài viết này sẽ phân tích chi tiết từng thành phần, công thức tính toán, các yếu tố ảnh hưởng và những lưu ý thiết thực khi đóng bảo hiểm vật chất xe ô tô.
Có thể bạn quan tâm: Biển Số Xe 6 Chữ Số: Tất Tần Tật Quy Định Và Thủ Tục Đổi Mới Nhất
Tóm Tắt Các Bước Tính Biểu Phí Bảo Hiểm Vật Chất
- Xác định giá trị thực tế của xe (giá mới, giá thị trường tại thời điểm mua bảo hiểm).
- Chọn tỷ lệ bồi thường (thường là 80%, 90%, 100% so với giá trị xe).
- Tra bảng phí cơ bản của công ty bảo hiểm dựa trên loại xe, địa bàn và lịch sử sử dụng.
- Cộng thêm các phụ phí (phí quản lý, phí phát triển nguồn, phí bảo hiểm trách nhiệm dân sự nếu đóng chung).
- Trừ các mức chiết khấu, ưu đãi (nếu có) dựa trên lịch sử giao thông, đội xe, đối tác.
- Nhân với thuế giá trị gia tăng (VAT) theo quy định hiện hành (thường 10%).
Có thể bạn quan tâm: Biển Số Xe Ô Tô Đồng Nai: Dịch Vụ Máy Ép Biển Số Chuyên Nghiệp
Biểu Phí Bảo Hiểm Vật Chất Xe Ô Tô Là Gì?
Biểu phí bảo hiểm vật chất xe ô tô, về bản chất, chính là phí bảo hiểm mà chủ xe phải nộp cho doanh nghiệp bảo hiểm (như PJICO, PTI, PVI,…) để đổi lấy cam kết bồi thường thiệt hại vật chất cho xe của mình trong các trường hợp gặp tai nạn, hỏng hóc do các nguyên nhân được quy định trong hợp đồng. Thuật ngữ “biểu phí” nhấn mạnh vào tính minh bạch và có quy định cụ thể, thường được thể hiện qua một bảng giá (biểu giá) công khai của từng công ty.
Khác với bảo hiểm trách nhiệm dân sự (bắt buộc) chỉ bồi thường tổn thất cho bên thứ ba, bảo hiểm vật chất tập trung bảo vệ chính tài sản của chủ xe. Do đó, biểu phí của nó thường cao hơn và được tính toán dựa trên giá trị thực tế của xe. Mức phí này không cố định mà dao động phụ thuộc vào hàng loạt yếu tố, từ đặc điểm xe cộ đến lịch sử lái xe của chủ sở hữu. Việc hiểu rõ cơ cấu biểu phí giúp người tiêu dùng phân biệt được giá trị thực sự của gói bảo hiểm, tránh tình trạng chỉ so sánh giá tuyệt đối giữa các công ty mà bỏ qua các điều khoản, giới hạn bồi thường đi kèm.
Có thể bạn quan tâm: Top 10 Biển Số Xe Ô Tô Đẹp Nhất Tại Hà Nội
Các Thành Phần Cấu Thành Biểu Phí Bảo Hiểm Vật Chất
Biểu phí bạn thấy trên bảng giá của công ty bảo hiểm thường là tổng của nhiều khoản. Việc phân tích rõ từng thành phần này là bước không thể thiếu để hiểu tại sao mức phí giữa các công ty và giữa các xe lại khác biệt.
Phí Cơ Bản (Gross Premium)
Đây là thành phần chính, chiếm tỷ lệ lớn nhất trong biểu phí. Nó được tính dựa trên:
- Giá trị tham chiếu của xe: Thường là giá xe mới tại thời điểm sản xuất, được nhà sản xuất công bố. Với xe đã qua sử dụng, công ty sẽ có bảng định giá riêng dựa trên giá thị trường thời điểm đóng bảo hiểm.
- Tỷ lệ bồi thường (Sum Insured Ratio): Tỷ lệ phần trăm giá trị xe mà bạn muốn được bảo hiểm (thường 80%, 90%, 100%). Tỷ lệ càng cao, phí cơ bản càng lớn.
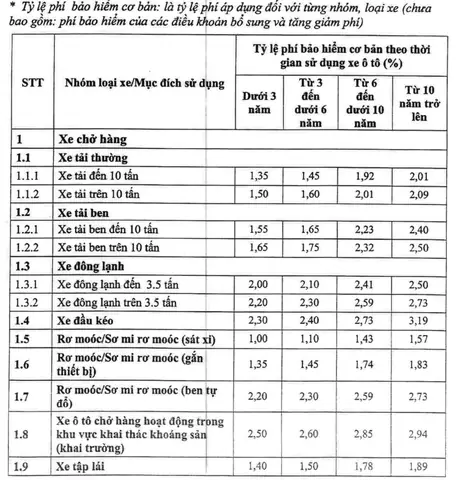
- Biểu phí cơ sở (Base Rate): Mỗi công ty bảo hiểm có bảng biểu phí riêng cho từng nhóm xe (theo mã loại xe, công suất, số chỗ ngồi) và theo từng khu vực địa lý. Biểu phí này thường được tính trên mỗi đơn vị giá trị xe (ví dụ: % so với giá xe, hoặc một số tiền cố định cho mỗi triệu đồng giá trị xe).
- Hệ số điều chỉnh (Loading Factor): Các hệ số nhân dựa trên lịch sử sử dụng xe, tuổi xe, đối tượng lái xe (ví dụ: xe kinh doanh vận tải sẽ có hệ số cao hơn xe cá nhân).
Phụ Phí (Additional Charges)
Ngoài phí cơ bản, biểu phí thường bao gồm thêm:
- Phí quản lý (Administration Fee): Khoản phí cố định hoặc theo tỷ lệ nhỏ để chi trả cho chi phí hành chính, lập hợp đồng.
- Phí phát triển nguồn (Development Charge): Đôi khi được gọi là phí đại lý, là khoản chi phí cho mạng lưới phân phối.
- Phí bảo hiểm trách nhiệm dân sự (nếu đóng gói): Nếu bạn đóng chung gói bảo hiểm vật chất và trách nhiệm dân sự (bắt buộc), phí của phần trách nhiệm dân sự sẽ được cộng vào.
Thuế Giá Trị Gia Tăng (VAT)
Toàn bộ tổng phí bảo hiểm (phí cơ bản + phụ phí) đều phải chịu thuế GTGT theo quy định của pháp luật Việt Nam (hiện hành là 10%). Đây là khoản phụ phí bắt buộc, được tính trên tổng các khoản phí trước thuế.
Tóm lại, công thức tổng quát có thể diễn giải như sau:
Biểu Phí Tổng = (Giá Trị Xe Tỷ Lệ Bồi Thường Biểu Phí Cơ Sở Hệ Số Điều Chỉnh) + Các Phụ Phí + (Tổng Các Khoản Phí Trước Thuế Thuế Suất VAT)
Cách Tính Biểu Phí Bảo Hiểm Vật Chất Cụ Thể
Để minh họa rõ ràng, chúng ta sẽ lấy một ví dụ thực tế. Giả sử bạn sở hữu một chiếc Toyota Corolla Cross 1.8G, năm sản xuất 2026, giá trị thị trường hiện tại được định giá khoảng 900 triệu đồng, đăng ký tại Hà Nội, và là xe cá nhân không kinh doanh vận tải. Bạn muốn đóng bảo hiểm vật chất với tỷ lệ bồi thường 100%.
Bước 1: Xác định giá trị bảo hiểm (Sum Insured).
Giá trị bảo hiểm = Giá trị thị trường xe Tỷ lệ bồi thường = 900,000,000 đồng 100% = 900,000,000 đồng.
Có thể bạn quan tâm: Biểu Diễn Xe Ô Tô (drift) Trên Đường Phố: Quy Định Pháp Luật Và Mức Xử Phạt
Bước 2: Tra bảng biểu phí cơ sở.
Giả sử biểu phí cơ sở của công ty PJICO cho nhóm xe SUV cỡ nhỏ tại Hà Nội là 0.45% trên giá trị bảo hiểm.
Phí cơ bản trước điều chỉnh = 900,000,000 đồng 0.45% = 4,050,000 đồng.
Bước 3: Áp dụng hệ số điều chỉnh.
Vì là xe mới (dưới 3 năm), chủ xe cá nhân, không có lịch sử tai nạn, hệ số điều chỉnh có thể là 1.0 (không tăng/giảm). Phí cơ bản sau điều chỉnh vẫn là 4,050,000 đồng.
Bước 4: Cộng phụ phí.
Giả sử phí quản lý là 100,000 đồng/gói. Tổng phí trước thuế = 4,050,000 + 100,000 = 4,150,000 đồng.
Bước 5: Tính thuế GTGT.
Thuế GTGT (10%) = 4,150,000 đồng 10% = 415,000 đồng.
Bước 6: Tổng biểu phí.
Biểu phí tổng cộng = 4,150,000 + 415,000 = 4,565,000 đồng.
Lưu ý quan trọng: Đây chỉ là ví dụ minh họa. Biểu phí thực tế phụ thuộc hoàn toàn vào bảng giá nội bộ, chính sách ưu đãi và đánh giá rủi ro cụ thể của từng công ty bảo hiểm tại thời điểm bạn đóng phí. Mức phí có thể chênh lệch đáng kể giữa các công ty, do mỗi nơi có cách tính toán rủi ro và chính sách chiết khấu khác nhau. Để có con số chính xác, bạn cần liên hệ trực tiếp với đại lý bảo hiểm hoặc sử dụng công cụ tính phí trực tuyến trên website của họ.
Các Yếu Tố Ảnh Hưởng Đến Mức Biểu Phí
Không phải xe nào cũng có mức phí giống nhau, ngay cả khi giá trị tương đương. Dưới đây là những yếu tố then chốt mà các công ty bảo hiểm như PJICO dùng để xác định biểu phí của bạn:
- Đặc điểm xe cộ: Loại xe (sedan, SUV, xe tải), mã loại xe (công suất, số chỗ), năm sản xuất, giá trị thị trường. Xe có giá trị cao, công suất lớn thường có phí cao hơn. Xe cũ (trên 10 năm) có thể bị hạn chế bồi thường hoặc phí cao do rủi ro hỏng hóc lớn.
- Đối tượng lái xe và lịch sử sử dụng: Độ tuổi, giấy phép lái xe, lịch sử giao thông (có vi phạm, tai nạn trong 3-5 năm gần nhất). Lái xe lành nghề, không vi phạm sẽ được hưởng phí ưu đãi. Xe được sử dụng cho mục đích kinh doanh vận tải (thuê bao, gọi xe) sẽ có mức phí cao hơn xe cá nhân.
- Địa điểm đăng ký và sử dụng xe: Các thành phố lớn, khu vực giao thông phức tạp, mật độ phương tiện cao (Hà Nội, TP.HCM) thường có biểu phí cao hơn vì rủi ro tai nạn lớn hơn so với vùng nông thôn.
- Tỷ lệ bồi thường và giới hạn trách nhiệm: Chọn tỷ lệ 100% sẽ đắt hơn 80%. Việc thêm vào các gói phụ kiện rời (bảo hiểm kính, thân xe riêng biệt) cũng làm tăng phí.
- Chính sách ưu đãi của công ty: Mỗi công ty bảo hiểm có chương trình khuyến mại, chiết khấu cho khách hàng mới, khách hàng thân thiết, hoặc khi đóng nhiều gói bảo hiểm cùng lúc (ví dụ: bảo hiểm vật chất + trách nhiệm dân sự + bảo hiểm người lái).
So Sánh Biểu Phí Giữa Các Công Ty Bảo Hiểm (Ví Dụ: PJICO và Các Đối Thủ)
Khi tìm hiểu biểu phí bảo hiểm vật chất xe ô tô, nhiều người thường so sánh giữa các nhà cung cấp. Dưới đây là một số điểm quan sát chung (dựa trên báo cáo thị trường và đánh giá người dùng):
- PJICO (Prudential Vietnam Insurance): Thường được đánh giá có mức phí cạnh tranh trong phân khúc xe phổ thông và xe gia đình. Họ có nhiều gói ưu đãi cho khách hàng mới và khách hàng đóng qua đại lý ủy quyền. Quy trình bồi thường của PJICO được cho là tương đối nhanh với các trường hợp tai nạn nhỏ, nhưng có thể phức tạp hơn với các vụ việc lớn cần điều tra kỹ.
- Các công ty bảo hiểm khác (PTI, PVI, Bao Viet, Generali,…): Mỗi công ty có thế mạnh riêng. Ví dụ, một số công ty có mạng lưới garage ủy quyền rộng, thuận tiện cho việc sửa chữa trực tiếp (điều này có thể ảnh hưởng đến mức phí nếu bạn chọn gói sửa chữa tại garage của họ). Một số khác có chính sách bồi thường linh hoạt, kháng cáo thấp.
- Yếu tố then chốt: Không nên chỉ so sánh mức phí tuyệt đối. Bạn phải so sánh giá trị nhận được: tỷ lệ bồi thường, phạm vi bảo hiểm (có bao gồm thiên tai, động đất không?), mức giới hạn bồi thường cho từng hạng mục (kính, thân xe), thời gian xử lý bồi thường, và mạng lưới garage đối tác. Một mức phí thấp hơn có thể đi kèm với quyền lợi ít hơn hoặc thủ tục rườm rà.
Khuyến nghị: Hãy lấy ít nhất 3 bảng biểu phí từ các công ty khác nhau cho chính mẫu xe của bạn, sau đó so sánh chi tiết các điều khoản. Gọi điện trực tiếp đến đại lý để hỏi rõ về các ngoại lệ, điều kiện được hưởng ưu đãi.
Mẹo Giúp Giảm Biểu Phí Bảo Hiểm Vật Chất Hiệu Quả
- Tận dụng ưu đãi từ đại lý uy tín: Các đại lý bảo hiểm ủy quyền lớn, có quan hệ lâu dài với công ty bảo hiểm, thường có chính sách chiết khấu đặc biệt. Việc đóng bảo hiểm thông qua một đại lý có chuyên môn như peugeotninhbinh3s.vn (nếu họ cung cấp dịch vụ bảo hiểm) có thể mang lại mức phí tốt hơn so với tự đóng trực tiếp qua website công ty, vì họ có thể tư vấn gói phù hợp và áp dụng các ưu đãi nội bộ.
- Duy trì lịch sử lái xe sạch: Đây là yếu tố có ảnh hưởng lớn nhất đến hệ số điều chỉnh. Tránh vi phạm giao thông và không gây tai nạn trong nhiều năm liên tiếp sẽ giúp bạn được hưởng mức phí thưởng (no claim bonus) khi gia hạn hợp đồng.
- Lựa chọn tỷ lệ bồi thường phù hợp: Nếu xe đã cũ, giá trị thị trường thấp (dưới 500 triệu), việc chọn tỷ lệ 80% thay vì 100% có thể tiết kiệm đáng kể phí, mà vẫn đủ bảo vệ tài sản.
- Tăng mức tự chi trú (Deductible/Excess): Một số gói bảo hiểm cho phép bạn chọn mức phí tự chi trả khi xảy ra tai nạn (ví dụ: 1 triệu, 2 triệu). Mức tự chi trả càng cao, phí bảo hiểm càng thấp. Điều này phù hợp với người lái xe cẩn thận, ít xảy ra sự cố nhỏ.
- Đóng bảo hiểm theo nhóm (nếu có): Nếu bạn là doanh nghiệp có đội xe, hoặc tham gia câu lạc bộ xe hơi, hãy hỏi xem có chương trình bảo hiểm nhóm với mức phí ưu đãi không.
Lưu Ý Quan Trọng Khi Đóng Bảo Hiểm Vật Chất Xe Ô Tô
- Không chỉ chạy theo giá phí thấp nhất: Một hợp đồng bảo hiểm rẻ tiền có thể đi kèm với quyền lợi rất hạn chế, tỷ lệ bồi thường thấp, hoặc có rất nhiều ngoại lệ (ngoại lệ là những trường hợp công ty không bồi thường). Hãy đọc kỹ bản điều khoản.
- Khai báo đúng thông tin xe và người lái: Khai báo sai tuổi xe, mục đích sử dụng (cá nhân/kinh doanh) có thể dẫn đến việc công ty từ chối bồi thường khi xảy ra sự cố, ngay cả khi bạn đã đóng phí đầy đủ.
- Hiểu rõ các ngoại lệ phổ biến: Hầu hết hợp đồng bảo hiểm vật chất không bồi thường cho các trường hợp như: hỏng hóc do hao mòn tự nhiên, lỗi kỹ thuật từ nhà sản xuất, tai nạn khi lái xe không có giấy phép, tai nạn do lái xe say rượu/bia, thiệt hại do chiến tranh, động đất, khủng bố.
- Chú ý đến thủ tục bồi thường: Tìm hiểu trước quy trình báo tin sự cố, hồ sơ cần chuẩn bị (biên bản công an, giấy tờ xe, giấy phép lái xe…), thời gian xử lý trung bình. Một công ty có biểu phí cao nhưng bồi thường nhanh chóng, minh bạch có thể xứng đáng với đồng tiền bỏ ra.
- Thời hạn hợp đồng: Biểu phí thường được tính theo năm. Bạn cần gia hạn trước ngày hết hạn để được duy trì quyền lợi và giữ lại mức phí thưởng (nếu có).
Kết Luận
Biểu phí bảo hiểm vật chất xe ô tô là một chủ đề kỹ thuật nhưng vô cùng thiết thực. Nó không phải chỉ là một con số duy nhất trên hợp đồng, mà là tổng hòa của nhiều thành phần phản ánh giá trị xe, mức độ rủi ro và chính sách của nhà bảo hiểm. Hiểu rõ cấu trúc biểu phí, từ giá trị bảo hiểm, tỷ lệ bồi thường đến các phụ phí và thuế, sẽ giúp bạn đưa ra quyết định tài chính sáng suốt. Thay vì chỉ tìm kiếm mức phí rẻ nhất, hãy ưu tiên tìm một gói bảo hiểm với tỷ lệ bồi thường phù hợp, phạm vi quyền lợi rõ ràng và từ một công ty uy tín có quy trình bồi thường minh bạch. Luôn ghi nhớ rằng, mục tiêu cuối cùng của việc đóng bảo hiểm là bảo vệ tài sản của bạn trước những rủi ro không lường trước, và chi phí đó phải được cân đối với giá trị nhận được.