
Việc sở hữu một chiếc xe ô tô là ước mơ của nhiều gia đình và cá nhân, và hình thức trả góp đang trở thành giải pháp tài chính phổ biến giúp biến ước mơ đó thành hiện thực. Tuy nhiên, trước khi ký hợp đồng, việc lập bảng tính chi phí mua xe ô tô trả góp một cách chi tiết và minh bạch là bước không thể bỏ qua. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện nhất về mọi thành phần chi phí, từ giá xe, lãi suất đến các khoản phí bắt buộc, giúp bạn có cái nhìn thực tế về tổng số tiền cần chuẩn bị và lập kế hoạch tài chính chính xác. Chúng tôi sẽ phân tích sâu từng yếu tố, đưa ra công thức tính toán cụ thể và ví dụ minh họa cho các dòng xe phổ biến, đảm bảo bạn hoàn toàn làm chủ được con số khi đưa ra quyết định mua xe.
Có thể bạn quan tâm: Bảng Tính Chi Phí Đăng Ký Xe Ô Tô: Phân Tích Chi Tiết Từng Khoản Phí
Có thể bạn quan tâm: Bảng Táp Lô Xe Ô Tô Tải: Tổng Quan & Hướng Dẫn Chi Tiết
Bảng Tóm Tắt Các Thành Phần Chi Phí Khi Mua Xe Trả Góp
Để người đọc dễ hình dung, dưới đây là bảng tóm tắt các thành phần chi phí chính khi mua một chiếc xe ô tô trả góp, lấy ví dụ cụ thể cho mẫu xe Mitsubishi Xpander 2026 với giá niêm yết khoảng 555.000.000 VNĐ tại một tỉnh (không phải Hà Nội/HCM). Các số liệu mang tính minh họa và có thể thay đổi tùy theo thời điểm, địa phương và chính sách của đại lý.
| Thành Phần Chi Phí | Cách Tính & Mô Tả | Số Tiền ƯỚc Tính (VND) |
|---|---|---|
| 1. Giá Xe (Trước Thuế) | Giá niêm yết hoặc giá thỏa thuận với đại lý. | 555.000.000 |
| 2. Tiền Trả Trước | Thường từ 30% – 50% giá xe. Ví dụ: 30%. | 166.500.000 |
| 3. Số Tiền Vay | Giá xe – Tiền trả trước. | 388.500.000 |
| 4. Lãi Suất Trả Góp | Theo hợp đồng với ngân hàng/công ty tài chính. Ví dụ: 8.5%/năm. | Áp dụng trên số tiền vay. |
| 5. Số Kỳ Trả Góp | Thường từ 12 – 60 tháng. Ví dụ: 36 tháng. | Áp dụng trên số tiền vay. |
| 6. Tiền Lãi Phải Trả | Công thức: (Số tiền vay Lãi suất Số kỳ) / 12. | ~ 111.000.000 (ước tính) |
| 7. Trả Góp Hàng Tháng | (Số tiền vay / Số kỳ) + Tiền lãi/kỳ. | ~ 13.800.000 |
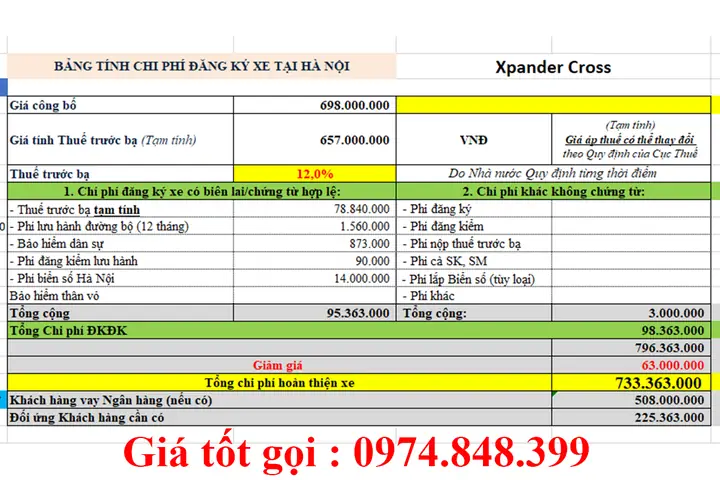
| 8. Thuế Trước Bạ | % giá xe theo quy định tỉnh/thành. Ví dụ: 10% (tỉnh). | 55.500.000 |
| 9. Phí Đăng Ký Biển Số | Theo biểu phí của Sở GTVT. Ví dụ: tỉnh. | 140.000 |
| 10. Phí Bảo Trì Đường Bộ | Theo năm, tính theo số chỗ hoặc tải trọng. | 1.560.000/năm |
| 11. Phí Đăng Kiểm | Phí kiểm định xe trước khi lưu hành. | 90.000 |
| 12. Bảo Hiểm Trách Nhiệm Dân Sự | Bắt buộc, tính theo năm. | ~ 500.000/năm |
| 13. Phí Phát Sinh Khác | Phí quản lý, phí hồ sơ, bảo hiểm xe… | Từ 2.000.000 – 5.000.000 |
| TỔNG CỘNG ước tính | Tổng các chi phí trên (1-13). | ~ 787.290.000 (chưa kể chi phí phát sinh khác) |
Lưu ý: Bảng trên mang tính minh họa. Bạn cần liên hệ trực tiếp với đại lý và ngân hàng để có bảng tính chính xác, vì giá xe, lãi suất và các phí có thể thay đổi theo thời điểm và chính sách cụ thể.
Có thể bạn quan tâm: Bảng Tra Kích Thước Gạt Mưa Ô Tô Đầy Đủ Nhất
Tổng Quan Về Hình Thức Mua Xe Ô Tô Trả Góp
Hình thức trả góp cho phép người mua chỉ cần đặt một khoản tiền mặt ban đầu (tiền trả trước) và sau đó trả dần phần còn lại trong một thời gian xác định, kèm theo lãi suất. Đây là công cụ tài chính mạnh mẽ, giúp giảm áp lực tài chính tức thời, nhưng đồng thời làm tăng tổng chi phí sở hữu chiếc xe do phần lãi suất. Một bảng tính chi phí mua xe ô tô trả góp chính xác sẽ phơi bày rõ tổng số tiền thực sự bạn phải bỏ ra so với việc mua xe trả tiền mặt, từ đó đưa ra quyết định sáng suốt. Việc nắm rõ cấu trúc chi phí không chỉ giúp bạn so sánh các gói trả góp từ các ngân hàng, công ty tài chính khác nhau mà còn giúp bạn tránh được những chi phí ẩn không mong muốn.
Có thể bạn quan tâm: Bảng Theo Dõi Bảo Dưỡng Xe Ô Tô: Hướng Dẫn Chi Tiết Từ A Đến Z
Các Thành Phần Chi Phí Chi Tiết Cần Tính Toán
Giá Xe và Số Tiền Vay Được
Đây là nền tảng của mọi phép tính. Giá xe có thể là giá niêm yết chính hãng hoặc giá thỏa thuận sau khi đàm phán với đại lý. Số tiền vay được bằng giá xe trừ đi khoản tiền trả trước. Tỷ lệ tiền trả trước thường dao động từ 30% đến 50%, tùy thuộc vào chính sách của ngân hàng/công ty tài chính và uy tín tín dụng của khách hàng. Một tỷ lệ trả trước cao hơn sẽ làm giảm số tiền vay, từ đó giảm tổng số lãi phải trả.
Lãi Suất Trả Góp và Số Kỳ
Đây là yếu tố quan trọng nhất ảnh hưởng đến chi phí tài chính. Lãi suất có thể là cố định hoặc thả nổi, và dao động phụ thuộc vào chính sách tiền tệ, tín dụng cá nhân của bạn và chính sách khuyến mãi của đại lý. Số kỳ trả góp (12, 24, 36, 48, 60 tháng) quyết định số lần bạn phải trả tiền. Một kỳ hạn dài (ví dụ 60 tháng) sẽ làm giảm số tiền trả mỗi tháng nhưng tổng số lãi phải trả sẽ cao hơn đáng kể so với kỳ hạn ngắn (ví dụ 24 tháng). Công thức tổng quát cho số tiền lãi trong trả góp trả góp theo phương pháp gốc và lãi đều (thường dùng trong ô tô) là:
Tổng Lãi = (Số Tiền Vay Lãi Suất Năm Số Năm)
Sau đó, chia đều số lãi này cho tổng số kỳ để ra số tiền lãi phải trả mỗi kỳ.
Thuế Trước Bạ
Đây là một trong những khoản chi phí lớn nhất ngoài giá xe. Thuế trước bạ xe ô tô con được tính trên giá xe theo biểu thuế do cơ quan thuế quy định, không phải trên giá hoá đơn bán xe. Tỷ lệ thuế dao động theo từng địa phương:
- Tỉnh/thành phố trực thuộc Trung ương (Hà Nội, HCM, Hải Phòng, Đà Nẵng, Cần Thơ) và một số tỉnh biên giới (Lào Cai, Quảng Ninh, Lạng Sơn): 12% (đối với xe ô tô con).
- Tỉnh Hà Tĩnh: 11%.
- Các tỉnh còn lại: 10%.
Đối với xe bán tải (pickup), thuế trước bạ bằng 60% mức thuế áp dụng cho xe ô tô con cùng loại tại địa phương đó. Khoản này phải nộp một lần trước khi đăng ký xe.
Phí Đăng Ký Biển Số
Đây là chi phí hành chính bắt buộc để được cấp biển số, do Sở Giao thông Vận tải quy định. Mức phí chênh lệch rất lớn giữa nông thôn và thành phố lớn:
- Xe ô tô con tại tỉnh: 140.000 VNĐ.
- Xe ô tô con tại thành phố Hà Nội và Hồ Chí Minh: 14.000.000 VNĐ (đây là mức phí khá cao, một yếu tố cần tính kỹ).
- Xe tải, xe bán tải tại tỉnh: 150.000 VNĐ.
- Xe tải, xe bán tải tại thành phố Hà Nội và Hồ Chí Minh: 500.000 VNĐ.
Phí Bảo Trì Đường Bộ
Đây là khoản phí hàng năm, nộp cho cơ quan quản lý đường bộ, dùng để duy trì hệ thống cơ sở hạ tầng. Mức phí được tính theo:
- Đối với xe ô tô con (dưới 12 chỗ): 1.560.000 VNĐ/năm.
- Đối với xe bán tải (như Mitsubishi Triton): 2.160.000 VNĐ/năm.
Chủ xe có thể lựa chọn nộp theo tháng, quý hoặc năm. Đây là chi phí định kỳ phải chuẩn bị ngay cả khi xe không chạy.
Phí Đăng Kiểm
Là chi phí bắt buộc để xe được kiểm định định kỳ tại trạm đăng kiểm, đảm bảo xe đạt tiêu chuẩn kỹ thuật và an toàn giao thông. Đối với xe ô tô con và xe bán tải, mức phí hiện hành là 90.000 VNĐ cho mỗi lần kiểm định (thường 1 năm/lần). Đây là chi phí cố định và dễ dự toán.
Bảo Hiểm Trách Nhiệm Dân Sự (BHTNCS)
Đây là loại bảo hiểm bắt buộc theo luật, bồi thường cho người bị thiệt hại do xe gây tai nạn. Phí bảo hiểm thường dao động từ 400.000 đến 700.000 VNĐ/năm tùy theo loại xe và đơn vị bán bảo hiểm. Mặc dù là bắt buộc, bạn có thể lựa chọn mức phí khác nhau từ các công ty bảo hiểm khác nhau, ảnh hưởng đến tổng chi phí.
Các Phí Phát Sinh Khác
Ngoài các khoản trên, bạn có thể phải chi thêm một số chi phí “mềm” hoặc tùy chọn:
- Phí quản lý, phí hồ sơ: Một số công ty tài chính hoặc đại lý có thể thu (khoảng 1-3 triệu).
- Phí mua bảo hiểm vật chất xe (tự nguyện): Nếu muốn bảo vệ xe của mình khỏi rủi ro hỏng hóc, tai nạn.
- Phí đăng ký xe tạm, phí cấp biển số tạm (nếu có).
- Chi phí mua phụ kiện trang bị thêm: Phim cách nhiệt, lót thùng, định vị…
Các khoản này cần được làm rõ trong hợp đồng trước khi ký kết.
Công Thức Tính Toán Trả Góp Và Ví Dụ Minh Họa
Để bạn dễ theo dõi, chúng ta sẽ tính toán một ví dụ cụ thể cho Mitsubishi Xpander 2026 với các tham số sau:
- Giá xe: 555.000.000 VNĐ
- Tiền trả trước: 30% (166.500.000 VNĐ)
- Số tiền vay: 388.500.000 VNĐ
- Lãi suất: 8.5%/năm (0.7083%/tháng)
- Kỳ hạn: 36 tháng
- Thuế trước bạ: 10% (55.500.000 VNĐ) – tỉnh
- Phí đăng ký: 140.000 VNĐ
- Phí bảo trì đường bộ/năm: 1.560.000 VNĐ (tính cho 3 năm đầu: 4.680.000 VNĐ)
- Phí đăng kiểm: 90.000 VNĐ
- BHTNCS/năm: 500.000 VNĐ (tính cho 3 năm đầu: 1.500.000 VNĐ)
Bước 1: Tính số tiền trả góp hàng tháng (gốc + lãi).
Sử dụng công thức tính số tiền trả góp hàng tháng cho trả góp gốc và lãi đều:
A = P [r(1+r)^n] / [(1+r)^n – 1]
Trong đó:
- A: Số tiền trả góp mỗi kỳ
- P: Số tiền vay (388.500.000 VNĐ)
- r: Lãi suất mỗi kỳ (8.5%/năm ÷ 12 = 0.007083)
- n: Tổng số kỳ (36)
Áp dụng công thức: A = 388.500.000 [0.007083(1+0.007083)^36] / [(1+0.007083)^36 – 1] ≈ 12.420.000 VNĐ/tháng.
Bước 2: Tính tổng số tiền trả góp (gốc + lãi).
Tổng số tiền trả góp = A n = 12.420.000 36 = 447.120.000 VNĐ.
Tổng số lãi phải trả = Tổng trả góp – Số tiền vay = 447.120.000 – 388.500.000 = 58.620.000 VNĐ.
Bước 3: Tính tổng chi phí lăn bánh (phí bắt buộc).
Thuế trước bạ: 55.500.000 VNĐ
Phí đăng ký: 140.000 VNĐ
Phí bảo trì đường bộ (3 năm): 4.680.000 VNĐ
Phí đăng kiểm (lần đầu): 90.000 VNĐ
BHTNCS (3 năm): 1.500.000 VNĐ
Tổng chi phí lăn bánh ước tính ban đầu = 55.500.000 + 140.000 + 4.680.000 + 90.000 + 1.500.000 = 61.910.000 VNĐ.
Bước 4: Tổng chi phí sở hữu xe sau 3 năm (chưa kể phí phát sinh, nhiên liệu, bảo dưỡng).
Tổng chi phí = Tiền trả trước + Tổng số tiền trả góp + Tổng chi phí lăn bánh
= 166.500.000 + 447.120.000 + 61.910.000 = 675.530.000 VNĐ.
Phân tích: Mặc dù giá xe niêm yết là 555.000.000 VNĐ, tổng chi phí thực tế sau 3 năm đầu (chưa kể nhiên liệu, bảo dưỡng định kỳ) đã lên tới gần 675.5 triệu. Con số này nhấn mạnh tầm quan trọng của việc lập bảng tính chi phí mua xe ô tô trả góp đầy đủ. Bạn có thể thấy, phần lãi suất và các khoản phí bắt buộc đã làm tăng đáng kể chi phí ban đầu.
So Sánh Lãi Suất Trả Góp: Ngân Hàng vs. Công Ty Tài Chính
Việc lựa chọn đơn vị cung cấp dịch vụ trả góp là bước then chốt.
- Ngân hàng: Thường có lãi suất cạnh tranh, đặc biệt với khách hàng có hồ sơ tín dụng tốt, có quan hệ lâu dài. Thủ tục có thể lâu hơn, yêu cầu chứng minh thu nhập. Lãi suất thường ổn định hơn.
- Công ty tài chính (liên kết với hãng xe): Thủ tục nhanh, thường không yêu cầu chứng minh thu nhập phức tạp, và có nhiều chương trình khuyến mãi 0% lãi suất trong một số tháng nhất định (nhưng giá xe có thể cao hơn). Lãi suất sau khuyến mãi có thể cao hơn ngân hàng.
Lời khuyên: Bạn cần lập bảng tính riêng cho từng gói, so sánh tổng số tiền lãi phải trả trong toàn bộ kỳ hạn, không chỉ nhìn vào số tiền trả hàng tháng hay lãi suất khuyến mãi ban đầu.
Lưu Ý Quan Trọng Khi Lập Bảng Tính và Ký Hợp Đồng
- Đọc kỹ hợp đồng: Tập trung vào các điều khoản về lãi suất, phí phạt trả nợ trước hạn, phí quản lý, điều kiện điều chỉnh lãi suất (nếu có).
- Chi phí phát sinh: Luôn dự toán thêm ít nhất 5-10% tổng chi phí cho các khoản phát sinh không lường trước (phí hồ sơ, phí bảo hiểm tùy chọn, phí đăng xe tạm…).
- Khấu hao xe: Nhớ rằng, khi mua xe trả góp, bạn đang trả tiền cho một tài sản đang dần mất giá trị. Hãy cân nhắc tổng chi phí sở hữu so với giá trị sử dụng xe trong kỳ hạn trả góp.
- Tính toán lại với nhiều kịch bản: Thử tính với các kỳ hạn khác nhau (24, 36, 48 tháng) và tỷ lệ trả trước khác nhau (30%, 40%, 50%) để tìm ra phương án cân bằng nhất giữa áp lực hàng tháng và tổng lãi suất.
Mẹo Giảm Chi Phí Khi Mua Xe Trả Góp
- Đàm phán giá xe: Giá xe thỏa thuận càng thấp thì số tiền vay và thuế trước bạ càng giảm. Đây là yếu tố có tác động lớn nhất.
- Tăng tỷ lệ tiền trả trước: Dù chỉ tăng từ 30% lên 40%, số tiền vay giảm đáng kể, giúp tiết kiệm hàng chục triệu đồng tiền lãi.
- Chọn kỳ hạn phù hợp: Nếu thu nhập ổn định, hãy chọn kỳ hạn ngắn hơn để giảm tổng lãi suất. Nếu cần giảm áp lực hàng tháng, chọn kỳ dài hơn nhưng cần chấp nhận trả nhiều lãi hơn.
- Tìm hiểu các chương trình ưu đãi: Các đại lý và ngân hàng thường có chương trình giảm lãi suất, tặng phụ kiện, hoặc hỗ trợ phí đăng ký trong thời gian khuyến mãi.
- So sánh đa chiều: Đừng chỉ so sánh lãi suất. Hãy so sánh tổng chi phí sau khi cộng tất cả phí phát sinh.
Bảng Tính Mẫu Cho Một Số Dòng Xe Phổ Biến (Ví dụ)
Để minh họa rõ hơn, chúng ta có thể mở rộng bảng tính cho hai dòng xe trong phân khúc khác nhau từ cùng một thương hiệu Mitsubishi: Xpander (7 chỗ, MPV) và Triton (bán tải). Lưu ý: Các số liệu dưới đây là ước tính dựa trên giá niêm yết tham khảo và mức phí chung, bạn cần cập nhật số liệu thực tế.
| Thành Phần | Mitsubishi Xpander 2026 | Mitsubishi Triton 2026 (GLX) |
|---|---|---|
| Giá xe ước tính | 555.000.000 VNĐ | 655.000.000 VNĐ |
| Thuế trước bạ (10% tỉnh) | 55.500.000 VNĐ | 655.000.000 10% 60% = 39.300.000 VNĐ (Xe bán tải) |
| Phí đăng ký (tỉnh) | 140.000 VNĐ | 150.000 VNĐ |
| Phí bảo trì đường bộ/năm | 1.560.000 VNĐ | 2.160.000 VNĐ |
| Phí đăng kiểm | 90.000 VNĐ | 90.000 VNĐ |
| Tổng chi phí lăn bánh ước tính (năm đầu) | ~57.290.000 VNĐ | ~41.790.000 VNĐ |
| Ghi chú | Thuế trước bạ cao hơn do là xe con. | Thuế trước bạ thấp hơn (60% thuế xe con), nhưng phí đường bộ cao hơn. |
Bảng này cho thấy, ngay cả khi giá xe của Triton cao hơn Xpander, tổng chi phí lăn bánh ban đầu của Triton có thể thấp hơn đáng kể nhờ mức thuế trước bạ ưu đãi cho xe bán tải. Đây là một yếu tố quan trọng cần đưa vào bảng tính chi phí mua xe ô tô trả góp của bạn.
Câu Hỏi Thường Gặp (FAQ)
Q1: Có nên chọn kỳ hạn trả góp dài (60 tháng) để giảm áp lực hàng tháng không?
A: Tùy vào tình hình tài chính. Kỳ hạn dài giúp số tiền trả hàng tháng thấp hơn, nhưng tổng số lãi suất bạn phải trả sẽ rất lớn. Nếu thu nhập ổn định, nên ưu tiên kỳ hạn ngắn hơn (24-36 tháng) để tiết kiệm lãi suất. Chỉ chọn kỳ dài nếu thực sự cần giảm áp lực ngắn hạn và sẵn sàng trả thêm tiền lãi.
Q2: Phí “quản lý” hoặc “phí dịch vụ” có bắt buộc không? Tôi có từ chối được không?
A: Các phí này thường do công ty tài chính hoặc đại lý quy định. Bạn cần hỏi rõ đây là phí bắt buộc hay tùy chọn. Nếu là điều khoản trong hợp đồng, bạn có thể từ chối nếu không đồng ý và tìm đơn vị cung cấp khác. Luôn yêu cầu bảng giá chi tiết và rõ ràng mọi khoản phí trước khi ký.
Q3: Tôi có thể trả trả góp sớm hơn kế hoạch không? Có bị phạt không?
A: Hầu hết các hợp đồng trả góp cho phép trả nợ trước hạn. Tuy nhiên, bạn cần kiểm tra kỹ hợp đồng về chính sách phạt trả nợ trước hạn. Một số ngân hàng/công ty tài chính có thể tính phí (thường là 1-2% số dư nợ còn lại) hoặc hoàn toàn không phạt. Việc trả trước hạn giúp bạn tiết kiệm lãi suất đáng kể.
Q4: Chi phí lăn bánh (thuế, phí) có được tính vào khoản vay trả góp được không?
A: Có hai cách:
- Cách 1 (Phổ biến): Bạn trả trước cả tiền xe và toàn bộ chi phí lăn bánh (thuế, phí) một lần. Số tiền vay chỉ là giá xe.
- Cách 2: Một số đại lý/công ty tài chính có thể cho phép cộng thêm một phần hoặc toàn bộ chi phí lăn bánh vào hợp đồng vay. Điều này làm tăng số tiền vay và lãi suất phải trả. Bạn cần hỏi rõ và tính toán kỹ xem cách nào có lợi hơn.
Q5: Lãi suất 0% có phải là lựa chọn tốt nhất?
A: Không hẳn. Lãi suất 0% thường đi kèm với giá xe cao hơn giá thực tế hoặc kỳ hạn ngắn, số tiền trả hàng tháng rất cao. Bạn cần tính tổng chi phí so với các gói có lãi suất thấp nhưng giá xe thấp hơn. Đừng chỉ bị thu hút bởi cụm từ “0%”.
Việc sở hữu một chiếc xe ô tô thông qua hình thức trả góp là một quyết định tài chính quan trọng. Một bảng tính chi phí mua xe ô tô trả góp minh bạch và đầy đủ chính là công cụ mạnh mẽ nhất giúp bạn thấy rõ tổng số tiền cần chi trả, từ đó lựa chọn kế hoạch tối ưu, phù hợp với khả năng tài chính và mục tiêu sử dụng xe của mình. Hãy luôn chủ động trong việc đặt câu hỏi, yêu cầu bảng tính chi tiết từ đại lý và ngân hàng, và không ngần ngại so sánh nhiều phương án trước khi đặt bút ký.
Tại peugeotninhbinh3s.vn, chúng tôi cam kết mang đến cho cộng đồng người yêu xe những thông tin minh bạch, khách quan và hữu ích nhất. Ngoài việc cập nhật bảng giá xe ô tô và các chương trình trả góp mới nhất, website còn là nơi chia sẻ kinh nghiệm chăm sóc, bảo dưỡng xe, cũng như những kiến thức luật giao thông cần biết. Hãy thường xuyên truy cập để nâng cao hiểu biết và làm chủ hành trình sở hữu chiếc xế cưng của bạn.