
Khi sinh sống và làm việc tại Nhật Bản, sở hữu một chiếc xe ô tô mang lại sự tiện lợi nhưng đi kèm những trách nhiệm pháp lý và tài chính quan trọng. Hiểu rõ các loại bảo hiểm xe ô tô ở Nhật là bước không thể bỏ qua để bảo vệ bản thân, phương tiện và những người tham gia giao thông khác. Hệ thống bảo hiểm tại xứ sở hoa anh đào chia thành hai nhóm chính: bắt buộc và tự nguyện, mỗi loại đều có vai trò và phạm vi bảo vệ riêng biệt. Bài viết này sẽ cung cấp cái nhìn toàn diện, chi tiết về từng loại hình, giúp bạn đưa ra lựa chọn phù hợp nhất với nhu cầu và điều kiện tài chính của mình.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Các Ký Hiệu Trên Bảng Điều Khiển Xe Ô Tô
Có thể bạn quan tâm: Các Ký Hiệu Hãng Xe Ô Tô Cần Biết Để Lái Xe An Toàn
Tóm Tắt Các Loại Bảo Hiểm Chính
Hệ thống bảo hiểm xe ở Nhật được xây dựng dựa trên hai trụ cột: bảo hiểm bắt buộc (Jibaiseki Hoken) và bảo hiểm tự nguyện (Nin-i Hoken). Bảo hiểm bắt buộc là nền tảng pháp lý tối thiểu, bảo vệ nạn nhân từ tai nạn do bạn gây ra. Trong khi đó, bảo hiểm tự nguyện bổ sung các khoảng trống, mở rộng phạm vi bồi thường cho cả tài sản, thương tích của chính bạn và nhiều dịch vụ hỗ trợ khác. Việc kết hợp hợp lý các gói này sẽ tạo ra một “lưới an toàn” tài chính vững chắc, giảm thiểu rủi ro khi tham gia giao thông.
Có thể bạn quan tâm: Các Kiểu Dáng Xe Ô Tô Phổ Biến Nhất Hiện Nay
Bảo Hiểm Bắt Buộc: Jibaiseki Hoken
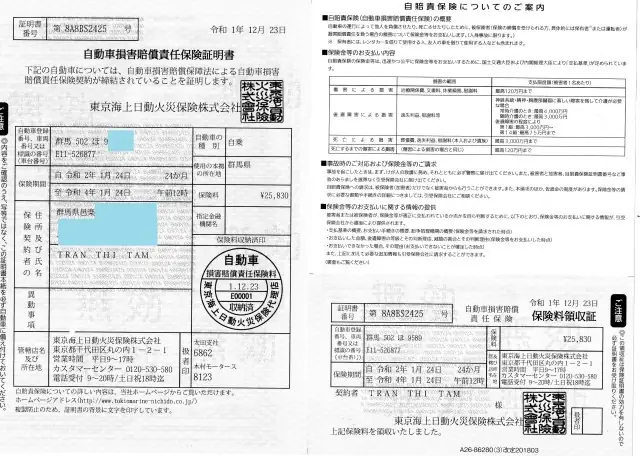
Jibaiseki Hoken (自賠責保険) là loại bảo hiểm mà mọi phương tiện cơ giới lưu thông tại Nhật Bản đều phải có theo quy định pháp luật. Đây là yếu tố bắt buộc khi đăng ký xe (Shaken) và duy trì lưu hành. Mục đích duy nhất của Jibaiseki Hoken là bảo vệ quyền lợi của nạn nhân trong các vụ tai nạn giao thông do lỗi của bạn gây ra, tập trung vào thiệt hại về thương tích hoặc tử vong.
Mức bồi thường của Jibaiseki Hoken được nhà nước quy định thống nhất với giới hạn cụ thể: tối đa 1.2 triệu yên cho thương tích cá nhân, 40 triệu yên cho thương tật vĩnh viễn và 30 triệu yên trong trường hợp tử vong. Tuy nhiên, con số này thường không đủ để chi trả toàn bộ chi phí y tế, phục hồi chức năng hay bồi thường tổn thất tinh thần trong các vụ tai nạn nghiêm trọng. Điểm mấu chốt là Jibaiseki Hoken không bồi thường cho bất kỳ thiệt hại nào về tài sản của bên thứ ba (như xe hư hỏng, nhà cửa) hay thiệt hại của chính xe bạn.
Vi phạm quy định không có Jibaiseki Hoken sẽ bị xử phạt nặng: phạt tiền lớn, trừ điểm bằng lái, thậm chí có thể phạt tù. Phí của loại bảo hiểm này do chính phủ quy định, không thay đổi giữa các công ty và phụ thuộc chủ yếu vào loại xe và thời hạn mua (thường đi kèm với chu kỳ kiểm định Shaken, từ 2-3 năm).
Có thể bạn quan tâm: Tổng Hợp Hệ Thống An Toàn Ô Tô: Từ Cơ Bản Đến Cao Cấp
Bảo Hiểm Tự Nguyện: Nin-i Hoken
Trong khi Jibaiseki Hoken chỉ là “lưới an toàn” cơ bản, Nin-i Hoken (任意保険) mới là thành phần then chốt giúp bạn an tâm tuyệt đối. Đây là loại bảo hiểm tự nguyện, không bắt buộc nhưng phần lớn tài xế Nhật đều sở hữu để bù đắp các giới hạn của bảo hiểm bắt buộc. Nin-i Hoken rất linh hoạt, cho phép bạn tùy chỉnh gói bảo hiểm theo nhu cầu và ngân sách.
Bảo Hiểm Trách Nhiệm Dân Sự Bổ Sung (Liability Insurance)
Đây là phần cốt lõi của Nin-i Hoken, cung cấp lớp bảo vệ tài chính vững chắc hơn rất nhiều so với Jibaiseki. Nó bao gồm hai thành phần chính:
- Bảo hiểm Trách nhiệm Đối với Người (Taijin Hoshou – 対人賠償): Chi trả cho thương tích hoặc tử vong của bên thứ ba (người khác) khi bạn gây tai nạn. Khác biệt lớn nhất là mức bồi thường có thể lên đến vô hạn, đảm bảo chi trả mọi chi phí y tế, phẫu thuật, phục hồi và tổn thất thu nhập của nạn nhân, bất kể mức độ nghiêm trọng. Đây là yếu tố cực kỳ quan trọng vì chi phí y tế và bồi thường tại Nhật có thể khổng lồ.
- Bảo hiểm Trách nhiệm Đối với Tài sản (Taibutsu Hoshou – 対物賠償): Chi trả cho thiệt hại tài sản của bên thứ ba do tai nạn bạn gây ra. Phạm vi có thể bao gồm sửa chữa xe của người khác, hư hỏng nhà cửa, hàng rào, hoặc tài sản công cộng như cột đèn, biển báo. Mức bồi thường cũng thường rất cao, thậm chí vô hạn, để đối phó với các tổn thất về vật chất lớn.
Bảo Hiểm Thiệt Hại Vật Chất Xe (Sharyou Hoken – 車両保険)
Nếu bạn muốn bảo vệ chính chiếc xe của mình, Sharyou Hoken là lựa chọn. Loại bảo hiểm này chi trả khi xe bạn bị hư hỏng hoặc mất mát. Có hai loại chính:
- Sharyou Hoken thông thường (General type): Phạm vi bảo hiểm rộng nhất, bao gồm hầu hết mọi rủi ro: va chạm với xe khác (dù lỗi ở đâu), va chạm vật cố định, lật xe, cháy nổ, thiên tai (lũ lụt, động đất), mất cắp, phá hoại, và cả tai nạn không có bên thứ ba (ví dụ: đâm vào cây). Đây là gói an tâm nhất nhưng cũng có mức phí cao nhất.
- Sharyou Hoken giới hạn (Limited/Eco type): Phạm vi hẹp hơn, chỉ chi trả cho các trường hợp va chạm có thể xác định được bên thứ ba, cháy nổ, mất cắp, phá hoại và thiên tai. Nó không chi trả khi bạn tự gây tai nạn vào vật cố định hoặc tai nạn không có người liên quan. Phí thấp hơn đáng kể, phù hợp với người muốn tiết kiệm nhưng vẫn có một lớp bảo vệ cơ bản.
Cả hai loại Sharyou Hoken đều thường áp dụng điều khoản khấu trừ (deductible). Đây là số tiền bạn tự chi trả cho mỗi lần bồi thường trước khi công ty bảo hiểm trả phần còn lại. Mức khấu trừ càng cao, phí hàng năm càng thấp, và ngược lại.
Bảo Hiểm Tai Nạn Cá Nhân (Jiko Shougaibai Hoken – 傷害保険)
Jiko Shougaibai Hoken là lớp bảo vệ cho chính người lái và hành khách trên xe bạn. Điểm đặc biệt là nó chi trả bất kể ai là người gây ra tai nạn, kể cả khi bạn hoàn toàn có lỗi hoặc tai nạn không có bên thứ ba. Điều này rất quan trọng vì các bảo hiểm trách nhiệm dân sự (Taijin Hoshou) chỉ bảo vệ bên thứ ba, không bao gồm chính bạn và người trên xe của bạn.
Các Điều Khoản Bổ Sung Phổ Biến (Riders)
Để tăng cường bảo vệ, bạn có thể thêm các điều khoản bổ sung với chi phí hợp lý:
- Bảo hiểm Chi phí Pháp lý (Bengoshi Hiyou Hoshou): Chi trả phí luật sư khi bạn cần kiện để đòi bồi thường từ bên gây tai nạn không hợp tác.
- Bảo hiểm Xe Cho Thuê/Chi phí Vận chuyển: Chi trả phí thuê xe thay thế hoặc đi lại bằng phương tiện công cộng khi xe bạn đang sửa chữa sau tai nạn.
- Bảo hiểm Hỗ trợ Khẩn cấp (Roadside Assistance): Dịch vụ cứu hộ trên đường như kéo xe, thay lốp khẩn cấp, tiếp xăng, khởi động ắc quy.
- Bảo hiểm Hư hỏng Kính (Glass Damage): Chi trả sửa chữa hoặc thay kính chắn gió, cửa sổ.
- Bảo hiểm Người Lái Xe Không Có Bảo Hiểm (Mubunka-sharyou Hoken): Bồi thường cho thương tích/tử vong của bạn nếu gặp tai nạn với xe không có bảo hiểm hoặc bảo hiểm không đủ.
- Bảo hiểm Mất cắp Đồ dùng Cá nhân: Bảo vệ tài chính cho vật dụng cá nhân có giá trị bị mất cắp trên xe.
Các Yếu Tố Ảnh Hưởng Đến Phí Bảo Hiểm Tự Nguyện
Phí của Nin-i Hoken không cố định mà phụ thuộc vào nhiều yếu tố mà công ty bảo hiểm đánh giá:
- Hệ số phân loại rủi ro của xe (Insurance Grade): Xe thể thao, xe hạng sang, xe có tỷ lệ tai nạn/mất cắp cao thường có phí cao hơn.
- Tuổi và kinh nghiệm lái xe: Lái xe trẻ, ít kinh nghiệm thường chịu phí cao hơn lái xe lâu năm.
- Hệ thống xếp hạng không tai nạn (No-Claim Discount): Đây là yếu tố quan trọng nhất. Cấp độ từ 1 (phí cao) đến 20 (phí thấp nhất). Mỗi năm lái xe an toàn, không yêu cầu bồi thường, cấp độ của bạn sẽ tăng, giảm mạnh phí bảo hiểm. Ngược lại, mỗi lần bồi thường, cấp độ giảm, phí tăng.
- Loại xe và đời xe: Giá trị xe, công suất động cơ, tính năng an toàn (ABS, túi khí) và chi phí phụ tùng thay thế ảnh hưởng trực tiếp. Xe mới, đắt tiền thường có phí cao hơn.
- Mục đích sử dụng xe: Xe cá nhân, đi lại hàng ngày có phí thấp hơn đáng kể so với xe kinh doanh (taxi, giao hàng) hoặc xe chạy đường dài thường xuyên.
- Nơi đỗ xe: Khu vực có tỷ lệ tai nạn, trộm cắp, phá hoại cao sẽ khiến phí bảo hiểm tăng lên.
- Mức khấu trừ (Deductible) bạn chọn: Chấp nhận khấu trừ cao hơn (tự chi trả nhiều hơn khi sự cố) sẽ giúp giảm phí hàng năm.
- Các yếu tố khác: Lắp đặt camera hành trình (dashcam), thiết bị chống trộm, hoặc tham gia khóa học lái xe an toàn có chứng nhận có thể được hưởng mức giảm phí.
Quy Trình Mua Bảo Hiểm và Yêu Cầu Bồi Thường
Để mua bảo hiểm xe ở Nhật, bạn có thể liên hệ trực tiếp công ty bảo hiểm, qua đại lý, hoặc mua trực tuyến. Quy trình yêu cầu cung cấp thông tin cá nhân chi tiết, thông tin xe (số khung, biển số, đời xe, loại xe), lịch sử lái xe và lịch sử tai nạn (nếu có). Công ty bảo hiểm sẽ tính toán và đưa ra báo giá dựa trên hồ sơ rủi ro của bạn. Việc so sánh báo giá từ nhiều công ty là bước quan trọng để tìm ưu đãi tốt nhất với phạm vi bảo hiểm phù hợp.
Khi xảy ra tai nạn, hãy tuân thủ quy trình sau để bồi thường nhanh chóng:
- Đảm bảo an toàn và gọi cảnh sát (110) / cứu thương (119) nếu có người bị thương. Đây là bước pháp lý bắt buộc.
- Trao đổi thông tin đầy đủ với bên còn lại: tên, số điện thoại, địa chỉ, thông tin bảo hiểm, biển số xe.
- Thu thập bằng chứng: Chụp ảnh hiện trường từ nhiều góc, ghi lại thiệt hại xe, biển số, và mọi chi tiết liên quan.
- Thông báo ngay cho công ty bảo hiểm của bạn. Họ sẽ hướng dẫn các bước tiếp theo và hỗ trợ đàm phán nếu cần.
- Hợp tác chặt chẽ với công ty bảo hiểm, cung cấp đầy đủ và chính xác giấy tờ theo yêu cầu.
Sự hợp tác tốt sẽ giúp giải quyết vụ việc suôn sẻ, giảm thiểu rắc rối pháp lý và gánh nặng tài chính.
Lời Khuyên Khi Lựa Chọn Gói Bảo Hiểm
Việc lựa chọn các loại bảo hiểm xe ô tô ở Nhật phù hợp là quyết định tài chính quan trọng. Hãy bắt đầu với Jibaiseki Hoken (bắt buộc), sau đó cân nhắc bổ sung Nin-i Hoken. Với Nin-i Hoken, hãy ưu tiên mua Taijin Hoshou với mức bồi thường cao (tốt nhất là vô hạn) và Taibutsu Hoshou để bảo vệ tài sản người khác. Nếu xe bạn có giá trị, hãy cân nhắc Sharyou Hoken thông thường cho sự an tâm toàn diện. Jiko Shougaibai Hoken là món “quà” bảo vệ cho bản thân và người thân, nên có trong mọi gói. Các điều khoản bổ sung như hỗ trợ khẩn cấp, chi phí pháp lý hay xe cho thuê nên được thêm vào nếu ngân sách cho phép.
Hãy dành thời gian so sánh báo giá từ ít nhất 3-4 công ty bảo hiểm uy tín, đọc kỹ các điều khoản loại trừ, và điều chỉnh mức khấu trừ để cân bằng giữa phí và mức độ bảo vệ. Đừng chỉ chọn gói rẻ nhất; hãy chọn gói phù hợp nhất với tình hình sử dụng xe, khu vực bạn sống và khả năng chịu rủi ro tài chính của bản thân. Kiến thức về bảo hiểm sẽ là “tấm khiên” vững chắc, giúp bạn tự tin tham gia giao thông tại Nhật Bản. Để cập nhật thêm các thông tin hữu ích về xe cộ và môi trường sống tại Nhật, bạn có thể tham khảo thêm tại peugeotninhbinh3s.vn.