
Việc mua một chiếc ô tô là khoản đầu tư lớn, và giá thành cuối cùng phải trả không chỉ bao gồm giá xe mà còn phụ thuộc rất nhiều vào các loại thuế, phí. Trong đó, thuế tiêu thụ đặc biệt (TTĐB) là một trong những yếu tố chi phối lớn nhất đến mức giá bán lẻ. Hiểu rõ cách tính thuế tiêu thụ đặc biệt xe ô tô sẽ giúp bạn chủ động hơn trong việc lập ngân sách, đàm phán giá và đưa ra quyết định mua sắm hợp lý. Bài viết này sẽ phân tích chi tiết, minh bạch nguyên tắc tính thuế này theo quy định hiện hành, từ cơ sở pháp lý đến ví dụ cụ thể, cung cấp cho bạn cái nhìn toàn diện nhất về cơ cấu giá một chiếc xe.
Có thể bạn quan tâm: Cách Tính Giá Xe Ô Tô Lăn Bánh: Công Thức Chi Tiết Và Ví Dụ Thực Tế
Có thể bạn quan tâm: Cách Tính Nút Biển Số Xe Ô Tô: Quy Tắc Chuẩn & Ứng Dụng Thực Tế
Tóm tắt các bước cốt lõi khi xác định thuế TTĐB xe ô tô
- Xác định đối tượng chịu thuế: Thuế này áp dụng cho ô tô dưới 24 chỗ ngồi (bao gồm cả xe nhập khẩu nguyên chiếc – CBU và xe lắp ráp trong nước – CKD).
- Xác định “giá tính thuế”: Đây là giá cơ sở để áp thuế, không phải giá bán lẻ cuối cùng. Nó được tính dựa trên giá CIF (với xe nhập khẩu) hoặc giá bán của nhà sản xuất (với xe lắp ráp), nhưng có quy định về tỷ lệ tối thiểu so với giá bán bình quân trên thị trường.
- Tra biểu thuế và áp tỷ lệ: Từ “giá tính thuế” đã xác định, tra theo biểu thuế TTĐB cụ thể cho từng loại xe dựa trên dung tích xi-lanh động cơ.
- Tính toán thuế: Thuế TTĐB = Giá tính thuế x Tỷ lệ thuế (%).
- Tính giá tính thuế GTGT: Sau khi có giá sau TTĐB, mới tính tiếp thuế giá trị gia tăng (GTGT) trên giá này.
Thuế Tiêu Thụ Đặc Biệt Xe Ô Tô Là Gì?
Thuế tiêu thụ đặc biệt là một loại thuế gián thu, được đánh vào một số hàng hóa tiêu dùng cụ thể, trong đó ô tô là đối tượng chính. Mục đích của thuế này, bên cạnh nguồn thu cho ngân sách, còn có tính chất điều tiết thị trường, hướng tới việc khuyến khích người tiêu dùng lựa chọn các dòng xe có dung tích nhỏ, tiết kiệm nhiên liệu và thân thiện với môi trường. Vì vậy, biểu thuế này thường được thiết kế với mức tỷ lệ càng cao đối với xe có dung tích xi-lanh càng lớn. Đây là yếu tố then chốt khiến giá xe hơi tại Việt Nam có sự chênh lệch lớn giữa các phiên bản động cơ khác nhau của cùng một mẫu xe.
Có thể bạn quan tâm: Cách Tính Giá Trị Còn Lại Của Xe Ô Tô: Bí Quyết Định Giá Chính Xác
Đối Tượng Chịu Thuế TTĐB Và Biểu Thuế Hiện Hành
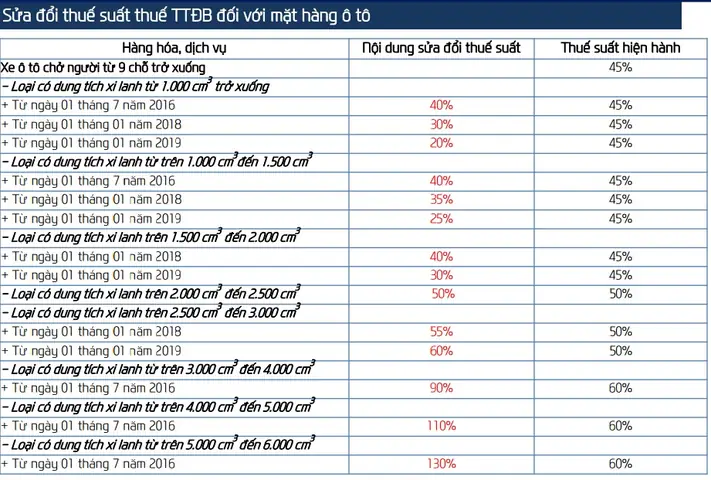
Thuế TTĐB áp dụng cho ô tô dưới 24 chỗ ngồi, bao gồm cả xe chở người (sedan, SUV, hatchback) và xe chở hàng nhẹ (pickup) dưới 24 chỗ. Biểu thuế hiện hành (theo Luật Thuế TTĐB sửa đổi) chia thành các mức theo nhóm dung tích:
- Dưới 1.5 lít: 45%
- Từ 1.5 lít đến dưới 2.0 lít: 50%
- Từ 2.0 lít đến dưới 2.5 lít: 60%
- Từ 2.5 lít đến dưới 3.0 lít: 70%
- Từ 3.0 lít trở lên: 100%
Lưu ý quan trọng: Nhóm xe có dung tích dưới 1.5 lít đang được hưởng ưu đãi, với mức thuế giảm xuống còn 40% theo các nghị định hướng tới khuyến khích xe nhỏ, tiết kiệm nhiên liệu. Đây là thông tin sống cần cập nhật thường xuyên vì chính sách có thể thay đổi.
Cách Xác Định “Giá Tính Thuế” – Bước Quan Trọng Nhất
Đây là điểm then chốt, khác biệt so với việc lấy đơn giá giá bán lẻ trên brochure. “Giá tính thuế” là giá cơ sở để nhân với tỷ lệ thuế, và nó được xác định theo các nguyên tắc sau, nhằm chống gian lận, trốn thuế thông qua việc bán thấp hơn giá thị trường:
Có thể bạn quan tâm: Cách Tìm Chìa Khóa Xe Ô Tô Khi Mất: Hướng Dẫn Chi Tiết
1. Đối với Xe Nhập Khẩu Nguyên Chiếc (CBU):
Giá tính thuế = Giá CIF (Giá, Bảo hiểm, Phí vận chuyển đến cảng Việt Nam) + Thuế nhập khẩu + Chi phí bán hàng (quản lý, quảng cáo, thiết kế…) + Lợi nhuận bên nộp thuế (tối thiểu là 5% giá vốn xe nhập khẩu).
Nói cách khác, cơ quan thuế sẽ tự tính toán một khoản lợi nhuận tối thiểu (tối thiểu 5% giá vốn) cho nhà nhập khẩu và cộng vào giá CIF cùng thuế nhập khẩu để làm cơ sở tính TTĐB. Điều này đảm bảo rằng ngay cả khi nhà nhập khẩu bán xe với giá rẻ bất thường, thuế TTĐB vẫn được tính trên một giá trị hợp lý.
2. Đối với Xe Lắp Ráp Trong Nước (CKD):
Quy định phức tạp hơn một chút và có sự so sánh với giá bán bình quân trên thị trường:
- Trường hợp 1: Giá bán của nhà sản xuất/lắp ráp không thấp hơn 7% so với giá bán bình quân của các đại lý bán ra. Khi đó, giá tính thuế chính là giá bán của nhà sản xuất.
- Trường hợp 2: Giá bán của nhà sản xuất/lắp ráp thấp hơn 7% so với giá bán bình quân. Khi đó, giá tính thuế sẽ là giá bán của đại lý (giá bán bình quân) nhưng không được thấp hơn 105% giá vốn của xe CKD.
- Trường hợp đặc biệt: Nếu giá bán của đại lý (nhà nhập khẩu) thấp hơn 10% giá vốn xe nhập khẩu, thì cơ quan thuế sẽ ấn định giá tính thuế.
Mục tiêu của quy định này là đảm bảo tính minh bạch, ngăn chặn việc chuyển giá giữa công ty mẹ (nhà sản xuất) và công ty con (đại lý bán xe) để giảm thuế.
Ví Dụ Minh Họa Cụ Thể
Giả sử một mẫu xe sedan thuộc phân khúc B, dung tích 1.6 lít (chịu thuế 50%), có hai nguồn:
Ví dụ 1 – Xe CBU nhập từ châu Âp:
- Giá CIF: 20.000 USD
- Thuế nhập khẩu: 30% x 20.000 USD = 6.000 USD
- Chi phí bán hàng & lợi nhuận tối thiểu (5% giá vốn): 5% x (20.000 + 6.000) USD = 1.300 USD
- Giá tính thuế TTĐB (USD) = 20.000 + 6.000 + 1.300 = 27.300 USD.
- Chuyển sang VND (tỷ giá 25,000 VND/USD): 27.300 x 25.000 = 682.500.000 VNĐ.
- Thuế TTĐB phải nộp = 682.500.000 x 50% = 341.250.000 VNĐ.
Ví dụ 2 – Xe CKD lắp ráp trong nước:
- Giá bán của nhà sản xuất ra đại lý: 500 triệu VNĐ.
- Giá bán bình quân của các đại lý trên thị trường: 550 triệu VNĐ.
- Kiểm tra: Giá nhà sản xuất (500 triệu) thấp hơn 7% so với giá bình quân (550 triệu) hay không? (550 – 500) / 550 = 9.1% > 7%. Vì vậy, giá tính thuế chính là giá bán bình quân của đại lý, tức là 550 triệu VNĐ (và phải đảm bảo ≥ 105% giá vốn, giả sử giá vốn là 400 triệu thì 550 triệu > 420 triệu, đúng).
- Thuế TTĐB phải nộp = 550.000.000 x 50% = 275.000.000 VNĐ.
Như vậy, dù nhà sản xuất bán giá thấp hơn, thuế TTĐB vẫn được tính trên mức giá thị trường (550 triệu), bảo vệ nguồn thu và đảm bảo sự cạnh tranh lành mạnh.
Ảnh Hưởng Của Thuế TTĐB Đến Giá Xe và Dự Báo Thị Trường
Thuế TTĐB trực tiếp làm tăng giá tính thuế GTGT. Vì thuế GTGT (10%) được tính trên giá sau khi cộng thuế TTĐB, nên một mức thuế TTĐB cao sẽ kéo theo cả thuế GTGT tăng theo. Tổng cộng, thuế TTĐB và thuế GTGT có thể chiếm từ 30% đến trên 50% giá xe tùy theo dung tích động cơ.
Về dài hạn, các chính sách ưu đãi thuế TTĐB cho xe dưới 1.5 lít (như giảm từ 50% xuống 40%) sẽ tạo lực đẩy cho thị trường các dòng xe nhỏ, hatchback và crossover cỡ nhỏ. Ngược lại, các dòng xe dung tích lớn (từ 2.0 lít trở lên) với mức thuế lên đến 60-100% sẽ luôn có giá thành cao, giới hạn đối tượng người mua. Khi lập kế hoạch mua xe, bạn cần cân nhắc giữa nhu cầu về công suất, không gian và gánh nặng thuế này.
Lời Khuyên Khi Mua Xe: Đừng Chỉ Nhìn Giá Trên Biển
Khi tìm hiểu giá xe, hãy luôn đặt câu hỏi: “Giá đó là giá tính thuế TTĐB hay giá bán lẻ cuối cùng?”. Một số đại lý có thể quảng cáo giá “đã bao gồm thuế”, nhưng bạn cần hiểu rằng phần lớn thuế TTĐB đã được tính sẵn vào giá cơ sở. Hãy yêu cầu họ cung cấp bảng giá chi tiết, trong đó nêu rõ:
- Giá xe trước thuế (nếu có).
- Thuế TTĐB áp dụng (tỷ lệ % và số tiền).
- Thuế GTGT (10% trên giá sau TTĐB).
- Các loại phí lệ phí khác (phí đăng ký, phí trước bạ…).
Việc nắm rõ cách tính thuế tiêu thụ đặc biệt xe ô tô không chỉ giúp bạn tránh được những chiêu trò giá cả mờ ám, mà còn giúp bạn so sánh công bằng giữa các dòng xe có dung tích động cơ khác nhau. Một chiếc xe 1.8L có thể có giá niêm yết cao hơn chiếc xe 2.0L cùng phân khúc, nhưng mức chênh lệch về thuế TTĐB (50% so với 60%) đã là một phần lý do. Đừng ngần ngại tham khảo tư vấn chi tiết từ các chuyên gia để có cái nhìn chính xác nhất về tổng chi phí sở hữu một chiếc xe. Để được hỗ trợ thêm về các vấn đề pháp lý và tư vấn mua xe phù hợp, bạn có thể liên hệ và tham khảo thông tin tại peugeotninhbinh3s.vn.