
Việc sở hữu một chiếc xe ô tô đi kèm với trách nhiệm bảo vệ tài sản và giảm thiểu rủi ro tài chính. “Bảo hiểm toàn bộ xe ô tô” thường là cụm từ được dùng để chỉ một gói bảo hiểm tổng hợp, nhưng trên thực tế, hệ thống bảo hiểm xe cơ giới tại Việt Nam được chia thành nhiều loại hình riêng biệt, mỗi loại phục vụ một mục đích cụ thể. Bài viết này sẽ phân tích chuyên sâu ba trụ cột chính của bảo hiểm xe: Bảo hiểm trách nhiệm dân sự bắt buộc (TNDS), Bảo hiểm thiệt hại vật chất xe ô tô, và Bảo hiểm tai nạn lái xe và người ngồi trên xe, giúp bạn có cái nhìn tổng quan, khoa học để lựa chọn gói bảo hiểm tối ưu, phù hợp nhất với nhu cầu và điều kiện sử dụng xe của mình.
Có thể bạn quan tâm: Bảo Hiểm Thân Vỏ Xe Vios: Đánh Giá Chi Tiết Và Lời Khuyên Chọn Gói Phù Hợp
Có thể bạn quan tâm: Bảo Hiểm Thân Vỏ Xe Ô Tô Pjico: Phạm Vi, Điều Khoản & Bồi Thường Chi Tiết
Bảng Tóm Tắt So Sánh Các Loại Hình Bảo Hiểm Ô Tô Chính
Dưới đây là bảng so sánh nhanh các thông số và phạm vi bồi thường cốt lõi của ba loại bảo hiểm chính, giúp bạn nắm bắt sự khác biệt cơ bản.
| Tiêu Chí | Bảo Hiểm Trách Nhiệm Dân Sự Bắt Buộc (TNDS) | Bảo Hiểm Thiệt Hại Vật Chất Xe Ô Tô | Bảo Hiểm Tai Nạn Lái Xe & Người Trên Xe |
|---|---|---|---|
| Bản chất | Bắt buộc theo luật. Bồi thường cho bên thứ 3. | Tự nguyện. Bồi thường cho chính chủ xe về thiệt hại của xe. | Tự nguyện. Bồi thường cho lái xe và người trên xe về thân thể. |
| Phạm vi bồi thường | – Tổn thất về tính mạng, thân thể, tài sản của người/đồ vật bên ngoài. – Tổn thất về tính mạng, thân thể của hành khách (nếu có hợp đồng vận chuyển). |
– Thiệt hại do tai nạn giao thông (đâm va, lật, cháy…). – Thiệt hại do thiên tai, bạo động, mất cắp/toàn bộ xe. |
– Thiệt hại về thân thể (tử vong, tổn thương) khi đang trên xe hoặc lên/xuống xe. |
| Mức bồi thường điển hình | Tối đa 100 triệu đồng/người/vụ Tối đa 100 triệu đồng/tài sản/vụ (theo quy định hiện hành). |
Theo giá trị thực tế của xe trước tai nạn, không vượt quá số tiền bảo hiểm đã thỏa thuận. | Lựa chọn từ 5 – 50 triệu đồng/người/vụ (hoặc 5,000 – 50,000 USD). |
| Đối tượng được bảo hiểm | Chủ xe (bồi thường cho người khác). | Chủ xe (bồi thường cho xe của mình). | Lái xe và mọi người ngồi trên xe. |
| Cách tính phí | Theo loại xe và mục đích sử dụng (kinh doanh/không kinh doanh). Cố định theo biểu phí Nhà nước. | Theo giá trị định mức của xe, tỷ lệ % phí, và hệ số điều chỉnh (tuổi xe, tỉnh/thành…). | Theo số tiền bảo hiểm/người và số chỗ ngồi của xe. |
| Mục đích chính | Tuân thủ pháp luật, bảo vệ tài sản và tính mạng người khác khi bạn gây tai nạn. | Bảo vệ tài sản cá nhân, giảm thiểu thiệt hại tài chính của chính chủ xe khi xe gặp sự cố. | Bảo vệ con người (lái xe, người nhà, hành khách) khỏi rủi ro về sức khỏe, tử vong. |
Có thể bạn quan tâm: Bảo Hiểm Thân Vỏ Xe Ô Tô: So Sánh Chi Tiết 5 Gói Bảo Hiểm Phổ Biến
Tổng Quan Về Hệ Thống Bảo Hiểm Ô Tô Tại Việt Nam
Hệ thống bảo hiểm xe cơ giới được quản lý chặt chẽ, với Bảo hiểm trách nhiệm dân sự bắt buộc (TNDS) là thành phần pháp lý không thể thiếu. Đây là “giấy thông hành” để xe lưu hành. Bên cạnh đó, các gói bảo hiểm tự nguyện như Bảo hiểm vật chất (hay còn gọi là “bảo hiểm toàn phần” trong giao tiếp thông thường) và Bảo hiểm tai nạn lái xe đóng vai trò bổ sung quan trọng, tạo nên một “lớp áo giáp” tài chính toàn diện. Hiểu rõ từng lớp phòng ngừa này là chìa khóa để quản lý rủi ro một cách chủ động và hiệu quả.
Có thể bạn quan tâm: Bảo Hiểm Thân Vỏ Xe Ô Tô Bảo Minh: Thông Tin Chi Tiết Và Đánh Giá
1. Bảo Hiểm Trách Nhiệm Dân Sự Bắt Buộc Của Chủ Xe Ô Tô (TNDS)
Đây là loại hình bảo hiểm bắt buộc theo Luật Giao thông đường bộ và các quy định của Bộ Tài chính. Mọi xe cơ giới khi lưu hành phải có Giấy chứng nhận bảo hiểm TNDS.
1.1. Mục Tiêu & Phạm Vi Bồi Thường
- Mục tiêu: Bồi thường cho bên thứ ba (người, tài sản không thuộc về chủ xe và người trên xe) khi chủ xe gây tai nạn.
- Phạm vi cụ thể:
- Về người: Thiệt hại về tính mạng, thân thể (tử vong, tổn thương, mất sức lao động) của bên thứ 3.
- Về tài sản: Thiệt hại về tài sản (nhà cửa, xe cộ, đồ đạc…) của bên thứ 3.
- Về hành khách: Thiệt hại về tính mạng, thân thể của hành khách trên xe theo hợp đồng vận chuyển (ví dụ: xe khách, xe taxi, xe công ty).
1.2. Mức Trách Nhiệm Bồi Thường Tối Đa
Theo biểu phí hiện hành, mức bồi thường TNDS được quy định cụ thể:
- Về người: 100.000.000 đồng/1 người/1 vụ tai nạn.
- Về tài sản: 100.000.000 đồng/1 vụ tai nạn.
- Lưu ý quan trọng: Đây là mức tối đa theo quy định. Trong thực tế, nếu tổn thất vượt quá mức này, chủ xe phải tự chi trả phần chênh lệch. Vì vậy, nhiều chủ xe có nhu cầu mua bảo hiểm trách nhiệm dân sự nâng mức (vượt quá 100 triệu) để có mức bảo vệ cao hơn, nhưng đây là gói tự nguyện, không bắt buộc.
1.3. Biểu Phí Bắt Buộc
Phí TNDS được tính theo biểu phí cố định do Nhà nước quy định, phân loại rõ ràng theo loại xe và mục đích sử dụng (kinh doanh vận tải hay không). Dưới đây là bảng tổng hợp phí TNDS đã bao gồm 10% VAT (cập nhật theo biểu phí hiện hành):
| Loại Xe | Biểu Phí (Đồng) |
|---|---|
| Xe lam, Môtô 3 bánh, Xích lô | 319.000 |
| Xe ô tô KHÔNG kinh doanh vận tải: | |
| – Dưới 6 chỗ | 480.700 |
| – Từ 7-11 chỗ | 873.400 |
| – Từ 12-24 chỗ | 1.397.000 |
| – Trên 24 chỗ | 2.007.500 |
| – Xe vừa chở người vừa chở hàng (Pickup, minivan) | 1.026.300 |
| Xe ô tô KINH DOANH vận tải (theo số chỗ đăng ký): | |
| – Dưới 6 chỗ | 831.600 |
| – 6 chỗ | 1.021.900 |
| – 7 chỗ | 1.188.000 |
| – 8 chỗ | 1.387.300 |
| – 9 chỗ | 1.544.400 |
| – 10 chỗ | 1.663.200 |
| – … (tăng dần theo số chỗ) … | … |
| – Trên 25 chỗ | (4.813.000 + 30.000 x (số chỗ – 25)) + VAT |
| Xe ô tô chở hàng (xe tải theo trọng tải): | |
| – Dưới 3 tấn | 938.300 |
| – Từ 3-8 tấn | 1.826.000 |
| – Từ 8-15 tấn | 3.020.600 |
| – Trên 15 tấn | 3.520.000 |
Một số trường hợp áp dụng hệ số điều chỉnh:
- Xe taxi: Phí = 170% phí xe kinh doanh cùng số chỗ.
- Xe cứu thương: Phí = 120% phí xe Pickup.
- Xe chở tiền: Phí = 120% phí xe dưới 6 chỗ không kinh doanh.
- Đầu kéo rơ-moóc: Phí = 150% phí xe tải trên 15 tấn (tính cả đầu kéo và rơ-moóc).
- Xe buýt: Phí = phí xe không kinh doanh cùng số chỗ.
1.4. Thủ Tục Mua & Nhận Giấy Chứng Nhận
Quy trình mua bảo hiểm TNDS đơn giản:
- Tiếp nhận hồ sơ: Cung cấp Giấy đăng ký xe, Giấy phép lái xe chủ xe.
- Thanh toán phí: Theo biểu phí trên.
- Nhận Giấy chứng nhận bảo hiểm: Thời gian có thể nhận ngay tại quầy hoặc trong vòng 24h với dịch vụ trực tuyến. Lưu ý: Phí đã thanh toán, giấy chứng nhận mới có hiệu lực.
2. Bảo Hiểm Thiệt Hại Vật Chất Xe Ô Tô (Bảo Hiểm Toàn Phần)
Đây là loại hình bảo hiểm tự nguyện quan trọng nhất, thường được hiểu là “bảo hiểm toàn bộ” hay “bảo hiểm toàn phần”. Nó bảo vệ chính chiếc xe của bạn trước các rủi ro về vật chất.
2.1. Đối Tượng & Phạm Vi Bảo Hiểm
- Đối tượng: Xe ô tô thuộc sở hữu của người mua bảo hiểm.
- Phạm vi bồi thường: Bồi thường khi xe gặp các sự cố nằm trong phạm vi quy định của hợp đồng, thường bao gồm:
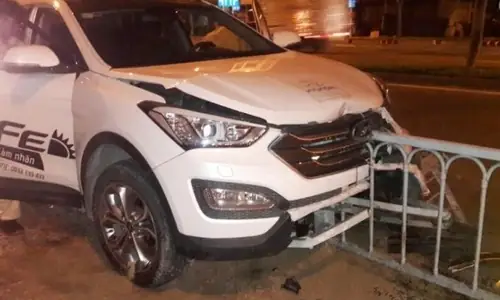
- Tai nạn giao thông: Đâm va, lật, đổ, rơi, chìm.
- Thiên tai, bạo động: Bão, lũ lụt, sét đánh, động đất, mưa đá, hỏa hoạn, cháy, nổ.
- Mất mát: Mất cắp, cướp toàn bộ xe (có kết luận của cơ quan công an).
- Chi phí phát sinh: Chi phí cứu hộ, vận chuyển xe đến nơi sửa chữa gần nhất, giám định tổn thất (nếu được thỏa thuận trong hợp đồng).
2.2. Nguyên Tắc Bồi Thường & Mức Độ Tổn Thất
- Nguyên tắc: Khôi phục xe về trạng thái ban đầu trước khi xảy ra tổn thất.
- Bồi thường tổn thất bộ phận: Chi phí sửa chữa hoặc thay thế bộ phận bị hư hỏng.
- Nếu số tiền bảo hiểm < giá trị thực tế của xe: Số tiền bồi thường = (Số tiền bảo hiểm / Giá trị thực tế) x Chi phí sửa chữa thực tế.
- Nếu số tiền bảo hiểm >= giá trị thực tế: Bồi thường theo chi phí sửa chữa thực tế (không vượt quá giá trị thực tế của bộ phận).
- Bồi thường tổn thất toàn bộ: Xe được coi là tổn thất toàn bộ khi:
- Thiệt hại >= 75% giá trị thực tế của xe.
- Thiệt hại đến mức không thể sửa chữa, phục hồi để đảm bảo an toàn lưu hành.
- Chi phí sửa chữa bằng hoặc lớn hơn giá trị thực tế của xe.
- Xe bị mất cắp, cướp (có kết luận của cơ quan chức năng).
- Số tiền bồi thường toàn bộ = Giá trị thực tế của xe trước tai nạn, nhưng không vượt quá số tiền bảo hiểm ghi trên hợp đồng.
2.3. Phí Bảo Hiểm Vật Chất
Phí được tính dựa trên:
- Giá trị định mức của xe (thường là giá mới hoặc giá thị trường tại thời điểm mua bảo hiểm).
- Tỷ lệ phí cơ bản (thường từ 0.5% – 1.5%/năm, tùy hãng và loại xe).
- Các hệ số điều chỉnh: Hệ số loại xe, hệ số vùng (tỉnh/thành), hệ số tuổi xe, hệ số lịch sử tổn thất (nếu có).
- Ví dụ minh họa: Giá trị định mức xe là 500 triệu đồng, tỷ lệ phí cơ bản 1%/năm, hệ số điều chỉnh tổng hợp là 1.0 → Phí năm đầu khoảng: 500.000.000 1% 1.0 = 5.000.000 đồng.
3. Bảo Hiểm Tai Nạn Lái Xe Và Người Ngồi Trên Xe
Đây là gói bảo hiểm tự nguyện bổ sung, bảo vệ con người – tài sản quý giá nhất.
3.1. Đối Tượng & Phạm Vi Bảo Hiểm
- Đối tượng: Lái xe (có GPLX) và mọi người ngồi trên xe (hành khách, người nhà).
- Phạm vi: Thiệt hại về thân thể (tử vong, tổn thương, mất sức lao động vĩnh viễn) xảy ra khi:
- Đang ở trên xe.
- Đang lên/xuống xe.
- Trong quá trình xe tham gia giao thông.
- Không quan trọng ai là người gây tai nạn. Dù do lỗi lái xe của mình hay người khác, miễn là họ là người trên xe lúc xảy ra sự cố.
3.2. Hạn Mức Trách Nhiệm & Cách Tính Phí
- Hạn mức (Số tiền bảo hiểm): Người mua có thể tự lựa chọn mức bồi thường cho mỗi người/vụ tai nạn.
- Tính bằng Đồng Việt Nam: Từ 5.000.000 đ đến 50.000.000 đ/người/vụ.
- Tính bằng USD: Từ 5.000 $ đến 50.000 $/người/vụ. Mức trên 50.000 $ cần thỏa thuận riêng với công ty bảo hiểm sau khi có tái bảo hiểm.
- Công thức tính phí:
- Phí/năm/người = Số tiền bảo hiểm/người/vụ x Tỷ lệ phí.
- Tỷ lệ phí:
- Với số tiền BH tính bằng VNĐ (5-50 triệu): 0,1%.
- Với số tiền BH tính bằng USD:
- 5.000$ – 10.000$: 0,1%.
- Trên 10.000$ – 30.000$: 0,3%.
- Trên 30.000$ – 50.000$: 0,5%.
- Tổng phí cho xe = (Số chỗ ngồi) x (Phí/1 người).
- Ví dụ: Xe 5 chỗ, chọn mức BH 20 triệu đồng/người/vụ → Phí/người = 20.000.000 0,1% = 20.000 đồng. Tổng phí/năm cho xe = 5 20.000 = 100.000 đồng.
4. Ai Nên Mua Gói Bảo Hiểm Nào? Lời Khuyên Chuyên Gia
Việc lựa chọn gói bảo hiểm không phải là “càng nhiều càng tốt” mà phải dựa trên nhu cầu thực tế, điều kiện tài chính và mức độ rủi ro.
- Bắt buộc phải có: Bảo hiểm TNDS. Đây là điều kiện tiên quyết để xe được lưu hành hợp pháp. Bạn có thể cân nhắc nâng mức TNDS lên 200-300 triệu đồng/người nếu thường xuyên chạy đường dài, chở khách, hoặc lo lắng về khả năng bồi thường cao.
- Nên mua nếu:
- Xe mới (dưới 5 năm), giá trị cao: Bảo hiểm vật chất là ưu tiên hàng đầu. Mức phí so với giá trị xe là rất hợp lý, bảo vệ bạn khỏi rủi ro mất trắng tài sản lớn.
- Xe cũ (trên 5 năm), giá trị thấp: Cân nhắc giữa chi phí phí và giá trị xe. Nếu giá trị xe còn trên 300-500 triệu, việc mua bảo hiểm vật chất vẫn đáng cân nhắc. Nếu giá trị thấp, có thể chỉ mua TNDS nâng mức.
- Thường xuyên chở gia đình, trẻ nhỏ, hành khách: Bảo hiểm tai nạn lái xe và người trên xe là sự đầu tư an sinh nhỏ nhưng ý nghĩa lớn. Mức phí cực kỳ thấp (vài trăm nghìn cho cả xe) so với mức bồi thường có thể lên đến hàng chục triệu mỗi người.
- Tránh mua “theo trend” mà không hiểu rõ: Đừng chỉ vì người khác mua là bạn cũng mua. Hãy tự đánh giá: Xe bạn có đáng giá để bảo hiểm vật chất không? Bạn có lo lắng về rủi ro sức khỏe của bản thân và người thân khi trên xe không?
5. Những Lưu Ý Quan Trọng Khi Mua & Khi Xảy Ra Sự Cố
- Đọc kỹ hợp đồng: Hiểu rõ phạm vi bảo hiểm, trường hợp loại trừ (ví dụ: xe chạy quá tốc độ quy định, lái xe không có GPLX, xe sử dụng sai mục đích… thường không được bồi thường), và thủ tục bồi thường.
- Khai báo đúng thông tin: Thông tin về xe (biển số, số khung, số máy), mục đích sử dụng phải chính xác. Khai báo sai có thể dẫn đến từ chối bồi thường.
- Giữ bằng chứng: Khi xảy ra tai nạn, bắt buộc phải có Biên bản xác nhận hiện trường từ công an (đối với tai nạn giao thông), báo cáo mất cắp nếu là trường hợp mất xe. Tất cả hóa đơn, biên lai sửa chữa phải được giữ cẩn thận.
- Thông báo sự cố kịp thời: Liên hệ với công ty bảo hiểm trong thời gian quy định (thường là 24-48 giờ) sau khi xảy ra sự cố để được hướng dẫn quy trình tiếp theo.
- Không tự ý sửa chữa trước khi được chấp thuận: Trừ trường hợp khẩn cấp cứu hộ, thông thường bạn cần được sự đồng ý của công ty bảo hiểm (thông qua tổng đài hoặc giấy giám định) trước khi đưa xe đi sửa chữa lớn.
Kết Luận
Hệ thống bảo hiểm ô tô được thiết kế như một kế hoạch quản lý rủi ro đa lớp. Bảo hiểm TNDS bắt buộc là nền tảng pháp lý, bảo vệ người khác. Bảo hiểm vật chất là “lá chắn” bảo vệ tài sản cá nhân khỏi những tổn thất lớn, không lường trước. Và bảo hiểm tai nạn lái xe là sự quan tâm đến yếu tố con người, bù đắp rủi ro về sức khỏe. Hiểu rõ chức năng, phạm vi và chi phí của từng loại, từ đó kết hợp hợp lý dựa trên nhu cầu thực tế, bạn mới thực sự tối ưu hóa chi phí bảo vệ và an tâm tối đa trên mọi hành trình.
Để được tư vấn chi tiết về gói bảo hiểm phù hợp nhất với mẫu xe, tình trạng sử dụng và ngân sách của bạn, hãy truy cập ngay https://peugeotninhbinh3s.vn/ để cập nhật thông tin mới nhất về bảng giá, các chính sách bảo hiểm và những mẹo chăm sóc “xế cưng” hữu ích khác.