
Việc sở hữu một chiếc xe ô tô cũ là giải pháp thông minh để giải quyết nhu cầu di chuyển mà không phải đầu tư quá lớn như xe mới. Tuy nhiên, một câu hỏi lớn mà nhiều chủ xe phải đối mặt là bảo hiểm ô tô xe cũ có thực sự cần thiết hay không? Câu trả lời là có, và việc hiểu rõ các quy định, cũng như những lưu ý khi mua bảo hiểm cho xe cũ sẽ giúp bạn tối ưu hóa chi phí bảo vệ, tránh những rủi ro tài chính không đáng có khi xảy ra sự cố. Bài viết này sẽ cung cấp cái nhìn toàn diện và chuyên sâu, dựa trên kinh nghiệm thực tế và quy định pháp luật, để bạn có thể đưa ra quyết định sáng suốt nhất cho “xế cưng” của mình.
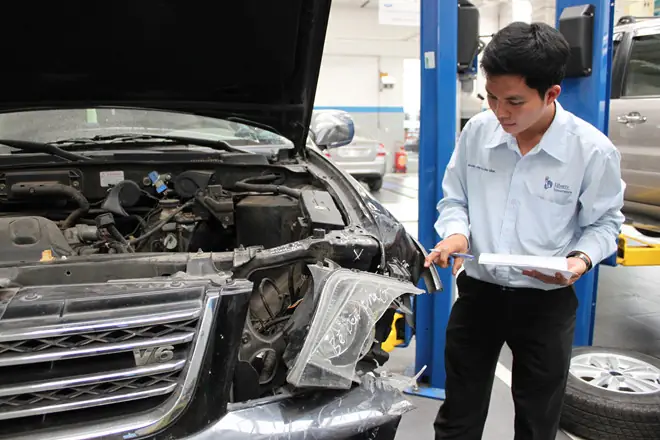
Có thể bạn quan tâm: Cafe Để Trên Xe Ô Tô: Hướng Dẫn An Toàn Và Bí Quyết Tối Ưu
Có thể bạn quan tâm: Bộ Đồ Chơi Lái Xe Ô Tô: Đánh Giá Chi Tiết Và Bảng So Sánh 2026
Bảng so sánh nhanh các loại bảo hiểm ô tô phù hợp với xe cũ
| Loại bảo hiểm | Tính bắt buộc | Phạm vi bồi thường chính | Đối tượng phù hợp xe cũ | Lưu ý đặc biệt |
|---|---|---|---|---|
| Bảo hiểm trách nhiệm dân sự (bắt buộc) | Bắt buộc theo Luật | Thiệt hại do xe gây ra cho người khác (tài sản, thương tích) | Tất cả xe cũ đang lưu hành | Mức bảo hiểm tối thiểu theo quy định (200-500 triệu VNĐ). |
| Bảo hiểm vật chất (tự nguyện) | Tự nguyện | Thiệt hại cho chính xe do tai nạn, thiên tai, hỏng hóc… | Xe cũ từ 3-6 năm, giá trị còn lại cao | Áp dụng khấu trừ theo tuổi thọ xe (ví dụ: 15% cho xe 3-6 năm). Cần mua với giá trị xe 1.5 lần để bồi thường đầy đủ. |
| Bảo hiểm thân vỏ | Tự nguyện | Tương tự bảo hiểm vật chất, tập trung vào thân xe | Xe cũ có thể bị trầy xước, va chạm nhẹ thường xuyên | Điều khoản này thường đi kèm với bảo hiểm vật chất. |
| Bảo hiểm người hành khách | Tự nguyện | Thiệt hại về thân thể, sức khỏe cho người ngồi trên xe | Xe cưa chở nhiều người, gia đình | Nên mua kèm, đặc biệt với xe cũ có thể không an toàn như xe mới. |
| Điều khoản bổ sung thủy kích | Tự nguyện | Thiệt hại do ngập úng | Xe cũ ở khu vực thường xuyên ngập (HN, HCM) | Phí khoảng 0.1% giá trị còn lại của xe. |
Có thể bạn quan tâm: Top 5 Địa Chỉ Bọc Sàn Xe Ô Tô Uy Tín Tại Hà Nội
Tổng quan về hệ thống bảo hiểm ô tô và tầm quan trọng với xe cũ
Hệ thống bảo hiểm ô tô tại Việt Nam được chia thành hai nhóm chính: bảo hiểm bắt buộc và bảo hiểm tự nguyện. Đối với xe cũ, việc tối ưu hóa gói bảo hiểm không chỉ là thủ tục hành chính mà là một chiến lược quản lý rủi ro tài chính thông minh. Xe cũ thường có giá trị còn lại thấp hơn, nhưng tỷ lệ xảy ra sự cố, hỏng hóc cơ khí lại cao hơn so với xe mới do đã trải qua một quá trình khai thác. Do đó, một chính sách bảo hiểm phù hợp sẽ là “làn đệm” tài chính quan trọng, bảo vệ bạn khỏi các khoản chi phí sửa chữa bất ngờ, đình chỉ việc sử dụng xe, hoặc trách nhiệm pháp lý khi gây tai nạn. Cần hiểu rằng, mua bảo hiểm không phải là chi phí lãng phí, mà là một khoản đầu tư vào sự an tâm và ổn định tài chính lâu dài.
Có thể bạn quan tâm: Top 5 Loại Bọc Biển Số Xe Ô Tô Tốt Nhất Hiện Nay: Đánh Giá Chi Tiết & Bảng So Sánh
Phân tích chi tiết các quy định về bảo hiểm xe ô tô cũ
Theo quy định của Bộ Tài chính và các công ty bảo hiểm, xe ô tô cũ thường được định nghĩa là xe đã qua sử dụng với thời gian sử dụng nhất định. Cụ thể:
- Thời hạn sử dụng để được xem là xe cũ và áp dụng mức phí, khấu trừ phù hợp thường tính từ 3 năm trở lên kể từ năm sản xuất.
- Thời hạn lưu hành tối đa: Xe chở hàng không quá 25 năm, xe chở người (bao gồm sedan, SUV, MPV) không quá 20 năm. Xe có công năng chuyển đổi (như xe khách chuyển thành xe du lịch) không quá 17 năm.
- Điểm mấu chốt: Dù xe mới hay cũ, bảo hiểm trách nhiệm dân sự (bắt buộc) luôn là điều kiện tiên quyết để đăng kiểm và lưu hành. Đây là lớp bảo vệ tối thiểu về mặt pháp lý và tài chính cho bên thứ ba. Tuy nhiên, với xe cũ, bảo hiểm tự nguyện (vật chất, thân vỏ) càng trở nên thiết yếu do rủi ro hỏng hóc và tai nạn cao hơn.
Các loại bảo hiểm tự nguyện thiết yếu cho xe cũ
Sau khi đã có bảo hiểm bắt buộc, chủ xe cũ nên xem xét nghiêm túc các gói bảo hiểm tự nguyện sau:
- Bảo hiểm vật chất & thân vỏ: Đây là gói bảo hiểm quan trọng nhất với xe cũ. Nó bồi thường cho chính chiếc xe của bạn khi gặp tai nạn, va chạm, cháy nổ, thiên tai (lũ lụt, bão) hoặc bị trộm cắp. Đối với xe cũ, bạn bắt buộc phải mua gói này với giá trị bảo hiểm là 1.5 lần giá trị còn lại của xe (theo định giá của công ty bảo hiểm) nếu muốn được bồi thường đầy đủ chi phí sửa chữa thay thế phụ tùng mới. Nếu chỉ mua ngang giá trị xe, bạn sẽ bị khấu trừ một phần khi bồi thường.
- Bảo hiểm người hành khách: Xe cũ có thể không được bảo dưỡng kỹ lưỡng như xe mới, tiềm ẩn rủi ro về an toàn. Gói này bồi thường chi phí y tế, tổn thất thể chất cho người ngồi trên xe (tài xế và hành khách) khi xảy ra tai nạn. Đây là sự bảo vệ cần thiết cho bạn và người thân.
- Điều khoản bổ sung: Các điều khoản như thủy kích (ngập úng) là cực kỳ quan trọng nếu bạn sống hoặc thường xuyên di chuyển qua khu vực dễ ngập như Hà Nội, TP.HCM. Phí cho điều khoản này thường rất thấp, chỉ khoảng 0.1% giá trị còn lại của xe, nhưng mang lại sự bảo vệ lớn khi xảy ra ngập.
Những lưu ý quan trọng và kinh nghiệm thực tế khi mua bảo hiểm xe cũ
Việc mua bảo hiểm cho xe cũ không chỉ đơn thuần là tìm mức phí rẻ nhất. Dưới đây là những điểm tinh tế mà chủ xe cần nắm vững để không bị “hở” khi cần bồi thường:
- Hiểu rõ cơ chế khấu trừ phụ tùng cũ: Đây là yếu tố then chốt nhất với xe cũ. Các công ty bảo hiểm áp dụng nguyên tắc khấu hao phụ tùng theo tuổi thọ xe. Cụ thể:
- Xe từ 3 đến dưới 6 năm: Mức khấu trừ thường là 15% giá trị phụ tùng mới.
- Xe từ 6 đến dưới 10 năm: Mức khấu trừ có thể tăng lên, ví dụ 20-25%.
- Xe trên 10 năm: Mức khấu trừ có thể lên tới 30-40% hoặc cao hơn tùy chính sách.
- Hệ quả: Nếu xe bạn bị hư hỏng chi tiết A (giá mới 10 triệu), với xe 4 năm, công ty bảo hiểm sẽ chi trả tối đa 8.5 triệu (10 triệu – 15%). Bạn sẽ phải tự chi trả phần chênh lệch. Do đó, khi mua bảo hiểm vật chất, hãy đảm bảo giá trị bảo hiểm (1.5 lần giá trị xe) đủ lớn để bù đắp phần khấu trừ này, tránh tình trạng “bồi thường không đủ sửa”.
- Định giá xe cũ chính xác: Giá trị xe cũ để tính phí bảo hiểm và mức bồi thường thường do công ty bảo hiểm định giá dựa trên khung giá của Hiệp hội Doanh nghiệp Bảo hiểm, giá thị trường lúc đó và tình trạng xe. Bạn nên tham khảo nhiều nơi và hiểu rằng giá trị này thường thấp hơn giá bán rao trên thị trường.
- Chọn garage sửa chữa uy tín: Nhiều gói bảo hiểm cho phép bạn tự chọn garage sửa chữa. Tuy nhiên, để được bồi thường nhanh chóng, bạn nên ưu tiên các garage được công ty bảo hiểm giới thiệu hoặc có thỏa thuận. Đối với xe cũ, việc tìm một garage am hiểu dòng xe, có phụ tùng chính hãng/đồng điệu là vô cùng quan trọng. Một số công ty bảo hiểm có mạng lưới garage đối tác rộng, bạn nên hỏi kỹ.
- Đối chiếu kỹ điều khoản loại trừ: Đọc kỹ hợp đồng để biết những trường hợp nào không được bồi thường. Ví dụ điển hình: tai nạn khi lái xe không có giấy phép, say rượu/bia; hỏng hóc do bảo dưỡng không đúng; hỏng hóc tự nhiên (hư hỏng cơ khí, điện tử không do tai nạn) – thường không thuộc phạm vi bảo hiểm vật chất, cần mua thêm gói bảo dưỡng (maintenance) nếu muốn.
- Tính toán kỹ mức phí và quyền lợi: Đừng chỉ nhìn vào mức phí hàng năm. Hãy so sánh tỷ lệ bồi thường, mức khấu trừ, phạm vi việc bồi thường (toàn diện hay một phần). Một gói phí cao hơn chút nhưng có điều khoản ưu đãi, khấu trừ thấp hơn có thể là lựa chọn thông minh hơn cho xe cũ.
So sánh bảo hiểm xe cũ và xe mới: Điểm khác biệt then chốt
Việc mua bảo hiểm cho xe cũ có nhiều điểm khác biệt đáng kể so với xe mới, cần lưu ý:
- Giá trị bồi thường: Xe mới được định giá gần với giá mua, khấu trừ ít. Xe cũ bị khấu hao mạnh, giá trị còn lại thấp, và khấu trừ phụ tùng theo tỷ lệ phần trăm là bắt buộc.
- Phí bảo hiểm: Tỷ lệ phí bảo hiểm vật chất/thân vỏ đối với xe cũ thường cao hơn so với xe mới cùng phân khúc, do rủi ro hỏng hóc cao hơn.
- Điều kiện chấp nhận: Một số công ty bảo hiểm có thể từ chối bảo hiểm vật chất cho xe quá cũ (trên 10-12 năm tùy hãng) hoặc đặt mức tỷ lệ khấu trừ rất cao.
- Quyền lợi điều khoản: Một số điều khoản mới, công nghệ an toàn (như ADAS) trên xe mới có thể không áp dụng được cho xe cũ.
Mẹo tiết kiệm chi phí bảo hiểm ô tô xe cũ một cách thông minh
- Tối ưu hóa gói bảo hiểm: Chỉ mua những gói thực sự cần thiết. Bắt buộc là trách nhiệm dân sự. Tự nguyện nên ưu tiên vật chất/thân vỏ nếu xe còn giá trị. Bỏ qua các điều khoản không phù hợp (ví dụ: bảo hiểm kính chiếu hậu nếu xe cũ rất ít hỏng kính).
- So sánh nhiều công ty bảo hiểm: Mỗi công ty có chính sách khấu trừ, mức phí và quyền lợi khác nhau. Hãy lấy ít nhất 3-5 báo giá và so sánh kỹ, đừng chỉ chọn cái rẻ nhất.
- Tận dụng lịch sử lái xe và giao thông: Nếu bạn là tài xế an toàn, không vi phạm, một số công ty có chính sách giảm phí “no claim discount” (NCD) cho năm tiếp theo.
- Đặt mua sớm: Mua bảo hiểm trước khi hết hạn hợp đồng cũ, tránh tình trạng mua gấp rồi bị tính phí cao.
- Định giá xe thực tế: Không khai giá xe quá cao để tăng quyền lợi, vì phí sẽ tăng theo và khấu trừ vẫn theo giá trị thực.
Câu hỏi thường gặp (FAQ) về bảo hiểm ô tô xe cũ
Q1: Xe cũ trên 10 năm tuổi có còn mua được bảo hiểm vật chất không?
A: Có thể vẫn mua được, nhưng rất khó khăn. Nhiều công ty bảo hiểm sẽ từ chối hoặc đặt mức phí rất cao, khấu trừ lớn (có thể đến 40-50%). Bạn nên liên hệ trực tiếp các công ty lớn để hỏi chính sách cụ thể cho dòng xe và tuổi đời của mình. Trong trường hợp này, bảo hiểm bắt buộc là bắt buộc, còn bảo hiểm tự nguyện có thể không khả thi về mặt kinh tế.
Q2: Nếu xe cũ bị hỏng hóc cơ khí tự nhiên (không do tai nạn) thì bảo hiểm có bồi thường không?
A: Không. Bảo hiểm vật chất/thân vỏ chỉ bồi thường cho các sự kiện bất ngờ, ngoài ý muốn như tai nạn, cháy nổ, thiên tai, trộm cắp. Hư hỏng cơ khí, điện tử do hao mòn, lão hóa tự nhiên (ví dụ: máy móc hỏng, hộp số kêu) là ngoài phạm vi bảo hiểm. Đây là lý do xe cũ cần được bảo dưỡng định kỳ kỹ lưỡng và nên cân nhắc mua gói bảo dưỡng (maintenance) nếu có.
Q3: Khi xảy ra tai nạn, thủ tục bồi thường với xe cũ có phức tạp hơn không?
A: Cơ bản giống xe mới: báo ngay cho công ty bảo hiểm (trong 24h), giữ nguyên hiện trường, có biên bản của cơ quan chức năng (nếu cần), mang xe đến garage được chỉ định hoặc đối tác. Tuy nhiên, với xe cũ, công ty bảo hiểm có thể kiểm tra kỹ hơn về tình trạng xe trước khi xảy ra sự cố (hồ sơ bảo dưỡng, ảnh hiện trạng). Do đó, bạn cần lưu giữ đầy đủ hóa đơn, sổ sách bảo dưỡng xe.
Q4: Nên mua bảo hiểm cho xe cũ với giá trị xe được định như thế nào?
A: Giá trị xe để mua bảo hiểm là giá trị còn lại của xe do công ty bảo hiểm định giá (thường dựa trên khung giá Hiệp hội Doanh nghiệp Bảo hiểm). Bạn nên mua bảo hiểm vật chất với 1.5 lần giá trị này. Ví dụ: xe được định giá 500 triệu, bạn nên mua bảo hiểm vật chất với số tiền bảo hiểm là 750 triệu. Việc này giúp bù đắp phần khấu trừ phụ tùng cũ (15%) và chi phí sửa chữa có thể cao hơn giá trị thị trường phụ tùng cũ.
Q5: Có nên mua bảo hiểm từ công ty bảo hiểm nào cho xe cũ?
A: Nên chọn các công ty bảo hiểm có quy trình xét duyệt và bồi thường minh bạch, uy tín, có mạng lưới garage đối tác rộng và được đánh giá cao về dịch vụ khách hàng. Một số tên lớn như PVI, PTI, Bảo Việt, Generali, AC… thường có chính sách rõ ràng. Quan trọng nhất là đọc kỹ hợp đồng và điều khoản khấu trừ, đừng chỉ tin vào lời nói hay mức phí.
Kết luận
Việc mua bảo hiểm ô tô xe cũ là một quyết định tài chính quan trọng, không nên bỏ qua dù xe có tuổi đời cao hay thấp. Một gói bảo hiểm phù hợp, được lựa chọn dựa trên hiểu biết sâu về quy định, cơ chế khấu trừ và nhu cầu thực tế, sẽ trở thành “trợ thủ đắc lực” bảo vệ tài sản và ngân sách của bạn khỏi những cú sốc bất ngờ. Hãy coi đây là một phần không thể thiếu trong chi phí vận hành xe cũ. Để cập nhật thông tin chi tiết nhất về bảng giá xe cũ, mẹo bảo dưỡng tiết kiệm và các gói bảo hiểm phù hợp nhất cho từng dòng xe, hãy thường xuyên truy cập peugeotninhbinh3s.vn – nơi cung cấp kiến thức ô tô chuyên sâu, khách quan và thiết thực cho cộng đồng người dùng.