
Việc tham gia bảo hiểm xe ô tô là mắt xích quan trọng trong chiến lược quản lý rủi ro của bất kỳ doanh nghiệp nào. Tuy nhiên, khi tai nạn xảy ra, nhiều kế toán viên và chủ doanh nghiệp vẫn còn bỡ ngỡ trong việc xử lý nghiệp vụ hạch toán tiền bồi thường. Hiểu rõ quy trình, các tài khoản liên quan và những tình huống thực tế sẽ giúp doanh nghiệp bảo vệ quyền lợi tài chính, tuân thủ pháp luật và tránh những sai sót có thể dẫn đến quyết toán thuế không chính xác. Bài viết này sẽ cung cấp cẩm nang chi tiết, từ A đến Z, để bạn tự tin xử lý mọi khoản bồi thường bảo hiểm xe ô tô một cách chính xác và hiệu quả.
Có thể bạn quan tâm: Hướng Dẫn Thay Lốp Xe Ô Tô Đúng Cách Cho Người Mới
Có thể bạn quan tâm: Hướng Dẫn Thay Dây Curoa Xe Ô Tô Chi Tiết Từ A-z
Tóm Tắt Các Bước Hạch Toàn Quan Trọng
- Thông báo sự cố ngay lập tức cho công ty bảo hiểm theo hợp đồng.
- Bảo tồn hiện trường và thu thập đầy đủ chứng từ (giấy tờ xe, biên bản, báo cáo).
- Phân loại chi phí phát sinh (sửa chữa, thuê xe thay thế, bồi thường bên thứ ba) vào tài khoản kế toán phù hợp.
- Theo dõi khoản phải thu/phải trả từ công ty bảo hiểm qua các tài khoản 138 và 338.
- Hạch toán thuế GTGT và TNDN cho phần chi phí được bồi thường và không được bồi thường.
- Lưu trữ hồ sơ đầy đủ, có chữ ký xác nhận ít nhất 05-10 năm.
Có thể bạn quan tâm: Hướng Dẫn Sửa Xe Ô Tô Cơ Bản: 7 Thao Tác Tài Xế Phải Thành Thạo
Quy Trình Xử Lý Bồi Thường Từ A Đến Z
Khi xe ô tô của doanh nghiệp gặp sự cố, một quy trình chuẩn sẽ quyết định tốc độ và độ chính xác của khoản bồi thường.
Các Bước Thực Hiện Khi Xảy Ra Sự Cố
Bước 1: Thông Báo Khẩn Cấp
Ngay sau khi xảy ra tai nạn hoặc phát hiện hư hỏng, lái xe hoặc người phụ trách phải liên hệ với công ty bảo hiểm thông qua số hotline được cung cấp trong hợp đồng. Cần cung cấp thông tin chính xác: thời gian, địa điểm, mức độ thiệt hại sơ bộ, số hiệu xe và thông tin người lái. Thông báo sớm là yếu tố then chốt để công ty bảo hiểm cử giám sát viên đến hiện trường kịp thời.
Bước 2: Bảo Vệ Hiện Trường & Thu Thập Chứng Từ
Hiện trường cần được giữ nguyên trạng nhiều nhất có thể để phục vụ công tác giám định. Trong trường hợp xe phải di chuyển (ví dụ: cản đường giao thông), hãy chụp ảnh toàn cảnh, ghi chú vị trí ban đầu. Bộ phận kỹ thuật của doanh nghiệp nên lập biên bản ghi nhận mức độ hư hỏng nội bộ trước khi sửa chữa.
Bước 3: Chuẩn Bị Hồ Sơ Bồi Thường Đầy Đủ
Một hồ sơ “đẹp” sẽ rút ngắn đáng kể thời gian giải quyết. Hồ sơ cần bao gồm:
- Giấy chứng nhận bảo hiểm xe.
- Giấy đăng ký xe và Giấy phép lái xe của tài xế.
- Biên bản hiện trường (nếu có của công an).
- Báo cáo tai nạn theo mẫu của công ty bảo hiểm.
- Hóa đơn, báo giá sửa chữa từ garage uy tín.
- Các chứng từ liên quan khác theo yêu cầu cụ thể của hợp đồng bảo hiểm.
Bước 4: Theo Dõi & Đối Chiếu
Sau khi nộp hồ sơ, kế toán cần chủ động theo dõi tiến độ xử lý với công ty bảo hiểm. Thời gian giám định thường từ 24-48 giờ, và toàn bộ quá trình giải quyết không vượt quá 30 ngày làm việc kể từ khi hồ sơ đầy đủ hợp lệ. Định kỳ đối chiếu số dư các tài khoản phải thu (138) và phải trả (338) với báo cáo từ công ty bảo hiểm là bước không được bỏ qua.
Thời Gian Xử Lý Hồ Sơ Thực Tế
- Giai đoạn 1: Công ty bảo hiểm tiếp nhận thông báo và cử giám sát viên (24-48 giờ).
- Giai đoạn 2: Thẩm định hồ sơ, xác nhận trách nhiệm và mức độ bồi thường (7-15 ngày tùy mức độ phức tạp).
- Giai đoạn 3: Chi trả tiền bồi thường (5-10 ngày sau khi có quyết định).
Tổng thời gian trung bình cho một vụ việc rõ ràng là 15-25 ngày. Các vụ việc phức tạp, liên quan đến bên thứ ba hoặc tranh chấp có thể kéo dài hơn.
Có thể bạn quan tâm: Hướng Dẫn Sử Dụng Honda City Chi Tiết Từ A Đến Z
Các Tài Khoản Kế Toán Cốt Lõi Cần Nắm Vững
Tài Khoản 138 – Phải Thu Tài Sản Khác
Tài khoản này phản ánh các khoản doanh nghiệp còn đang chờ công ty bảo hiểm xác nhận trách nhiệm bồi thường. Nó là tài khoản tạm thời, “đóng băng” cho đến khi có quyết định chính thức.
- Khi nào dùng: Hồ sơ đã nộp nhưng chưa có quyết định bồi thường; Đang trong giai đoạn giám định, thẩm định.
- Bút toán ghi nhận: Nợ TK 1381 (Tài sản thiếu chờ xử lý) Có TK 214 (Hao mòn TSCĐ) hoặc TK 152 (Nguyên vật liệu) – tùy theo bộ phận hư hỏng.
Tài Khoản 338 – Phải Trả, Phải Nộp Khác
Tài khoản này được sử dụng khi số tiền bồi thường đã được xác định cụ thể nhưng doanh nghiệp chưa nhận được tiền. Nó thể hiện nghĩa vụ của công ty bảo hiểm với doanh nghiệp.
- Khi nào dùng: Công ty bảo hiểm đã ra quyết định bồi thường, gửi thông báo chấp nhận.
- Bút toán ghi nhận: Nợ TK 138 (Chi phí chờ xử lý) hoặc TK 641 (Chi phí sửa chữa) Có TK 3388 (Phải trả khác) – Tiền bồi thường chờ nhận.
Tài Khoản 641 – Chi Phí Bán Hàng
Đây là tài khoản chi phí chính ghi nhận tất cả chi phí thực tế phát sinh trước khi nhận bồi thường. Nó phản ánh đúng chi phí kinh doanh thực tế của doanh nghiệp.
- Các khoản chi ghi vào đây:
- Chi phí sửa chữa xe.
- Chi phí cứu hộ, kéo xe.
- Chi phí thuê xe thay thế để vận hành.
- Chi phí khác liên quan trực tiếp đến sự cố.
- Bút toán khi phát sinh: Nợ TK 6411 (Chi phí vận tải, bốc xếp) Có TK 111, 112, 331… (Tiền mặt, ngân hàng, phải trả nhà cung cấp).
Các Tình Huống Hạch Toán Cụ Thực Tế
Trường Hợp 1: Xe Bị Tai Nạn, Có Bảo Hiểm Toàn Diện
Một xe giao hàng bị va chạm, chi phí sửa chữa thực tế là 45.000.000 đồng. Công ty bảo hiểm đồng ý bồi thường 80% (tương đương 36.000.000 đồng).
Bút toán chi tiết:
- Khi trả tiền sửa chữa:
- Nợ TK 6411: 45.000.000
- Có TK 331: 45.000.000
- Khi nhận được thông báo chấp thuận bồi thường (chưa nhận tiền):
- Nợ TK 1381: 36.000.000
- Có TK 6411: 36.000.000 (Đề bù lại chi phí đã ghi nhận)
- Khi nhận được tiền bồi thường:
- Nợ TK 111/112: 36.000.000
- Có TK 1381: 36.000.000
- Kết chuyển phần chi phí không được bồi thường (20%) vào chi phí thực tế:
- Nợ TK 6411: 9.000.000
- Có TK 1381: 9.000.000
Ý nghĩa: Phần chi phí 9.000.000 đồng này được coi là chi phí hợp lý của doanh nghiệp, được trừ khi tính thuế TNDN.
Trường Hợp 2: Xe Bị Mất Cắp, Có Bảo Hiểm Thân Vỏ
Xe con của giám đốc bị mất trộm. Nguyên giá xe là 800.000.000 đồng, hao mòn lũy kế 200.000.000 đồng. Giá trị còn lại là 600.000.000 đồng. Bảo hiểm đồng ý bồi thường 100% giá trị còn lại.
Bút toán:
- Ghi giảm tài sản cố định và ghi nhận thu nhập từ bồi thường:
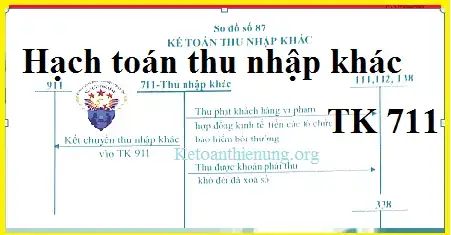
- Nợ TK 711 (Thu nhập khác): 600.000.000
- Nợ TK 214 (Hao mòn TSCĐ): 200.000.000
- Có TK 211 (TSCĐ hữu hình): 800.000.000
- Khi nhận tiền bồi thường:
- Nợ TK 111/112: 600.000.000
- Có TK 711: 600.000.000
Lưu ý: Trong trường hợp này, toàn bộ số tiền bồi thường được ghi nhận là thu nhập khác, không phải là bù đắp chi phí. Phần hao mòn TSCĐ (200 triệu) cũng được ghi giảm cùng lúc.
Trường Hợp 3: Xe Gây Tai Nạn Cho Bên Thứ Ba
Xe công ty gây tai nạn làm hư hỏng xe khác, phải bồi thường 25.000.000 đồng. Bảo hiểm chịu 70% (17.500.000 đồng), doanh nghiệp tự chịu 30% (7.500.000 đồng).
Bút toán:
- Khi phải thanh toán tiền bồi thường cho bên thứ ba:
- Nợ TK 811 (Chi phí khác): 25.000.000
- Có TK 338 (Phải trả khác): 25.000.000
- Khi nhận được tiền bồi thường từ công ty bảo hiểm:
- Nợ TK 111/112: 17.500.000
- Nợ TK 811: 7.500.000 (Bù lại phần chi phí doanh nghiệp tự chịu)
- Có TK 338: 25.000.000
Ý nghĩa: Phần 7.500.000 đồng doanh nghiệp tự chịu vẫn được ghi nhận là chi phí (TK 811), còn phần bảo hiểm chi trả (17.5 triệu) giúp doanh nghiệp thu hồi lại số tiền đã chi trước đó.
Hạch Toán Thuế GTGT & Thuế TNDN
Với Thuế GTGT
- Khi phát sinh chi phí sửa chữa: Hóa đơn có ghi thuế GTGT 10%. Kế toán cần tách riêng:
- Nợ TK 6411: Giá chưa thuế (Ví dụ: 45.000.000 / 1.1 = 40.909.091)
- Nợ TK 1331: Thuế GTGT (45.000.000 – 40.909.091 = 4.090.909)
- Có TK 331: Tổng thanh toán (45.000.000)
- Khi nhận bồi thường: Phần tiền bồi thường (kể cả thuế GTGT trong đó) từ công ty bảo hiểm không phải là doanh thu. Thuế GTGT đầu vào này được khấu trừ theo tỷ lệ phần chi phí được bồi thường. Ví dụ: Bồi thường 80% thì 80% thuế GTGT đầu vào được khấu trừ, 20% còn lại không được khấu trừ (nếu chi phí đó không được tính vào chi phí được trừ thuế TNDN).
Với Thuế TNDN
- Chi phí được trừ: Chi phí sửa chữa, bồi thường bên thứ ba… được trừ khi tính thuế TNDN nếu đáp ứng: có hóa đơn hợp lệ, phục vụ SXKD, có hợp đồng BH còn hiệu lực.
- Xử lý chênh lệch: Phần chi phí không được bảo hiểm bồi thường (ví dụ 20% trong trường hợp 1) được tính đầy đủ vào chi phí được trừ. Phần được bồi thường (80%) không tính vào doanh thu, cũng không tính vào chi phí (vì đã được bù đắp qua việc giảm chi phí ban đầu).
Sai Lầm Thường Gặp Cần Tránh
- Nhầm lẫn TK 138 và TK 338: Đây là lỗi phổ biến nhất. Hãy nhớ: TK 138 dùng khi chưa chắc chắn, TK 338 dùng khi đã chắc chắn về số tiền bồi thường.
- Không tách bạch chi phí: Ghi chung toàn bộ chi phí sửa chữa vào một tài khoản, không phân biệt theo bộ phận hư hỏng (động cơ, thân vỏ). Điều này khiến việc phân bổ chi phí và quyết toán sau này trở nên mơ hồ.
- Bỏ quên hạch toán thuế: Nhiều kế toán chỉ tập trung vào phần bồi thường chính, quên mất việc xử lý thuế GTGT đầu vào và tác động của nó đến thuế TNDN.
- Lưu trữ hồ sơ không đầy đủ: Mất chứng từ, không có chữ ký xác nhận. Điều này sẽ gây khó khăn lớn trong các cuộc thanh tra, kiểm tra thuế sau này.
Kiểm Tra & Đối Chiếu Định Kỳ
- Đối chiếu với công ty bảo hiểm: So sánh số dư các khoản phải thu (TK 138) và phải trả (TK 338) với bảng kê của bảo hiểm. Đảm bảo mọi khoản đều được ghi nhận đầy đủ, chính xác.
- Kiểm tra nội bộ: Kiểm tra tính hợp pháp của hồ sơ (hóa đơn, biên bản), tính hợp lý của việc phân bổ chi phí vào các bộ phận sử dụng xe, và việc hạch toán đúng hay sai theo chế độ kế toán hiện hành.
Lưu Ý Đặc Biệt Về Chứng Từ & Lưu Trữ
- Về chứng từ: Mọi khoản chi phí liên quan đến sự cố đều phải có chứng từ gốc có giá trị. Hóa đơn sửa chữa phải đầy đủ thông tin (tên, địa chỉ, mã số thuế của garage, mô tả chi tiết dịch vụ). Biên bản giám định thiệt hại và quyết định bồi thường của công ty bảo hiểm là chứng từ then chốt.
- Về lưu trữ: Hồ sơ bảo hiểm và bồi thường cần được lưu trữ cẩn thận, có phân loại ít nhất 05 năm kể từ năm kết thúc khoản thuế, thường là lâu hơn (khuyến nghị 10 năm) để phục vụ mọi yêu cầu của cơ quan thuế hoặc kiểm toán.
- Về phối hợp nội bộ: Hạch toán chính xác phụ thuộc vào thông tin từ nhiều bộ phận: Lái xe (báo cáo sự cố), Kỹ thuật (đánh giá hư hỏng), Kế toán (xử lý nghiệp vụ) và Ban lãnh đạo (phê duyệt). Hãy xây dựng quy trình phối hợp rõ ràng, ai làm gì, ai phê duyệt ở mức nào.
Kết Luận
Hạch toán tiền bồi thường bảo hiểm xe ô tô không chỉ là một nghiệp vụ kế toán đơn thuần, mà là một quy trình quản lý rủi ro tài chính quan trọng. Sự chính xác trong từng bước, từ thông báo sự cố, thu thập chứng từ đến lựa chọn tài khoản và xử lý thuế, sẽ quyết định tính minh bạch của báo cáo tài chính và sự an toàn của doanh nghiệp trong các kỳ quyết toán thuế.
Doanh nghiệp nên xây dựng một quy trình xử lý bồi thường nội bộ rõ ràng, có sơ đồ phân cấp trách nhiệm. Đồng thời, nhân sự kế toán cần được đào tạo, cập nhật thường xuyên về các thay đổi trong chế độ kế toán và chính sách thuế liên quan. Việc tuân thủ đúng quy trình không chỉ giúp doanh nghiệp quản lý chi phí hiệu quả mà còn tạo dựng niềm tin với đối tác, ngân hàng và cơ quan quản lý nhà nước.
Lời khuyên cuối cùng: Luôn giữ liên lạc chặt chẽ với đại lý bảo hiểm và đơn vị sửa chữa. Một mối quan hệ làm việc chuyên nghiệp sẽ giúp quá trình xử lý mọi sự cố trở nên suôn sẻ hơn. Để biết thêm về các quy trình quản lý tài sản và rủi ro khác trong doanh nghiệp, bạn có thể tìm hiểu thêm tại peugeotninhbinh3s.vn – nơi cung cấp kiến thức chuyên sâu về vận hành và quản lý xe hơi cho cộng đồng doanh nghiệp.