
Khi doanh nghiệp thực hiện thanh lý xe ô tô đã qua sử dụng, việc xuất hóa đơn bán hàng là thủ tục bắt buộc, không chỉ để đáp ứng nghĩa vụ kế toán và thuế mà còn là căn cứ pháp lý thiết yếu cho bên mua hoàn tất việc sang tên, đổi chủ sở hữu xe. Nếu thực hiện sai, doanh nghiệp có thể phải đối mặt với các khoản phạt hành chính hoặc vướng mắc trong quá trình giải quyết hồ sơ. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện và thực tế nhất về quy trình xuất hóa đơn bán xe ô tô cũ, từ căn cứ pháp lý, cách xác định thuế suất, các thông tin bắt buộc trên hóa đơn đến các bước thực hiện cụ thể và những lưu ý quan trọng sau khi giao dịch.
Có thể bạn quan tâm: Hình Ảnh Xe Ô Tô Toyota Wigo: Phân Tích Chi Tiết Từng Góc Nhìn
Có thể bạn quan tâm: Bi-projector Ô Tô: Công Nghệ Độ Đèn Tối Ưu Cho Xe Hơi
Tóm tắt quy trình thực hiện chính
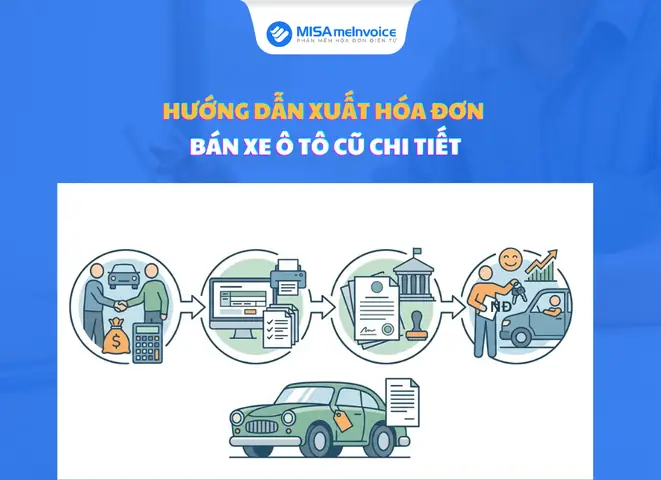
Việc xuất hóa đơn bán xe ô tô cũ cần được thực hiện theo một quy trình chặt chẽ, tuân thủ đúng quy định của pháp luật về thuế và kế toán. Dưới đây là 5 bước cốt lõi bạn cần nắm vững:
- Xác định nghĩa vụ và căn cứ pháp lý: Đảm bảo giao dịch là thanh lý tài sản cố định, có đầy đủ giấy tờ chứng minh quyền sở hữu.
- Xác định đúng thuế suất GTGT áp dụng: Dựa trên phương pháp kê khai thuế của doanh nghiệp (khấu trừ 10% hoặc trực tiếp 1% trên doanh thu).
- Chuẩn bị thông tin đầy đủ trên hóa đơn: Ghi rõ thông tin hai bên, chi tiết xe (số khung, số máy, biển số), đơn giá, thuế suất và tổng thanh toán.
- Thực hiện xuất hóa đơn và gửi cơ quan thuế: Sử dụng hóa đơn điện tử hợp lệ, ký số và gửi dữ liệu lên Tổng cục Thuế.
- Hoàn tất thủ tục pháp lý và kế toán: Phối hợp sang tên xe, ghi giảm tài sản cố định và xác định khoản chênh lệch thuần để hạch toán.
1. Vì sao bán xe ô tô cũ phải xuất hóa đơn?
Nhiều doanh nghiệp, đặc biệt là các công ty vừa và nhỏ, có thể thắc mắc liệu việc bán thanh lý xe ô tô cũ (một tài sản cố định đã qua sử dụng) có bắt buộc phải xuất hóa đơn hay không. Câu trả lời là có, và đây là yêu cầu bắt buộc theo quy định pháp luật.
Có thể bạn quan tâm: Toyota Rush: Đánh Giá Chi Tiết Suv Đa Dụng Cho Gia Đình
Căn cứ pháp lý chính xác được đề cập trong các công văn hướng dẫn của các cục thuế địa phương. Chẳng hạn, Công văn số 168/CT-TTHT của Cục Thuế tỉnh Long An (cũ) quy định rõ: Khi doanh nghiệp bán lại tài sản cố định (như xe ô tô) đã mua vào (dù là từ cá nhân hay tổ chức khác), doanh nghiệp phải có đầy đủ chứng từ chứng minh quyền sở hữu hợp pháp (như Giấy chứng nhận đăng ký xe mang tên doanh nghiệp). Khi thanh lý, doanh nghiệp bắt buộc phải xuất hóa đơn GTGT, kê khai thuế GTGT và thực hiện hạch toán kế toán tương ứng. Đồng thời, doanh nghiệp phải ghi giảm tài sản cố định trên sổ sách.
Có thể bạn quan tâm: Toyota Innova: Thiết Kế Mpv Đỉnh Cao Cho Gia Đình Thành Đạt?
Tương tự, Công văn số 549/CT-TTHT ngày 03/04/2026 của Cục Thuế tỉnh Lào Cai cũng khẳng định: Trường hợp doanh nghiệp mua xe ô tô để làm tài sản cố định, sau đó không sử dụng và thực hiện thanh lý, thì doanh nghiệp phải xuất hóa đơn GTGT theo quy định.
Vậy, thời điểm nào thì phải xuất hóa đơn?
Thời điểm xuất hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng ô tô cho bên mua. Thông thường, đây là thời điểm khi hai bên ký kết hợp đồng mua bán và hoàn tất bàn giao xe, kèm theo việc chuyển giao giấy tờ xe (Giấy chứng nhận đăng ký xe) cho bên mua. Việc xuất hóa đơn phải được thực hiện ngay trong kỳ kê khai thuế GTGT của tháng/quý xảy ra giao dịch.
Tại sao việc này quan trọng với cả hai bên?
- Với doanh nghiệp bán (người xuất hóa đơn): Là căn cứ để kê khai, nộp thuế GTGT đúng số tiền, tránh rủi ro bị xử phạt về thuế. Đồng thời, là chứng từ kế toán hợp lý để ghi giảm tài sản cố định.
- Với bên mua (có thể là cá nhân hoặc doanh nghiệp khác): Hóa đơn là một trong những chứng từ quan trọng để họ làm thủ tục sang tên, đổi chủ sở hữu xe tại cơ quan đăng ký xe. Nếu không có hóa đơn, họ có thể gặp khó khăn trong việc chứng minh nguồn gốc và quyền sở hữu đối với chiếc xe.
2. Thuế suất hóa đơn thanh lý xe ô tô: 10% hay 1%?
Đây là điểm mà nhiều kế toán doanh nghiệp hay nhầm lẫn. Thuế suất GTGT áp dụng khi xuất hóa đơn bán xe ô tô cũ không phải là cố định, mà phụ thuộc vào phương pháp kê khai thuế GTGT mà doanh nghiệp đang sử dụng.
2.1. Trường hợp doanh nghiệp kê khai thuế theo phương pháp khấu trừ (phổ thông)
Đây là phương pháp phổ biến nhất, áp dụng cho hầu hết các doanh nghiệp có doanh thu và chi phí phát sinh hàng hóa, dịch vụ. Theo đó, doanh nghiệp được khấu trừ số thuế GTGT đầu vào với số thuế GTGT đầu ra.
Khi thanh lý xe ô tô cũ (tài sản cố định), doanh nghiệp phải xuất hóa đơn GTGT và tính thuế theo mức suất phổ thông là 10% trên giá bán (giá chưa thuế). Công văn 549/CT-TTHT đã nêu rõ ví dụ về việc thanh lý xe ô tô tải với thuế suất 10%.
Lưu ý: Xe ô tô dưới 24 chỗ thuộc diện chịu thuế tiêu thụ đặc biệt. Tuy nhiên, khi thanh lý (bán lại) xe đã qua sử dụng, nó không được xem là hàng hóa mới để được hưởng ưu đãi thuế GTGT 8% (nếu có). Do đó, mức thuế vẫn là 10%.
2.2. Trường hợp doanh nghiệp kê khai thuế theo phương pháp trực tiếp (tỷ lệ % trên doanh thu)
Phương pháp này thường áp dụng cho doanh nghiệp nhỏ, có doanh thu thấp hoặc hoạt động trong lĩnh vực đặc thù (như bất động sản, một số dịch vụ). Doanh nghiệp sẽ kê khai và nộp thuế GTGT theo một tỷ lệ phần trăm cố định (%) trên tổng doanh thu của kỳ kê khai, bất kể số thuế đầu vào là bao nhiêu.
Theo Công văn 757/CT-TTHT của Cục Thuế TP. HCM, đối với hoạt động thanh lý tài sản cố định như xe ô tô, doanh nghiệp áp dụng phương pháp trực tiếp thì khi bán xe, doanh nghiệp phải lập hóa đơn bán hàng và nộp thuế GTGT với tỷ lệ % trên doanh thu là 1%. Như vậy, tổng số thuế GTGT phải nộp = 1% x Tổng doanh thu từ tất cả các hoạt động trong kỳ kê khai (bao gồm cả doanh thu từ bán xe), chứ không phải 10% x giá trị bán xe.
Đây là điểm khác biệt cốt lõi. Doanh nghiệp cần xác định rõ mình đang dùng phương pháp nào để tính thuế chính xác.
Tóm lại:
- Phương pháp khấu trừ: Thuế GTGT = 10% x Giá bán xe (chưa thuế).
- Phương pháp trực tiếp: Thuế GTGT được tính gộp chung vào tổng doanh thu kỳ, với tỷ lệ 1% trên tổng doanh thu đó.
3. Các thông tin bắt buộc phải có trên hóa đơn bán xe ô tô cũ
Khác với hóa đơn bán hàng hóa thông thường, hóa đơn bán xe ô tô cũ (thuộc hoạt động thanh lý tài sản cố định) cần được lập với những nội dung cực kỳ chi tiết và chính xác để đảm bảo giá trị pháp lý. Dưới đây là danh sách các trường thông tin quan trọng nhất:
- Thông tin người bán (Doanh nghiệp): Ghi đầy đủ Tên doanh nghiệp, địa chỉ trụ sở chính và Mã số thuế (MST). Thông tin này phải khớp 100% với trên Giấy chứng nhận đăng ký kinh doanh và Giấy chứng nhận đăng ký xe (nếu xe đã đăng tên cho doanh nghiệp).
- Thông tin người mua:
- Nếu bên mua là cá nhân: Ghi rõ Họ và tên, địa chỉ thường trú, số căn cước công dân (hoặc số hộ chiếu). Mục MST có thể để trống vì cá nhân không có MST.
- Nếu bên mua là doanh nghiệp/tổ chức: Bắt buộc phải có MST, tên và địa chỉ của tổ chức đó.
- Thông tin chi tiết hàng hóa (xe ô tô): Đây là phần đòi hỏi độ chính xác cao nhất.
- Tên hàng hóa: Ghi rõ “Xe ô tô [số chỗ] chỗ, nhãn hiệu [ví dụ: Toyota, Mazda], model [ví dụ: Innova, CX-5]”.
- Dấu hiệu nhận dạng (Bắt buộc): Phải ghi rõ Số khung (VIN), Số máy và Biển số xe (nếu đã có). Đây là thông tin định danh duy nhất của chiếc xe, giúp tránh nhầm lẫn và là căn cứ cho việc sang tên.
- Đơn vị tính: Thường là “chiếc”.
- Số lượng: 1.
- Đơn giá: Là giá bán chưa bao gồm thuế GTGT. Cần ghi rõ bằng số.
- Thuế suất và số tiền thuế: Ghi rõ thuế suất GTGT (10% hoặc 1% tùy trường hợp) và tính ra số tiền thuế tương ứng. Trên hóa đơn điện tử, hệ thống sẽ tự động tính.
- Tổng cộng thanh toán: Ghi cả bằng số và bằng chữ để tránh tranh chấp. Đây là tổng giá bán chưa thuế cộng với số tiền thuế GTGT.
- Ngày, tháng, năm lập hóa đơn: Phải là ngày thực tế chuyển giao xe và quyền sở hữu.
- Chữ ký, dấu của người bán và người mua: Đối với hóa đơn điện tử, đây là dấu hiệu điện tử (chữ ký số) hợp lệ.
Lưu ý đặc biệt về hạch toán kế toán:
Khi xuất hóa đơn, bộ phận kế toán cần phối hợp chặt chẽ để thực hiện các nghiệp vụ:
- Ghi giảm Tài sản cố định (TSCĐ): Ghi giảm nguyên giá và giá trị hao mòn lũy kế của chiếc xe trên sổ sách. Phát sinh nghiệp vụ: Nợ Tài sản cố định (TK 211), Nợ Khấu hao TSCĐ (TK 214); Có Tài sản cố định (TK 213).
- Xác định thu nhập/chi phí thanh lý: Tính toán khoản chênh lệch giữa giá bán (chưa thuế) và giá trị còn lại (nguyên giá – hao mòn lũy kế) của xe.
- Nếu giá bán > giá trị còn lại: Chênh lệch là Thu nhập khác, ghi nhận vào TK 711.
- Nếu giá bán < giá trị còn lại: Chênh lệch là Chi phí khác, ghi nhận vào TK 811.
- Nộp thuế GTGT: Từ hóa đơn xuất ra, kê khai số thuế GTGT đầu ra (theo quy định tại mục 2) vào tờ khai thuế GTGT của kỳ kê khai.
4. Quy trình xuất hóa đơn bán xe ô tô cũ từ A đến Z
Để thực hiện một cách trơn tru và chính xác, bạn có thể làm theo quy trình chi tiết sau. Quy trình này có thể được thực hiện thủ công với hóa đơn giấy (nếu còn được phép) hoặc tối ưu hóa hoàn toàn bằng phần mềm hóa đơn điện tử.
Bước 1: Chuẩn bị thông tin và chọn mẫu hóa đơn
- Thu thập đầy đủ thông tin về xe (số khung, số máy, biển số), thông tin người mua và xác nhận quyền sở hữu của doanh nghiệp đối với chiếc xe (thường là Giấy chứng nhận đăng ký xe).
- Xác định chính xác loại hóa đơn điện tử doanh nghiệp đã được đăng ký phát hành với cơ quan Thuế (thường là hóa đơn GTGT mẫu 01/GTGT đối với doanh nghiệp).
- Nếu doanh nghiệp chưa có hóa đơn điện tử, cần đăng ký trước với Tổng cục Thuế.
Bước 2: Khởi tạo và nhập thông tin lên hóa đơn
- Truy cập vào phần mềm hóa đơn điện tử (nếu có) hoặc mẫu hóa đơn giấy.
- Thông tin người bán: Hệ thống thường tự động điền từ thông tin đăng ký. Kiểm tra lại MST, tên, địa chỉ.
- Thông tin người mua: Nhập thông tin cá nhân/tổ chức. Nếu là doanh nghiệp, nhập MST và chọn “Lấy dữ liệu” để tự động điền tên, địa chỉ (nếu đã lưu trong danh bạ).
- Thông tin hàng hóa/dịch vụ:
- Tên hàng hóa: “Xe ô tô [đầy đủ thông tin]”.
- Bắt buộc: Trong phần mô tả, ghi rõ “Số khung: … Số máy: … Biển số: …”. Đây là điểm then chốt.
- Đơn giá: Giá bán chưa thuế.
- Thuế suất: Chọn 10% (khấu trừ) hoặc 1% (trực tiếp).
- Thời điểm giao dịch: Chọn ngày lập hóa đòn trùng với ngày giao xe, chuyển giao giấy tờ.
- Hình thức thanh toán: Chọn đúng (tiền mặt, chuyển khoản…).
Bước 3: Kiểm tra, ký số và phát hành
- Kiểm tra kỹ toàn bộ thông tin, đặc biệt là số khung, số máy, giá cả, thuế suất.
- Ký số bằng chữ ký điện tử hợp lệ (chứng thực chữ ký số).
- Nhấn “Phát hành”. Hệ thống sẽ:
- Xuất hóa đơn đã ký số.
- Tự động gửi dữ liệu hóa đơn đến cơ quan Thuế qua mạng (theo quy định về hóa đơn điện tử).
- Có thể gửi bản PDF của hóa đơn cho người mua qua email/SMS nếu cần.
Bước 4: Lưu trữ và hoàn tất thủ tục pháp lý
- Lưu giữ bản chính hóa đơn điện tử (file .xml và .pdf) trong hệ thống lưu trữ an toàn, tối thiểu 10 năm theo quy định.
- Phối hợp với bên mua (người mua xe) để hoàn tất thủ tục sang tên, đổi chủ sở hữu xe tại Phòng Cảnh sát giao thông. Hóa đơn này là một trong những giấy tờ cần thiết để họ nộp khi làm thủ tục.
Bước 5: Hạch toán kế toán và kê khai thuế
- Dựa trên hóa đơn đã phát hành, thực hiện các nghiệp vụ kế toán như đã nêu ở mục 3 (ghi giảm TSCĐ, tính thu nhập/chi phí thanh lý).
- Trong tờ khai thuế GTGT của kỳ kê khai, khai báo số thuế GTGT đầu ra từ hóa đơn này theo đúng phương pháp (10% hoặc 1%).
- Khai báo cả doanh thu từ bán xe vào tờ khai thuế thu nhập doanh nghiệp (nếu có).
5. Những lỗi thường gặp và lưu ý quan trọng
- Lỗi 1: Không xuất hóa đơn vì bán cho cá nhân. Đây là quan điểm sai lầm phổ biến. Bán cho ai cũng phải xuất hóa đơn nếu bên bán là doanh nghiệp và xe là tài sản cố định của doanh nghiệp.
- Lỗi 2: Nhầm lẫn thuế suất. Quan trọng nhất là phải xác định đúng phương pháp kê khai thuế của chính doanh nghiệp mình. Không thể áp dụng 10% nếu đang dùng phương pháp trực tiếp, và ngược lại.
- Lỗi 3: Thiếu thông tin định danh xe. Ghi thiếu hoặc sai số khung, số máy, biển số sẽ làm mất giá trị pháp lý của hóa đơn, khiến bên mua không thể sang tên xe.
- Lỗi 4: Xuất hóa đơn không đúng thời điểm. Xuất hóa đơn muộn (sau khi bàn giao xe lâu) có thể dẫn đến vi phạm về thời hạn kê khai thuế.
- Lưu ý về hợp đồng: Luôn có hợp đồng mua bán xe ghi rõ thông tin hai bên, chi tiết xe, giá cả, phương thức thanh toán và thời gian giao nhận. Hợp đồng này là chứng từ kèm theo hóa đơn.
- Lưu ý về bảo hiểm và phí: Cần trao đổi rõ với bên mua về việc chuyển nhượng hợp đồng bảo hiểm (nếu có) và các khoản phí lệ phí sang tên (thường do bên mua chi trả, nhưng cần thỏa thuận rõ trong hợp đồng).
Việc thanh lý xe ô tô cũ là một nghiệp vụ tài chính – kế toán quan trọng. Hiểu rõ và thực hiện đúng quy trình xuất hóa đơn không chỉ giúp doanh nghiệp tuân thủ pháp luật, tránh rủi ro mà còn tạo dựng sự minh bạch, tin cậy trong mắt đối tác và cơ quan quản lý thuế. Để các thủ tục được tự động hóa, chính xác và an toàn, việc ứng dụng phần mềm hóa đơn điện tử được khuyến nghị. Công cụ này giúp lưu trữ dữ liệu tập trung, tự động tính thuế, ký số và gửi hóa đơn lên cơ quan thuế đúng quy định, giảm thiểu tối đa sai sót thủ công. Để tìm hiểu thêm về các giải pháp quản lý doanh nghiệp và hóa đơn điện tử, bạn có thể tham khảo thông tin tại peugeotninhbinh3s.vn.
Kết luận lại, xuất hóa đơn bán xe ô tô cũ là một bước nghĩa vụ và không thể bỏ qua. Bằng việc nắm vững các bước từ xác định nghĩa vụ pháp lý, chọn đúng thuế suất, điền đầy đủ thông tin định danh xe đến thực hiện gửi hóa đơn và hạch toán, doanh nghiệp sẽ hoàn tất giao dịch một cách trơn tru, đúng luật và bảo vệ được quyền lợi của cả hai bên. Hãy luôn kiểm tra kỹ thông tin trên hóa đơn, đặc biệt là số khung và số máy, vì đây là “chứng minh thư” duy nhất của chiếc xe trong mọi giao dịch pháp lý sau này.