
Việc vay tiền từ ngân hàng hoặc tổ chức tín dụng để mua xe, kinh doanh hay giải quyết nhu cầu tài chính là nhu cầu phổ biến trong xã hội hiện đại. Khi tham gia các khoản vay, nhiều người lựa chọn thế chấp tài sản, trong đó xe ô tô là một trong những tài sản phổ biến nhất. Tuy nhiên, không ít người băn khoăn về tính pháp lý của hợp đồng thế chấp xe ô tô, đặc biệt là việc có cần phải công chứng, chứng thực hợp đồng này hay không? Bài viết này sẽ phân tích chi tiết, từ định nghĩa thế chấp, quy định pháp luật đến các bước thực tế, giúp bạn nắm vững kiến thức để bảo vệ quyền lợi của mình khi tham gia giao dịch.
Có thể bạn quan tâm: Hợp Đồng Thuê Xe Ô Tô Chở Khách: Bí Quyết Ký Kết An Toàn Và Minh Bạch
Có thể bạn quan tâm: Hợp Đồng Thuê Người Lái Xe Ô Tô: Mẫu Chuẩn & Hướng Dẫn Chi Tiết 2026
Tóm tắt quy trình và lưu ý quan trọng
- Thế chấp xe ô tô là việc dùng xe thuộc sở hữu của mình để bảo đảm nghĩa vụ trả nợ, không giao xe cho bên nhận thế chấp, và hình thức phổ biến là hợp đồng bằng văn bản.
- Theo Bộ luật Dân sự 2026, hợp đồng thế chấp tài sản (kể cả xe ô tô) không bắt buộc phải công chứng, chứng thực, trừ trường hợp luật có quy định khác (như thế chấp bất động sản).
- Dù không bắt buộc, việc công chứng hợp đồng thế chấp xe ô tô là khuyến nghị mạnh mẽ vì nó tăng tính xác thực, minh bạch và dễ dàng giải quyết tranh chấp sau này.
- Để thế chấp xe phát sinh hiệu lực đối kháng với người thứ ba, bên thế chấp cần thực hiện đăng ký thế chấp tại cơ quan có thẩm quyền (thường là Sở Giao thông Vận tải hoặc Phòng Đăng ký xe).
- Các bước thực hiện an toàn: Lập hợp đồng rõ ràng, cân nhắc công chứng, đăng ký thế chấp, giữ giấy tờ xe hợp lý, và đảm bảo tài sản không có tranh chấp.
Có thể bạn quan tâm: Hợp Đồng Ký Gửi Xe Ô Tô: Hướng Dẫn Chi Tiết Và 7 Lưu Ý Quan Trọng Để Bảo Vệ Quyền Lợi
Thế chấp tài sản và hợp đồng thế chấp xe ô tô là gì?
Thế chấp tài sản theo quy định pháp luật
Thế chấp tài sản là một trong chín biện pháp bảo đảm thực hiện nghĩa vụ dân sự được quy định tại Bộ luật Dân sự 2026. Cụ thể, theo Khoản 2 Điều 292 và Điều 317 BLDS 2026, thế chấp tài sản là việc một bên (bên thế chấp) dùng tài sản thuộc sở hữu của mình để bảo đảm thực hiện nghĩa vụ và không giao tài sản cho bên kia (bên nhận thế chấp). Tài sản thế chấp có thể là động sản (xe ô tô, máy móc), bất động sản, quyền tài sản, giấy tờ có giá, hoặc tài sản hình thành trong tương lai. Điểm mấu chốt là bên thế chấp vẫn giữ và sử dụng tài sản, trừ khi có thỏa thuận khác.
Hợp đồng thế chấp xe ô tô
Hợp đồng thế chấp xe ô tô là một dạng hợp đồng bảo đảm, được ký kết giữa bên thế chấp (chủ xe) và bên nhận thế chấp (thường là ngân hàng, tổ chức tín dụng) nhằm đảm bảo việc thực hiện nghĩa vụ trả nợ trong hợp đồng vay tiền. Trong hợp đồng này, chủ xe đồng ý dùng chiếc xe ô tô thuộc quyền sở hữu của mình làm tài sản đảm bảo. Nếu bên vay (chủ xe) không thực hiện nghĩa vụ trả nợ đúng hạn, bên nhận thế chấp có quyền xử lý tài sản thế chấp (bán đấu giá xe) để thu hồi nợ.
Để hợp đồng thế chấp xe ô tô có hiệu lực pháp luật, nó phải thỏa mãn các điều kiện có hiệu lực của giao dịch dân sự theo Điều 117 BLDS 2026: (1) Chủ thể có năng lực hành vi dân sự phù hợp; (2) ý chí tự nguyện, không vi phạm cấm kỵ; (3) Mục đích và nội dung không trái pháp luật, không vi phạm đạo đức xã hội; (4) Tuân thủ hình thức nếu luật quy định.
Có thể bạn quan tâm: Hợp Đồng Cho Thuê Xe Ô Tô Theo Tháng: Mẫu Chuẩn & Hướng Dẫn Ký Kết An Toàn
Quy định pháp luật về hình thức hợp đồng thế chấp xe ô tô
Nguyên tắc về hình thức giao dịch dân sự
Theo Điều 119 BLDS 2026, giao dịch dân sự có thể được thể hiện bằng lời nói, văn bản hoặc hành vi cụ thể. Trong đó, giao dịch qua phương tiện điện tử dưới dạng thông điệp dữ liệu được coi là giao dịch bằng văn bản. Điều 119 cũng nêu: “Trường hợp luật quy định giao dịch dân sự phải được thể hiện bằng văn bản có công chứng, chứng thực, đăng ký thì phải tuân theo quy định đó.” Điều này có nghĩa là chỉ những giao dịch nào luật trực tiếp quy định bắt buộc công chứng/chứng thực thì mới phải thực hiện.
Hiệu lực của thế chấp tài sản
Điều 319 BLDS 2026 quy định:
- Hợp đồng thế chấp tài sản có hiệu lực từ thời điểm giao kết, trừ trường hợp các bên có thỏa thuận khác hoặc luật có quy định khác.
- Thế chấp tài sản phát sinh hiệu lực đối kháng với người thứ ba kể từ thời điểm đăng ký.
Như vậy, về nguyên tắc, hợp đồng thế chấp (kể cả xe ô tô) có hiệu lực từ khi các bên ký kết, không yêu cầu bắt buộc phải công chứng. Tuy nhiên, nếu muốn thế chấp có giá trị đối kháng với bên thứ ba (ví dụ: nếu chủ xe bán lại xe cho người khác mà không thông báo thế chấp), thì phải thực hiện đăng ký thế chấp.
So sánh với thế chấp bất động sản
Sự khác biệt then chốt nằm ở quy định riêng của từng loại tài sản. Đối với bất động sản (nhà ở, đất ở, tài sản gắn liền với đất), pháp luật bắt buộc hợp đồng thế chấp phải được công chứng, chứng thực. Cụ thể:
- Khoản 1 Điều 122 Luật Nhà ở 2026: Hợp đồng thế chấp nhà ở phải được công chứng, chứng thực.
- Điều 167 Luật Đất đai 2026: Thế chấp quyền sử dụng đất phải được chứng thực.
- Điều 54 Luật Công chứng 2026: Công chứng viên có thẩm quyền công chứng hợp đồng thế chấp bất động sản.
Lý do là bất động sản có giá trị lớn, khó chuyển động, việc công chứng giúp đảm bảo tính pháp lý, minh bạch nguồn gốc tài sản và bảo vệ các bên. Trong khi đó, xe ô tô là động sản, pháp luật chưa có quy định bắt buộc công chứng hợp đồng thế chấp. Vì vậy, hợp đồng thế chấp xe ô tô có thể được lập dưới hình thức văn bản thông thường (ký tay hoặc in sẵn) vẫn có hiệu lực từ thời điểm giao kết.
Tại sao nên công chứng hợp đồng thế chấp xe ô tô?
Mặc dù không bắt buộc, việc công chứng hợp đồng thế chấp xe ô tô mang lại nhiều lợi ích thiết thực, được xem là bước khuyến nghị tối cao để bảo vệ quyền lợi cả bên thế chấp và bên nhận thế chấp.
1. Tăng tính pháp lý và bằng chứng xác thực
Hợp đồng được công chứng tại tổ chức hành nghề công chứng (Văn phòng công chứng) sẽ có giá trị bằng chứng đặc biệt. Công chứng viên sẽ kiểm tra tính hợp pháp của các bên, xác minh thông tin, đảm bảo nội dung hợp đồng không vi phạm pháp luật. Điều này giúp loại bỏ tranh cãi về việc có hay không có hợp đồng, ai là người ký, nội dung thỏa thuận ra sao. Trong khi hợp đồng thông thường, nếu xảy ra tranh chấp, các bên có thể mất nhiều công sức để chứng minh tính xác thực của chữ ký, nội dung.
2. Phòng ngừa rủi ro pháp lý hiệu quả
Việc công chứng giúp làm rõ các điều khoản quan trọng như: giá trị nợ, lãi suất, thời hạn, tài sản thế chấp cụ thể (số khung, số máy, biển số xe), quyền và nghĩa vụ của các bên. Công chứng viên sẽ giải thích các điều khoản cho các bên hiểu, tránh tình trạng một bên lợi dụng thiếu hiểu biết pháp lý để đặt điều khoản bất lợi. Điều này đặc biệt quan trọng khi chủ xe là cá nhân không rành về luật, còn ngân hàng có thể dùng hợp đồng mẫu phức tạp.
3. Dễ dàng đăng ký thế chấp và đối kháng với người thứ ba
Mặc dù hợp đồng thế chấp có hiệu lực từ khi giao kết, nhưng để phát sinh hiệu lực đối kháng với người thứ ba (ví dụ: nếu chủ xe cố tình bán xe cho người khác để trục lợi), bên nhận thế chấp phải đăng ký thế chấp. Hợp đồng đã được công chứng là một trong những giấy tờ quan trọng để làm cơ sở đăng ký thế chấp tại cơ quan có thẩm quyền (thường là Sở Giao thông Vận tải hoặc Phòng Đăng ký xe). Hợp đồng công chứng giúp thủ tục đăng ký diễn ra nhanh chóng, suôn sẻ hơn.
4. Giảm thiểu tranh chấp và chi phí giải quyết
Nếu có tranh chấp phát sinh (ví dụ: bên thế chấp không đồng ý xử lý xe, hay có tranh chấp về quyền sở hữu xe), hợp đồng công chứng sẽ là bằng chứng có giá trị pháp lý cao, được tòa án công nhận. Ngược lại, hợp đồng thông thường có thể bị thách thức về tính xác thực, dẫn đến vụ kiện kéo dài, tốn kém chi phí luật sư và thời gian.
5. Bảo vệ quyền lợi của bên thế chấp
Việc công chứng buộc các bên phải thảo luận rõ ràng về các điều khoản, giúp bên thế chấp (chủ xe) hiểu đầy đủ nghĩa vụ và quyền của mình. Công chứng viên có thể gợi ý các điều khoản bảo vệ, như quy định rõ về việc báo giá xử lý xe, thời hạn thông báo, hay trường hợp lỗi do bên nhận thế chấp gây ra. Điều này hạn chế tình trạng bên thế chấp bị thiệt hại oan do không nắm rõ thỏa thuận ban đầu.
Quy trình thực hiện thế chấp xe ô tô an toàn và đúng pháp luật
Dựa trên phân tích pháp lý, dưới đây là quy trình chi tiết và các bước bạn nên thực hiện khi thế chấp xe ô tô, từ đó tối ưu hóa sự bảo vệ pháp lý.
Bước 1: Chuẩn bị thông tin và tài sản thế chấp
Trước khi ký hợp đồng, bạn cần chuẩn bị:
- Giấy tờ xe: Giấy đăng ký xe (sổ đỏ), giấy chứng nhận quyền sở hữu, hợp đồng mua bán xe (nếu có), biên bản giao nhận xe.
- Giấy tờ cá nhân: CMND/CCCD, hộ khẩu thường trú, sổ hộ gia đình (nếu là hộ gia đình).
- Thông tin khoản vay: Hợp đồng vay tiền (nếu có), thông tin về số tiền vay, lãi suất, thời hạn trả nợ.
- Kiểm tra tình trạng pháp lý xe: Đảm bảo xe không có tranh chấp, không bị phong tỏa, không thế chấp cho bên thứ ba khác. Có thể kiểm tra qua hệ thống đăng ký xe.
Bước 2: Lập hợp đồng thế chấp xe ô tô
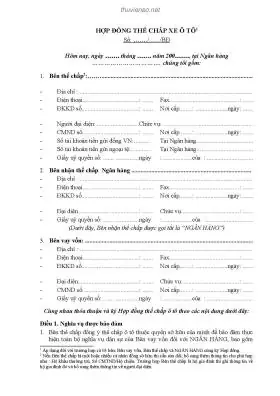
Hợp đồng cần được lập bằng văn bản, có các nội dung cốt lõi sau:
- Thông tin đầy đủ của các bên: họ tên, số CMND/CCCD, địa chỉ, số điện thoại.
- Mô tả chi tiết tài sản thế chấp: loại xe, số khung, số máy, biển số, màu sắc, tình trạng hiện tại.
- Giá trị tài sản thế chấp (theo thỏa thuận).
- Nghĩa vụ được bảo đảm: số tiền vay, lãi suất, thời hạn trả nợ, phương thức trả nợ.
- Quyền và nghĩa vụ của bên thế chấp: được sử dụng xe, nhưng không được bán, tặng cho, thế chấp lại nếu không có sự đồng ý của bên nhận thế chấp.
- Quyền và nghĩa vụ của bên nhận thế chấp: giữ hợp đồng, thông báo về vi phạm (nếu có), xử lý tài sản khi chủ nợ vi phạm.
- Điều khoản về giải quyết tranh chấp.
- Thời gian có hiệu lực của hợp đồng thế chấp (thường trùng với thời hạn vay).
Bước 3: Cân nhắc công chứng hợp đồng
Đây là bước khuyến nghị mạnh mẽ. Bạn có thể đưa hợp đồng thế chấp (kèm hợp đồng vay nếu có) đến Văn phòng công chứng để được công chứng. Chi phí công chứng hợp đồng thế chấp tài sản thường là 0.1% giá trị tài sản thế chấp (theo khung giá của Nhà nước), nhưng có mức tối đa và tối thiểu. Ví dụ, với xe ô tô có giá trị 500 triệu đồng, chi phí công chứng khoảng 500.000 đồng.
Lợi ích của bước này: Hợp đồng có giá trị bằng chứng cao, giảm rủi ro tranh chấp, và là căn cứ tốt để đăng ký thế chấp.
Bước 4: Đăng ký thế chấp xe ô tô
Để thế chấp phát sinh hiệu lực đối kháng với người thứ ba, bạn cần đăng ký thế chấp. Thủ tục đăng ký thường được thực hiện tại:
- Phòng Cảnh sát giao thông (Công an cấp huyện/thị xã/thành phố) nơi cấp biển số xe, hoặc
- Sở Giao thông Vận tải (đối với một số địa phương).
- Tổ chức hành nghề công chứng (nếu họ được ủy quyền).
Hồ sơ đăng ký thường bao gồm: Giấy đề nghị đăng ký thế chấp, hợp đồng thế chấp (bản công chứng hoặc bản chính), giấy tờ xe, CMND/CCCD của bên thế chấp và bên nhận thế chấp. Sau khi đăng ký, cơ quan sẽ ghi chú thông tin thế chấp vào sổ đăng ký xe và có thể cấp giấy chứng nhận đăng ký thế chấp. Lưu ý: Ngân hàng thường tự làm thủ tục đăng ký thế chấp thay mặt khách hàng.
Bước 5: Giữ giấy tờ xe (nếu có thỏa thuận)
Theo Điều 317 BLDS 2026, tài sản thế chấp do bên thế chấp giữ. Tuy nhiên, các bên có thể thỏa thuận giao cho người thứ ba giữ. Trong thực tế, khi thế chấp xe, ngân hàng thường yêu cầu giữ giấy đăng ký xe (sổ đỏ) và có thể yêu cầu giao xe (nhưng hiếm vì khách hàng cần dùng). Việc giữ giấy tờ giúp ngân hàng kiểm soát được tài sản, tránh chủ xe bán xe trái phép. Nếu thỏa thuận ngân hàng giữ giấy tờ, bạn nên nhận được biên bản giao nhận.
Bước 6: Thực hiện nghĩa vụ và kết thúc thế chấp
Trong quá trình vay, bạn phải trả nợ đúng hạn. Kếu khoản vay được thanh toán toàn bộ, bạn cần:
- Yêu cầu ngân hàng/xác nhận việc trả nợ xong.
- Thực hiện thủ tục hủy đăng ký thế chấp tại cơ quan đã đăng ký.
- Nhận lại giấy tờ xe nếu đã giao giữ.
Việc hủy đăng ký thế chấp là cần thiết để xóa ghi chú thế chấp trên sổ đăng ký xe, đảm bảo bạn có quyền tự do chuyển nhượng, bán xe sau này.
Các sai lầm phổ biến cần tránh khi thế chấp xe ô tô
- Không lập hợp đồng bằng văn bản: Nhiều người tin tưởng miệng, chỉ giao tiền và nhận xe dựa trên thỏa thuận không rõ ràng. Khi có tranh chấp, sẽ rất khó chứng minh.
- Bỏ qua việc công chứng: Vì chi phí hoặc tiết kiệm thời gian, nhiều người ký hợp đồng thông thường. Hậu quả là khi xảy ra tranh chấp, hợp đồng có thể bị nghi ngờ tính xác thực, dẫn đến thua lỗ.
- Không đăng ký thế chấp: Nếu không đăng ký, thế chấp chỉ có hiệu lực giữa các bên ký kết, nhưng không đối kháng được với người thứ ba. Ví dụ: chủ xe bán xe cho người mua trung thực, người mua này vẫn có quyền sở hữu xe nếu không biết về thế chấp.
- Thế chấp xe không thuộc sở hữu của mình: Nếu xe thuộc sở hữu của người khác (ví dụ: xe thuê, xe của vợ/chồng mà không có sự đồng ý), hợp đồng thế chấp vô hiệu.
- Không kiểm tra tình trạng pháp lý xe: Thế chấp xe đã bị thế chấp trước đó, xe bị phong tỏa, hoặc xe có tranh chấp sở hữu sẽ dẫn đến rủi ro pháp lý lớn, ngân hàng có thể từ chối nhận thế chấp.
- Ký hợp đồng với nội dung mơ hồ, thiếu sót: Không ghi rõ số khung, số máy, giá trị xe, lãi suất, điều khoản xử lý khi vi phạm. Điều này tạo kẽ hở để các bên tranh cãi.
Khi nào nên tham khảo ý kiến luật sư hoặc chuyên gia pháp lý?
Trong các trường hợp sau, bạn nên nhờ luật sư hoặc chuyên gia pháp lý tư vấn, soạn thảo hợp đồng:
- Khoản vay có giá trị rất lớn (trên một tỷ đồng).
- Tài sản thế chấp là xe có giá trị cao, hoặc là xe kinh doanh (xe taxi, xe khách).
- Có dấu hiệu tranh chấp pháp lý tiềm ẩn (ví dụ: xe mua từ người khác, chưa chuyển công chứng sang tên).
- Bạn cảm thấy không hiểu rõ các điều khoản trong hợp đồng mẫu của ngân hàng.
- Khi có tranh chấp phát sinh liên quan đến việc thế chấp.
Chi phí tham khảo ý kiến luật sư thường xứng đáng với việc tránh được rủi ro pháp lý lớn sau này.
Kết luận
Hợp đồng thế chấp xe ô tô là một công cụ pháp lý hữu ích giúp cá nhân tiếp cận nguồn vốn từ ngân hàng. Theo quy định hiện hành của Bộ luật Dân sự 2026, hợp đồng thế chấp tài sản động (xe ô tô) không bắt buộc phải công chứng, chứng thực. Hiệu lực hợp đồng phát sinh từ thời điểm các bên thỏa thuận và ký kết.
Tuy nhiên, để tối ưu hóa sự bảo vệ pháp lý, hạn chế tối đa rủi ro tranh chấp và đảm bảo quyền lợi, bạn nên thực hiện công chứng hợp đồng thế chấp tại Văn phòng công chứng. Đồng thời, đừng quên đăng ký thế chấp tại cơ quan có thẩm quyền để thế chấp có giá trị đối kháng với người thứ ba. Việc chuẩn bị hồ sơ kỹ lưỡng, lập hợp đồng rõ ràng, và tuân thủ các bước trên sẽ giúp bạn an tâm hơn khi sử dụng xe ô tô làm tài sản đảm bảo cho các khoản vay.
Hãy luôn nhớ rằng, một hợp đồng thế chấp được lập và thực hiện đúng pháp luật không chỉ là thủ tục hành chính, mà còn là cơ sở vững chắc để bảo vệ tài sản và quyền lợi tài chính của bạn trong dài hạn. Để được cập nhật thêm các kiến thức pháp lý và kinh nghiệm thực tế về ô tô, bạn có thể tham khảo thêm tại peugeotninhbinh3s.vn – nơi cung cấp thông tin chuyên sâu, đáng tin cậy cho cộng đồng người dùng xe hơi.