
Có thể bạn quan tâm: Koons Tysons Toyota: Định Hình Tương Lai Ô Tô Tinh Tế
Giới thiệu về Toyota Agya và Tầm Quan Trọng Của Vay Tiền
Toyota Agya, một trong những mẫu xe bán tải nhỏ (light truck) được ưa chuộng tại Việt Nam, đã nhanh chóng chiếm được vị trí dẫn đầu trong phân khúc xe tải nhỏ nhờ thiết kế tiện lợi, tiết kiệm nhiên liệu và khả năng vận hành linh hoạt. Đối với nhiều doanh nghiệp nhỏ, hộ gia đình vận hành dịch vụ giao hàng và các hoạt động kinh doanh nhanh, Toyota Agya trở thành một công cụ không thể thiếu. Tuy nhiên, chi phí mua xe mới vẫn là một rào cản lớn đối với nhiều người. Đó là lúc các chương trình vay tiền, hay còn gọi là kredit Toyota Agya, xuất hiện như một giải pháp tài chính thuận tiện và hiệu quả.
Trong bài viết này, chúng ta sẽ đi sâu vào khái niệm kredit toyota agya, tìm hiểu các lợi ích, điều kiện vay, cách thức thực hiện, và những lưu ý quan trọng khi lựa chọn sản phẩm tài chính này. Bạn sẽ được trang bị đầy đủ thông tin để đưa ra quyết định đúng đắn, giảm bớt gánh nặng tài chính và nhanh chóng sở hữu chiếc Toyota Agya ưng ý.
Có thể bạn quan tâm: Koch 33 Toyota: Giải Pháp Đỉnh Cao Cho Sự Bảo Vệ Và Hiệu Suất Xe
1. Khái Niệm “Kredit Toyota Agya”
1.1. Định Nghĩa Cơ Bản
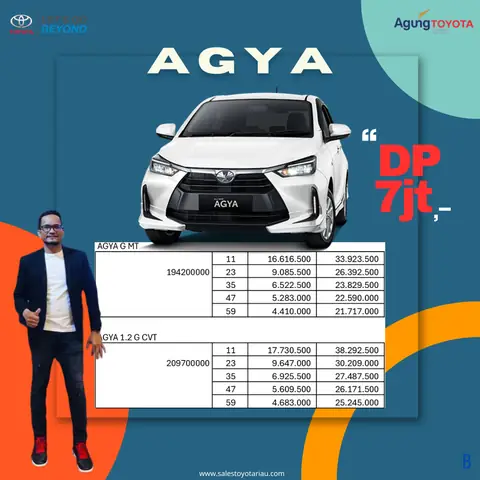
Kredit Toyota Agya là hình thức vay tiền được cung cấp bởi các ngân hàng, công ty tài chính hoặc đại lý Toyota chính thức. Mục tiêu chính: giúp người mua xe Agya hoàn thành chi phí mua xe mà không cần trả toàn bộ tiền mặt ngay lập tức. Thông thường, khoản vay này bao gồm:
- Gửi cọc (down payment): Khoản tiền đặt cọc từ 10% đến 30% giá trị xe.
- Vay chính (principal): Số tiền còn lại được cho vay.
- Lãi suất: Ciá phí vay, có thể cố định hoặc thay đổi tùy chính sách ngân hàng.
- Thời hạn vay: Thời gian trả nợ, thường từ 12 đến 60 tháng.
1.2. Lợi Ích Cụ Thể
- Tiết Kiệm Nguồn Tiền Ngắn Hạn: Người vay không cần phải có toàn bộ tiền mua xe ngay lập tức, giúp giữ nguyên dòng tiền cho công việc kinh doanh hoặc nhu cầu cá nhân khác.
- Lãi Suất Thấp và Tính Linh Hoạt: Các ngân hàng và công ty tài chính thường cung cấp lãi suất cạnh tranh, cùng với nhiều gói vay linh hoạt (tùy chọn trả góp, trả trước, chuyển đổi).
- Sử Dụng Xe Nhanh: Khi đã ký hợp đồng vay, bạn có thể nhận xe ngay, không cần chờ lâu để hoàn toàn thanh toán.
- Giảm Rủi Ro Tài Chính: Việc chia nhỏ chi phí vay giúp giảm bớt áp lực tài chính cá nhân và doanh nghiệp trong giai đoạn đầu.
Có thể bạn quan tâm: Koblingsskjema Tilhengerkontakt Toyota: Hướng Dẫn Chi Tiết Và Lưu Ý An Toàn
2. Điều Kiện Vay Cần Biết
Mỗi ngân hàng và công ty tài chính sẽ có một bộ tiêu chí riêng, nhưng thường thì các điều kiện chung bao gồm:
| Điều Kiện | Mô Tả |
|---|---|
| Tuổi | 18 tuổi trở lên. |
| Hình thức làm việc | Có công việc ổn định, hoặc doanh nghiệp đăng ký kinh doanh hợp lệ. |
| Tín dụng | Có lịch sử tín dụng tốt, không quá nhiều khoản nợ chưa trả. |
| Số tiền vay | Tùy thuộc vào ngân hàng, nhưng thườngodega từ 5 triệu đến 30 triệu đồng. |
| Gửi cọc | Từ 10% tới 30% giá trị xe. |
| Hiệu lực hợp đồng | Chữ ký và cam kết trả nợ đúng hạn. |
2.1. Lưu Ý Khi Đăng Ký
- Kiểm Tra Hồ Sơ: Đảm bảo hồ sơ cá nhân, tài chính đầy đủ và hợp lệ. Thông tin sai lệch có thể làm chậm quá trình xét duyệt hoặc bị từ chối.
- Đánh Giá Tài Chính: Nên chuẩn bị bảng tài chính cá nhân hoặc doanh nghiệp (báo cáo thu nhập, chi phí, tài sản). Điều này giúp ngân hàng đánh giá khả năng trả nợ.
- So Sánh Lãi Suất: Không nên chấp nhận ngay lãi suất đầu tiên mà không so sánh. Thường xuyên tra cứu trên trang web của ngân hàng, hoặc hỏi trực tiếp tại các đại lý Toyota.
3. Hình Thức Vay Và Lãi Suất
3.1. Lãi Suất Cố Định
- Ưu điểm: Số tiền trả hàng tháng không thay đổi ono 100% trong suốt thời hạn vay.
ொரு - Nhược điểm: Lãi suất thường cao hơn so với lãi suất thay đổi.
3.2. Lãi Suất Thay Đổi
- Ưu điểm: Ban đầu lãi suất thường thấp hơn, giúp giảm chi phí trả nợ ngay lúc bắt đầu.
- Nhược điểm: Lãi suất có thể tăng theo biến động thị trường, gây khó khăn trong tính toán chi phí tổng cộng.
3.3. Mô Hình Phí Trả Gói
- imported: Phí trả góp theo tháng.
- Phí Trả Về Trước: Một số ngân hàng cho phép trả nợ trước hạn, nhưng có thể tính phí trả trước.
- Phí Trả Gần Hạn: Nếu trễ hạn, ngân hàng thường tính phí phạt.
4. Quy Trình Xét Duyệt Vay
4.1. Chuẩn Bị Hồ Sơ
- CMND/CCCD: Bản sao có công chứng.
- Chứng minh hộ khẩu: Nếu cần.
- Bảng tóm tắt thu nhập: Lương, thu nhập doanh nghiệp.
- Bản sao đăng ký doanh nghiệp: Nếu là doanh nghiệp.
- Bảng cân đối kế toán: Nếu doanh nghiệp.
- Bản sao hợp đồng mua bán xe: Nếu đã ký với đại lý.
Lond
4.2. Đăng Ký Trực Tuyến hoặc Tại Ngân Hàng
- Online: Nhiều ngân hàng hiện hỗ trợ đăng ký vay trực tuyến, điền thông tin, tải tệp.
- Tại chi nhánh: Đến trực tiếp, nhân viên tư vấn sẽ hỗ trợ.
4.3. Xét Duyệt và Phát Khoản Vay
- Thời gian xét duyệt thường từ 1-3 ngày làm việc.
- Sau khi được duyệt, ngân hàng chuyển khoản tiền vào tài khoản của đại lý Toyota.
4.4. Nhận Xe và Ký Hợp Đồng
- Khi nhận xe, bạn जब계 ký hợp đồng vay.
- Hợp đồng phải ghi rõ số tiền vay, lãi suất, thời hạn và điều kiện trả nợ.
5. Lưu Ý Khi Lựa Chọn Đối Tác Vay
- Đánh giá uy tín: Chọn ngân hàng hay công ty tài chính có thương hiệu mạnh, được quản lý bởi ngân hàng Nhà nước Việt Nam.
- Đọc kỹ điều khoản: Đừng bỏ qua các khoản phí ẩn, lãi suất thay đổi.
- So sánh lãi suất: Tham khảo nhiều ngân hàng để tìm ra mức lãi suất thấp nhất.
- Xem xét dịch vụ hậu mãi: Một số đối tác có chương trình bảo hành, chăm sóc khách hàng tốt hơn.
6. Các Lợi Ích Kinh Nghiệm Cụ Thể Khi Sử Dụng Kredit Toyota Agya
Có thể bạn quan tâm: Kredit Mobil Toyota: Hướng Dẫn Đầy Đủ Cho Người Mua Xe
6.1. Giảm Chi Phí Đầu Tư
Giả sử giá Toyota Agya 1.5 tỷ đồng. Nếu bạn chỉ có 300 triệu, thông qua kredit, bạn chỉ cần gửi cọc 10% (150 triệu). Thời gian mua xe ngắn hơn, đồng thời giữ lại 150 triệu để chi tiêu cho các hoạt động khác.
6.2. Tăng Cường Dòng Tiền Giao Dịch
Đối với doanh nghiệp nhỏ, việc sở hữu spared xe tải giúp tăng năng lực giao hàng, mở rộng thị trường. Khi đã có人物, doanh nghiệp có thể tăng doanh thu mà không cần phải trả toàn bộ chi phí ngay lúc mua xe.
6.3. Tính Kiểm Soát Rủi Ro
Với kế hoạch trả nợ rõ ràng, ngân hàng cung cấp các công cụ quản lý tài chính, giúp doanh ڇو nghiệm giám sát chi phí và giảm rủi ro nợ xấu.
7. So Sánh Các Gói Vay Của Các Ngân Hàng Khác Nhau
| Ngân hàng |1. Lãi Suất (Cố Định) | 2. Lãi Suất (Thay Đổi) | 3. Thời hạn vay | 4. Phí Trả Gọi |
|———–|—————-attie |———————– |—————-|—————-|
| Ngân hàng A | 8.5% | 7.5% | 12-60 tháng | 1%/năm |
| Ngân hàng B | 9% | 8% | 12-48 tháng | 1.2%/năm |
| Ngân hàng C | 7.5% | 6.5% | 12-72 tháng | 0.8%/năm |
| Công ty tài chính D | 7.8% | 6.8% | 12-60 tháng | 1%/năm |
Tips: Lãi suất thấp nhất thường ở ngân hàng C, nhưng thời hạn vay dài hơn. Bạn cần cân nhắc giữa lãi suất và thời hạn vay để tìm sự cân bằng phù hợp.
8. Thủ Công Trả Góp Và Tính Toán Chi Phí
8.1. Công Thức Tính Trả Góp Tháng
Thanh toán theo lãi suất cố định:
( \text{PMT} = \frac{P \times r \times (1+r)^n}{(1+r)^n – 1} )
- (P) = Số tiền vay
- (r) = Lãi suất hàng tháng (ví dụ 8%/12 = 0.00667)
- (n) = Số kỳ trả (tháng)
8.2. Ví Dụ
- Số tiền vay: 1.35 tỷ đồng
- Lãi suất: 8%/năm
- Thời hạn: 48 tháng
(\text{PMT} = \frac{1.35\times10^9 \times 0.00667 \times (1+0.00667)^{48}}{(1+0.00667)^{48} – 1})
( \approx 34.5 ) triệu đồng/tháng
Như vậy, bạn sẽ trả hàng tháng 34.5 triệu đồng. Để tính tổng chi phí trả nợ:
(34.5 \times 48 = 1.656 ) tỷ đồng (có lãi 306 triệu đồng).
8.3. Tính Toán Phí Trả Nợ Trước Hạn
- Phí trả trước: 1% của số dư nợ.
- Nếu bạn trả trước 12 tháng (nợ còn 36 tháng), tính phí:
( \text{Phí trả trước} = 1\% \times \text{nợ còn lại} )
Lưu ý: Phí này có thể giảm nếu bạn thanh toán đầy đủ nợ còn lại, không có phần nợ lãi.
9. Lời Khuyên Đề Về Quản Lý Tài Chính Khi Sử Dụng Kredit Toyota Agya
- Dự Bán Hàng và Thời Gian Trả Nợianza: Tính toán dự kiến doanh thu, đảm bảo đủ tiền trả nợ hàng tháng mà không ảnh hưởng đến hoạt động kinh doanh.
- Lập Kế Hoạch Ngân Sách: Đặt niche ngân sách cho các khoản chi khác (điện, bảo trì, lương).
- Theo Dõi Tiền Phải Trả: Sử dụng ứng dụng quản lý tài chính để theo dõi nợ và hạn trả.
- Bảo Hành và Bảo Trì Xe: Đảm bảo xe luôn trong tình trạng tốt để tránh chi phí sửa chữa không lường trước.
- Đánh Giá Lợi Nhuận: Định kỳ kiểm tra lợi nhuận ròng từ hoạt động kinh doanh, so sánh với chi phí vay.
10. Tổng Kết: Tại Sao Kredit Toyota Agya Là Lựa Chọn Thông Minh
- Tiết kiệm nguồn vốn: Giúp doanh nghiệp hoặc cá nhân giảm áp lực tài chính ngay lúc mua xe.
- Lãi suất cạnh tranh: Hợp đồng vay có thể được điều chỉnh theo nhu cầu, với nhiều tùy chọn lãi suất cố định và thay đổi.
- Tính linh hoạt: Thời hạn vay dài, có thể tái cấu trúc hợp đồng khi cần.
- Quản lý tài chính hiệu quả: Giúp người vay dễ dàng lập kế hoạch trả nợ, tránh rủi ro nợ xấu.
Kết luận: Nếu bạn đang tìm kiếm một phương án tài chính linh hoạt để sở hữu Toyota Agya, kredit toyota agya là một lựa chọn đáng cân nhắc. Hãy chuẩn bị hồ sơ, tìm hiểu kỹ lãi suất, và chọn đối tác uy tín để đảm bảo quá trình vay được suôn sẻ và an toàn.
Tiến hành các bước ngay hôm nay, bạn sẽ sớm nhận được chiếc Toyota Agya ưng ý, đồng thời duy trì dòng tiền ổn định cho doanh nghiệp hoặc cuộc sống cá nhân. Chúc bạn thành công và phát triển!