
Việc sử dụng xe ô tô làm tài sản đảm bảo khi cần vay tiền là một phương thức phổ biến tại Việt Nam. Hiểu rõ hợp đồng cầm cố xe ô tô là bước quan trọng để bảo vệ quyền lợi của cả bên vay và bên cho vay, tránh các rủi ro pháp lý và tài chính không đáng có. Bài viết này sẽ cung cấp mẫu hợp đồng chuẩn, phân tích từng điều khoản then chốt, so sánh với các hình thức bảo đảm khác, và đưa ra những lưu ý thiết yếu mà bất kỳ ai cũng cần biết trước khi ký kết.
Dưới đây là bảng so sánh nhanh giữa hai hình thức phổ biến khi dùng xe làm tài sản đảm bảo, giúp bạn nắm bắt sự khác biệt cốt lõi trước khi đi vào chi tiết hợp đồng.
| Tiêu chí so sánh | Hợp đồng Cầm cố Tài sản Xe Ô tô | Hợp đồng Thế chấp Tài sản Xe Ô tô |
|---|---|---|
| Bản chất pháp lý | Bên cầm cố chuyển quyền sở hữu tài sản cho bên nhận cầm cố (dù vẫn có thể giữ xe) | Bên thế chấp vẫn giữ quyền sở hữu, chỉ đăng ký giao dịch bảo đảm với cơ quan nhà nước |
| Quyền sở hữu tài sản | Chuyển giao quyền sở hữu tạm thời cho bên nhận cầm cố (bên giữ xe có quyền sử dụng nếu thỏa thuận) | Bên thế chấp vẫn là chủ sở hữu, không chuyển giao quyền sở hữu |
| Hình thức thực hiện | Thường đi kèm việc giao giấy tờ gốc (Giấy đăng ký xe) và/hoặc giao xe vật chất cho bên B | Chỉ cần đăng ký giao dịch bảo đảm tại cơ quan đăng ký xe, không bắt buộc giao xe hay giấy tờ gốc |
| Quyền định đoạt | Bên B có quyền định đoạt tài sản (bán, đấu giá) khi bên A không thực hiện nghĩa vụ | Bên B chỉ có quyền yêu cầu xử lý tài sản theo quy định pháp luật, thường phải thông qua toà án |
| Rủi ro với bên A | Cao hơn vì mất quyền sở hữu tạm thời, nếu bên B bán xe trái pháp luật sẽ phức tạp khôi phục | Thấp hơn vì vẫn giữ giấy tờ và quyền sở hữu, nhưng rủi ro bị thế chấp nhiều lần nếu không kiểm tra |
| Thủ tục | Thường đơn giản hơn, dựa trên thỏa thuận riêng, có thể công chứng hoặc không | Phức tạp hơn, bắt buộc đăng ký giao dịch bảo đảm với cơ quan nhà nước có thẩm quyền |
Có thể bạn quan tâm: Mẫu Biên Bản Sửa Chữa Xe Ô Tô Đầy Đủ Nhất 2026
Có thể bạn quan tâm: Biên Bản Kiểm Tra Xe Ô Tô: Mẫu Chuẩn Và Hướng Dẫn Chi Tiết
Tổng quan về hợp đồng cầm cố tài sản xe ô tô
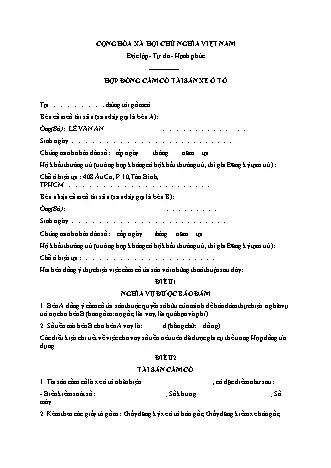
Hợp đồng cầm cố tài sản xe ô tô là một thỏa thuận pháp lý trong đó chủ sở hữu xe (bên cầm cố) chuyển quyền sở hữu tạm thời cho bên nhận cầm cố để bảo đảm thực hiện một nghĩa vụ dân sự, thường là khoản nợ vay. Theo quy định của Bộ luật Dân sự 2026, đây là một hình thức thế chấp tài sản nhưng với đặc điểm riêng biệt: tài sản được chuyển giao cho bên thế chấp hoặc người thứ ba giữ. Trong lĩnh vực ô tô, hình thức này rất phổ biến tại các công ty tài chính, ngân hàng và thậm chí giữa cá nhân với cá nhân. Mẫu hợp đồng chuẩn thường bao gồm 10 điều khoản chính, xác định rõ thông tin các bên, mô tả chi tiết tài sản cầm cố (xe), giá trị, nghĩa vụ, quyền hạn, và phương thức xử lý tài sản khi vi phạm. Việc hiểu rõ từng điều khoản không chỉ giúp bạn ký kết một cách an toàn mà còn là cơ sở pháp lý để giải quyết tranh chấp phát sinh.
Có thể bạn quan tâm: Top 5 Móc Treo Đồ Xe Ô Tô Tốt Nhất
Phân tích chi tiết các điều khoản trong hợp đồng cầm cố xe
Điều 1: Nghĩa vụ được bảo đảm
Điều khoản này xác định lý do tại sao có sự cầm cố. Nghĩa vụ được bảo đảm thường là khoản nợ vay (gốc, lãi, lãi quá hạn, phí). Trong hợp đồng vay tiền, số tiền cho vay cụ thể phải được ghi rõ. Điều quan trọng là phải có sự tham chiếu rõ ràng đến Hợp đồng tín dụng chính, vì các điều khoản về lãi suất, thời hạn, phương thức trả nợ thường được quy định trong hợp đồng đó. Bên cầm cố (A) phải ý thức rằng việc cầm cố chỉ là biện pháp đảm bảo, còn nghĩa vụ trả nợ vẫn tồn tại độc lập.
Điều 2: Tài sản cầm cố
Đây là điều khoản trọng tâm, mô tả chính xác tài sản được cầm cố.
- Thông tin xe: Phải ghi đầy đủ nhãn hiệu, model, năm sản xuất, màu sắc, số khung, số máy, biển kiểm soát. Đây là yếu tố định danh duy nhất, không được sai sót.
- Giấy tờ kèm theo: Thông thường yêu cầu giao bản gốc Giấy đăng ký xe và Giấy đăng kiểm. Việc giao bản gốc giấy tờ là một điểm then chốt, vì nó trao quyền định đoạt thực tế cho bên B. Nếu chỉ giữ xe nhưng không có giấy tờ gốc, bên B sẽ khó bán xe hợp pháp. Trong thỏa thuận, hai bên cần nêu rõ ai giữ giấy tờ và ai giữ xe. Nếu giao cho bên thứ ba giữ (ví dụ: công ty bảo hiểm, kho lưu trữ), phải ghi rõ thông tin bên thứ ba đó.
Điều 3: Giá trị tài sản cầm cố
Giá trị tài sản được xác định ở đây chỉ là cơ sở để xác định mức cho vay. Đây không phải là giá bán thực tế hay giá định giá cuối cùng khi xử lý tài sản. Thông thường, bên B sẽ định giá xe thấp hơn giá thị trường (khoảng 50-70%) để tạo “miếng đệm”. Bên A cần phải hiểu rằng, nếu không trả nợ, giá xử lý xe (đấu giá) có thể thấp hơn nhiều so với giá trị này, và khoản thiếu hụt vẫn phải trả.
Điều 4: Nghĩa vụ và quyền của bên A (Người cầm cố)
- Nghĩa vụ chính: Giao tài sản và giấy tờ theo thỏa thuận; thông báo về quyền của người thứ ba (nếu có, ví dụ xe đang bị thế chấp khác); đăng kí việc cầm cố (nếu cần); thanh toán chi phí bảo quản (trừ thỏa thuận khác); và không được sử dụng xe nếu bên B yêu cầu khi xe có nguy cơ mất giá.
- Quyền chính: Yêu cầu bên B ngừng sử dụng xe nếu gây nguy hiểm cho tài sản; yêu cầu hoàn trả tài sản sau khi nghĩa vụ chấm dứt; và yêu cầu bồi thường thiệt hại do bên B gây ra cho xe hoặc giấy tờ.
Điều 5: Nghĩa vụ và quyền của bên B (Người nhận cầm cố)
- Nghĩa vụ chính: Giữ gìn, bảo quản tài sản và giấy tờ; không được bán, trao đổi, cho thuê, cho mượn tài sản; không được sử dụng tài sản (trừ khi có thỏa thuận và trả phí cho bên A); và phải trả lại tài sản khi nghĩa vụ chấm dứt.
- Quyền chính: Yêu cầu người chiếm hữu trái pháp luật hoàn trả; yêu cầu bên A đăng ký cầm cố; yêu cầu xử lý tài sản (bán đấu giá, nhận tài sản thay thế) khi bên A vi phạm; được khai thác công dụng và hưởng hoa lợi nếu có thỏa thuận (đây là điểm cần lưu ý: nếu bên B được sử dụng xe, họ phải trả phí cho bên A); và được thanh toán chi phí bảo quản hợp lý khi trả xe.
Điều 6: Việc nộp lệ phí công chứng
Thông thường, hợp đồng cầm cố có thể được công chứng hoặc chứng thực. Điều khoản này quy định bên nào chịu chi phí. Trong thực tế, các bên thường thỏa thuận chia sẻ hoặc bên nhận vay (bên A) chịu chi phí. Việc công chứng hợp đồng làm tăng giá trị pháp lý, là căn cứ để đăng ký giao dịch bảo đảm (nếu cần) và có giá trị thiết thực khi xử lý tranh chấp.
Điều 7: Xử lý tài sản cầm cố
Đây là điều khoản quan trọng nhất quy định quyền của bên B khi bên A không thực hiện nghĩa vụ trả nợ.
- Thời hiệu: Sau khi hết thời hạn trả nợ.
- Phương thức xử lý: Thường có 3 lựa chọn trong hợp đồng: (1) Bán đấu giá tài sản (phổ biến nhất); (2) Bên B nhận tài sản để thay thế nghĩa vụ (tức là coi như bên A trả nợ bằng chính chiếc xe, nhưng cần định giá lại); (3) Bên B nhận khoản tiền hoặc tài sản từ bên thứ ba (nếu bên A có quyền thu hồi từ người khác).
- Thứ tự dùng tiền: Tiền thu được từ xử lý tài sản phải được dùng để trả theo thứ tự: (1) Chi phí xử lý (đấu giá, bảo quản…); (2) Nợ gốc; (3) Lãi vay; (4) Lãi quá hạn và các khoản phí khác. Nếu còn thừa, trả lại bên A. Nếu thiếu, bên A vẫn phải trả nợ còn lại.
- Lưu ý pháp lý: Theo Luật Các tổ chức tín dụng 2026 và Bộ luật Dân sự, việc bán đấu giá phải tuân thủ quy trình của pháp luật về đấu giá tài sản. Nếu thỏa thuận bên B nhận tài sản thay thế, giá trị tài sản cần được định giá lại (thường do bên thứ ba định giá) để tránh tranh chấp về giá.
Điều 8: Giải quyết tranh chấp
Hợp đồng thường yêu cầu thương lượng trước. Nếu không được, một bên có quyền khởi kiện tại tòa án có thẩm quyền (thường là tòa nơi cư trú của bên bị kiện hoặc nơi tài sản cố định). Điều này là cần thiết vì hợp đồng cầm cố liên quan đến quyền sở hữu tài sản, thuộc phạm vi của Tòa án. Các tranh chấp thường xoay quanh việc định giá tài sản, việc bán tài sản có đúng quy trình không, hoặc việc bên B sử dụng xe trái thỏa thuận.
Điều 9: Cam đoan của các bên
Đây là điều khoản tiêu chuẩn, trong đó mỗi bên cam đoan thông tin nhân thân và tài sản là trung thực, không có tranh chấp, không bị kê biên, và việc giao kết hợp đồng là tự nguyện. Bên A cam đoan tài sản không có tranh chấp và không bị cơ quan nhà nước xử lý. Bên B cam đoan đã kiểm tra kỹ tài sản và giấy tờ. Vi phạm cam đoan này có thể là căn cứ để bên kia yêu cầu bồi thường thiệt hại hoặc hủy hợp đồng.
Điều 10: Điều khoản cuối cùng
Bao gồm việc các bên đã đọc, hiểu và đồng ý đầy đủ các điều khoản; hợp đồng có hiệu lực từ ngày ký; và số bản hợp đồng. Thường có 2 bản, mỗi bên giữ 1 bản.
Có thể bạn quan tâm: Top 10 Phụ Kiện Ô Tô Đáng Mua Nhất Trên Shopee Với Mã Giảm Giá
Rủi ro và lưu ý quan trọng khi ký hợp đồng cầm cố xe
- Rủi ro về quyền sở hữu: Nếu bên B (người nhận cầm cố) bán xe cho người thứ ba có thiện chí mà không thông báo cho bên A, người mua có thể trở thành chủ sở hữu hợp pháp. Bên A sẽ mất quyền đòi xe và chỉ có thể kiện bên B về vi phạm hợp đồng, nhưng nếu bên B không có khả năng chi trả, việc khôi phục quyền sở hữu rất khó khăn. Vì vậy, không bao giờ giao bản gốc Giấy đăng ký xe nếu không có biện pháp đăng ký giao dịch bảo đảm hoặc có thỏa thuận rõ ràng.
- Rủi ro về giá trị xe: Giá xe khi đấu giá thường thấp hơn nhiều so với giá thị trường. Bên A có thể bị “bán rẻ” tài sản. Cần thỏa thuận trước về phương thức định giá (có thể mời 1-2 tiểu thương xe định giá độc lập) trong trường hợp cần xử lý tài sản.
- Rủi ro về sử dụng xe: Nếu hợp đồng cho phép bên B sử dụng xe, mọi rủi ro từ tai nạn, vi phạm giao thông (phạt, trách nhiệm hình sự) đều có thể đổ về bên A (chủ sở hữu gốc). Cần cân nhắc việc cấm sử dụng hoặc thỏa thuận rõ trách nhiệm bảo hiểm và vi phạm.
- Thủ tục đăng ký giao dịch bảo đảm: Để tăng cường bảo vệ, bên A nên đăng ký giao dịch bảo đảm tại Phòng Công chứng hoặc cơ quan đăng ký xe. Việc này làm phát sinh thông báo đến người thứ ba về việc xe đang bị thế chấp, giảm khả năng bán xe trái pháp luật. Tuy nhiên, thủ tục này tốn kém và mất thời gian.
- Thời hạn hợp đồng: Hợp đồng cầm cố phải nêu rõ thời hạn của nghĩa vụ được bảo đảm (tức là thời hạn vay). Hết thời hạn này, nếu bên A trả nợ đầy đủ, bên B phải trả lại tài sản ngay lập tức. Nếu không, bên B có quyền xử lý tài sản.
Hợp đồng cầm cố xe so sánh với các phương thức vay khác
Ngoài cầm cố, có các hình thức khác khi dùng xe làm tài sản:
- Thế chấp xe (theo Luật Các tổ chức tín dụng): Không chuyển giao quyền sở hữu, chỉ đăng ký giao dịch bảo đảm. An toàn hơn cho chủ xe nhưng thủ tục phức tạp, thời gian xử lý tài sản khi vi phạm lâu hơn (phải thông qua toà án).
- Mua bán có dự phòng (Sale with Right of Repurchase): Chủ xe bán xe cho bên cho vay với thỏa thuận được mua lại sau một thời gian với giá cố định. Về mặt pháp lý đây là hai hợp đồng mua bán riêng biệt, rủi ro pháp lý cao nếu không được lập chính xác.
- Giữ cầm đồ tại tiệm cầm đồ: Thường cho vay với số tiền thấp, thời hạn ngắn, và tiệm có quyền định giá bán xe nếu không chuộc trong hạn. Thủ tục nhanh nhưng lãi suất cao và rủi ro mất xe lớn.
Khi nào nên dùng hợp đồng cầm cố? Khi cần vay số tiền lớn, có thể thỏa thuận được về lãi suất và thời hạn với bên cho vay, và sẵn sàng chuyển giao quyền sở hữu tạm thời để có được khoản vay nhanh chóng. Khi nào nên dùng thế chấp? Khi vay từ ngân hàng, tổ chức tín dụng chính thức, muốn giữ quyền sở hữu và giấy tờ gốc, chấp nhận thủ tục lâu hơn.
Câu hỏi thường gặp (FAQ)
Q1: Hợp đồng cầm cố xe có bắt buộc công chứng không?
A: Không bắt buộc theo luật, nhưng nên công chứng. Hợp đồng công chứng có giá trị chứng cứ cao hơn, dễ đăng ký giao dịch bảo đảm và được tòa án chấp nhận dễ dàng hơn khi có tranh chấp.
Q2: Nếu xe bị tai nạn khi đang cầm cố, ai chịu trách nhiệm?
A: Tùy thỏa thuận trong hợp đồng. Nếu bên B được sử dụng xe, họ thường phải mua bảo hiểm và chịu trách nhiệm tai nạn. Nếu bên B chỉ giữ xe, bên A vẫn là chủ sở hữu và phải mua bảo hiểm, nhưng bên B có nghĩa vụ báo cáo và bồi thường nếu do lỗi của họ gây ra.
Q3: Bên B có được sử dụng xe cầm cố không?
A: Được, nếu có thỏa thuận trong hợp đồng. Nếu không có thỏa thuận, bên B chỉ có quyền giữ gìn, không được sử dụng. Việc sử dụng nếu có, bên B phải trả phí cho bên A (theo Điều 5) và chịu mọi chi phí, rủi ro phát sinh.
Q4: Điều kiện nào hợp đồng cầm cố bị vô hiệu?
A: Hợp đồng bị vô hiệu nếu: (1) Bên A không phải là chủ sở hữu hợp pháp của xe; (2) Tài sản cầm cố bị tranh chấp hoặc đang bị kê biên; (3) Vi phạm hình thức công chứng/bằng chứng theo quy định (với tài sản là bất động sản thì bắt buộc công chứng, nhưng với xe ô tô, hình thức linh hoạt hơn nhưng nên công chứng); (4) Mục đích cầm cố trái pháp luật (ví dụ: vay để buôn bán ma túy).
Q5: Sau khi trả nợ, bên B không trả xe và giấy tờ thì xử lý thế nào?
A: Bên A có thể:
- Gửi thông báo chính thức yêu cầu trả lại tài sản.
- Nếu không được đáp ứng, khởi kiện tại tòa án yêu cầu buộc trả lại tài sản và bồi thường thiệt hại (nếu có). Hợp đồng công chứng là bằng chứng quan trọng.
- Đồng thời, có thể yêu cầu tạm thời ngăn chặn việc chuyển nhượng xe (ràng buộc trên giấy tờ) nếu nghi ngờ bên B định bán xe.
Kết luận
Hợp đồng cầm cố xe ô tô là công cụ hữu ích nhưng tiềm ẩn nhiều rủi ro nếu không được lập trình độ rõ ràng, minh bạch. Sự khác biệt cơ bản so với thế chấp nằm ở chỗ quyền sở hữu tạm thời được chuyển giao, làm tăng quyền kiểm soát của bên cho vay nhưng cũng làm tăng rủi ro mất sở hữu cho bên vay. Trước khi ký bất kỳ hợp đồng nào, hãy đọc kỹ từng điều khoản, đặc biệt là Điều 2 (mô tả tài sản), Điều 5 (quyền của bên B), và Điều 7 (xử lý tài sản). Luôn ưu tiên công chứng hợp đồng và cân nhắc đăng ký giao dịch bảo đảm để tạo ra “lớp phòng thủ” pháp lý kép. Hiểu rõ mẫu hợp đồng cầm cố xe chuẩn không chỉ giúp bạn thực hiện giao dịch an toàn mà còn là chìa khóa để bảo vệ tài sản quý giá của mình trong mọi tình huống.
Để có thêm các mẹo về luật giao thông, kinh nghiệm mua bán xe an toàn, hay bảng giá cập nhật hàng tháng, hãy theo dõi thường xuyên các bài viết chuyên sâu tại peugeotninhbinh3s.vn – nguồn thông tin ô tô đáng tin cậy cho cộng đồng người dùng Việt Nam.