
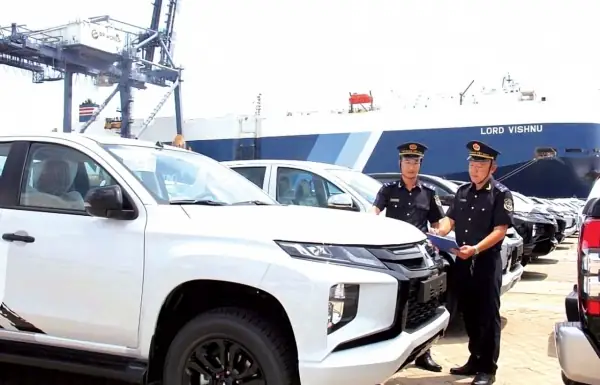
Việc nhập khẩu xe ô tô dưới dạng quà biếu, tặng là hình thức phổ biến nhưng lung túng trong thủ tục hải quan. Nhiều người nhầm lẫn giữa quà biếu thông thường và hàng hóa nhập khẩu không nhằm mục đích thương mại, dẫn đến rủi ro bị xử phạt hoặc phát sinh chi phí ngoài dự kiến. Bài viết này sẽ cung cấp cái nhìn toàn diện nhất về quy trình, quy định mới và cách thức thực hiện đúng pháp luật, giúp bạn tự tin làm thủ tục mà vẫn bảo vệ được quyền lợi tài chính.
Có thể bạn quan tâm: Hướng Dẫn Nhập Khẩu Xe Ô Tô Cá Nhân Đúng Quy Định 2026
Có thể bạn quan tâm: Hướng Dẫn Toàn Diện Khi Chọn Trung Tâm Dạy Lái Xe Ô Tô Uy Tín
Tóm tắt các bước thực hiện chính
- Xác định đối tượng và loại hình: Đảm bảo bạn thuộc diện được nhập khẩu xe dưới dạng quà biếu, tặng (ví dụ: tổ chức, cá nhân nước ngoài tặng cho cá nhân, tổ chức trong nước) và xe không nhằm mục đích thương mại.
- Chuẩn bị hồ sơ đầy đủ: Tập hợp giấy tờ gốc từ nước ngoài (hóa đơn, hợp đồng tặng cho, giấy tờ xuất xứ) và thông tin cá nhân/tổ chức nhận xe.
- Kê khai hải quan và xác định trị giá: Khai báo chi tiết thông tin xe trên tờ khai hải quan, tự xác định trị giá hải quan dựa trên giá thị trường. Cơ quan hải quan có quyền điều chỉnh nếu phát hiện giá kê khai không hợp lý.
- Nộp đủ các khoản thuế: Trên cơ sở trị giá hải quan được xác định, phải nộp đầy đủ thuế nhập khẩu, thuế tiêu thụ đặc biệt (nếu xe thuộc diện chịu) và thuế giá trị gia tăng trước khi thông quan.
- Thông quan và đăng ký xe: Sau khi nộp thuế, xe được thông quan, giải phóng. Tiếp theo, bạn phải thực hiện thủ tục đăng ký xe, kiểm định và nộp lệ phí trước bạ với cơ quan thuế nội địa để có thể sử dụng xe hợp pháp trên đường.
Có thể bạn quan tâm: Nhạc Vàng Cho Xe Ô Tô: Hướng Dẫn Tối Ưu Âm Thanh & Lựa Chọn Playlist
1. Khung pháp lý và những thay đổi mới nhất
Việc nhập khẩu xe ô tô dưới dạng quà biếu, tặng chịu sự quản lý chặt chẽ của Luật Hải quan, Luật Thuế và các văn bản hướng dẫn. Trước đây, hình thức này từng bị lợi dụng để trục lợi nhập khẩu siêu xe với thuế thấp, dẫn đến sự siết chặt quy định.
1.1. Thông tư 45/2026/TT-BTC: Bãi bỏ giấy phép nhập khẩu và siết thủ tục
Thông tư số 45/2026/TT-BTC, có hiệu lực từ 10/9/2026, là văn bản quan trọng nhất điều chỉnh thủ tục hải quan đối với xe nhập khẩu không nhằm mục đích thương mại, trong đó có quà biếu, tặng. Thay đổi cốt lõi bao gồm:
- Bãi bỏ “Giấy phép nhập khẩu, tạm nhập khẩu xe ô tô, xe gắn máy”: Trước đây, đây là một trong những giấy tờ bắt buộc trong hồ sơ. Nay, nó đã bị loại bỏ, thay vào đó là quy trình khai báo và chịu trách nhiệm tự kê khai, tự xác định trị giá của người khai hải quan.
- Siết chặt trình tự thủ tục: Người khai hải quan phải khai đầy đủ thông tin trên tờ khai điện tử, gửi hồ sơ qua hệ thống xử lý dữ liệu điện tử hải quan hoặc nộp trực tiếp. Sau khi khai báo, xe phải được bảo quản tại địa điểm được phép trong thời gian chờ kết quả kiểm tra.
- Quy định về số lượng: Thông tư này bãi bỏ quy định cũ giới hạn mỗi tổ chức, cá nhân nhập tối đa 1 xe ô tô và 1 xe gắn máy/năm. Thay vào đó, việc quản lý số lượng sẽ theo quy định của Chính phủ, Thủ tướng Chính phủ, thường áp dụng cho các đối tượng ưu đãi cụ thể.
1.2. Trách nhiệm tự kê khai và tự xác định trị giá
Đây là nguyên tắc then chốt. Khi nhập khẩu xe dưới dạng quà biếu, tặng, bạn là người khai hải quan và phải tự:
- Kê khai đầy đủ, chính xác các thông tin về xe (model, năm sản xuất, số khung, động cơ, trị giá…).
- Tự xác định trị giá hải quan theo quy định của pháp luật. Trị giá này là căn cứ tính thuế. Nếu cơ quan hải quan có căn cứ cho rằng giá bạn kê khai không phù hợp (quá thấp so với giá thị trường), họ sẽ xác định lại trị giá hải quan theo quy định.
1.3. Cơ chế xác định lại trị giá và truy thu thuế
Trường hợp bị xác định lại trị giá là phổ biến và hoàn toàn nằm trong quyền hạn của cơ quan hải quan. Họ sẽ so sánh giá kê khai của bạn với:
- Giá ghi trên hợp đồng mua bán (nếu có liên quan).
- Giá thị trường của cùng model, năm sản xuất tại thời điểm nhập khẩu.
- Bảng giá được đăng tải công khai của hãng xe.
- Các nguồn thông tin về giá khác.
Nếu phát hiện chênh lệch, hải quan sẽ ban hành quyết định ấn định thuế, yêu cầu bạn nộp bổ sung số thuế còn thiếu (cả thuế nhập khẩu, tiêu thụ đặc biệt và GTGT) trước khi được thông quan.
Số liệu minh họa: Theo Bộ Tài chính, từ năm 2026 đến 31/5/2026, tổng số thuế theo khai của người khai hải quan đối với xe quà biếu, tặng là 9.476 tỷ đồng. Tuy nhiên, sau khi hải quan xác định lại trị giá, tổng số thuế phải nộp là 14.403 tỷ đồng. Chênh lệch truy thu thêm lên tới 4.927 tỷ đồng, cho thấy việc kê khai giá thấp là sai phạm thường gặp và bị xử lý nghiêm.
Có thể bạn quan tâm: Nhạc Thiếu Nhi Trên Xe Ô Tô Tải: Lựa Chọn An Toàn Và Phù Hợp
2. Chi tiết quy trình nhập khẩu xe ô tô dưới dạng quà biếu, tặng
Dưới đây là quy trình chi tiết từng bước, được rút ra từ thực tiễn áp dụng Thông tư 45 và các quy định hiện hành.
2.1. Bước 1: Xác minh tư cách pháp lý của người nhận và người tặng
- Người nhận (tổ chức, cá nhân trong nước): Phải có tư cách pháp nhân hoặc cá nhân có đầy đủ năng lực chịu trách nhiệm dân sự theo pháp luật Việt Nam. Đây là người khai hải quan và nộp thuế.
- Người tặng (tổ chức, cá nhân nước ngoài): Có thể là cá nhân, tổ chức nước ngoài, hoặc Việt kiều ở nước ngoài. Họ phải có văn bản tặng cho, chứng minh quyền sở hữu đối với chiếc xe.
- Mục đích sử dụng: Xe phải thực sự dùng để phục vụ nhu cầu của tổ chức/cá nhân nhận, không nhằm mục đích thương mại (bán, cho thuê).
2.2. Bước 2: Chuẩn bị bộ hồ sơ hải quan
Hồ sơ cần thiết (theo quy định hiện hành) bao gồm:
- Tờ khai hải quan điện tử (theo mẫu quy định).
- Hợp đồng, văn bản tặng cho giữa người tặng và người nhận, được công chứng hoặc hợp pháp hóa lãnh sự.
- Hóa đơn thương mại (nếu có, từ người bán ban đầu cho người tặng).
- Giấy tờ xuất xứ của xe (Certificate of Origin) do cơ quan có thẩm quyền của nước xuất khẩu cấp.
- Giấy tờ vận chuyển (Bill of Lading, Waybill).
- Giấy tờ về quyền sở hữu của người tặng (sổ đăng ký xe tại nước ngoài).
- Giấy tờ cá nhân/tổ chức nhận xe: CMND/CCCD/hộ chiếu, giấy tờ đăng ký tổ chức.
- Bản sao hợp lệ giấy phép đăng ký xe (nếu đã đăng ký tạm thời ở nước ngoài).
Lưu ý: Tất cả giấy tờ bằng tiếng nước ngoài phải được dịch sang tiếng Việt bởi dịch vụ dịch thuật được công nhận và công chứng.
2.3. Bước 3: Kê khai hải quan và xác định trị giá
Đây là bước then chốt, quyết định số thuế phải nộp.
- Kê khai: Truy cập Hệ thống thông tin một cửa hải quan, điền đầy đủ thông tin về xe: loại xe, số chỗ ngồi, dung tích xi-lanh, năm sản xuất, số khung, số máy, số biển số tạm (nếu có), trị giá…
- Tự xác định trị giá: Trị giá hải quan được xác định theo thứ tự ưu tiên:
- Giá mua đã thực tế trả cho người bán (nếu có hợp đồng mua bán).
- Giá ghi trên hóa đơn thương mại.
- Giá thị trường của cùng loại xe tại thời điểm, địa điểm nhập khẩu.
- Giá được xác định theo phương pháp khác (so sánh, tính toán).
- Thực tế thường gặp: Vì là quà biếu, không có hợp đồng mua bán thương mại, giá trị thường được xác định dựa trên giá thị trường. Bạn cần tham khảo giá bán ra của đại lý chính hãng tại Việt Nam cho model, năm, trang bị tương ứng. Việc kê khai giá quá thấp (ví dụ: chỉ bằng 50% giá đại lý) sẽ chắc chắn bị hải quan điều chỉnh.
2.4. Bước 4: Nộp thuế
Sau khi tờ khai được hệ thống xử lý, nếu không có vấn đề gì, bạn sẽ nhận được thông báo số thuế phải nộp. Các loại thuế bao gồm:
- Thuế nhập khẩu: Tỷ lệ thường là 0-50% tùy theo loại xe, dung tích, năm sản xuất (theo Biểu thuế xuất khẩu, nhập khẩu ưu đãi).
- Thuế tiêu thụ đặc biệt (TTĐB): Áp dụng với xe ô tô chở người từ 9 chỗ ngồi trở xuống. Tỷ lệ từ 45-150% tùy công suất động cơ.
- Thuế giá trị gia tăng (GTGT): 10% trên cơ sở (Giá khai + Thuế nhập khẩu + Thuế TTĐB).
- Lệ phí môn bài, phí bảo trì đường bộ (nếu có).
Quy trình nộp thuế: Nộp qua ngân hàng thông qua tài khoản hải quan được cung cấp. Phải nộp đủ trước khi được thông quan. Hải quan sẽ cấp biên lai thuế.
2.5. Bước 5: Thông quan, giải phóng hàng và đăng ký xe
- Thông quan: Sau khi nộp thuế, cơ quan hải quan kiểm tra hồ sơ và có thể kiểm tra thực tế xe. Nếu không có vướng mắc, sẽ thông quan, cấp “Giấy phép thông quan”.
- Giải phóng hàng: Bạn được lấy xe ra khỏi khu vực hải quan.
- Đăng ký xe: Đây là bước bắt buộc để xe được phép lưu hành. Bạn cần:
- Nộp lệ phí trước bạ (1-2% giá xe theo quy định) cho cơ quan thuế nội địa (cục thuế tỉnh/thành phố nơi cư trú).
- Làm thủ tục đăng ký xe, kiểm định tại Sở Giao thông Vận tải địa phương.
- Trên cơ sở giấy tờ hải quan (giấy phép thông quan, biên bản kiểm tra…), Sở GTVT sẽ cấp biển số và giấy chứng nhận đăng ký xe.
3. Cách thức phòng tránh bị xác định lại trị giá và tối ưu chi phí
Mục tiêu của nhiều người là nhập khẩu xe với mức thuế thấp nhất có thể, nhưng chỉ có thể làm theo quy định. Dưới đây là các biện pháp hợp pháp:
- Kê khai giá gần với giá thị trường: Tham khảo giá bán thực tế của đại lý chính hãng, website chính thức, và các trang rao bản xe cũ tương tự. Kê khai giá trong khoảng từ 85-100% so với giá đại lý là mức an toàn, dễ được chấp nhận.
- Chuẩn bị bằng chứng về giá: Nếu xe là xe cũ, bạn cần có hợp đồng mua bán giữa người tặng và người bán trước đó, hóa đơn, để chứng minh giá trị thực tế.
- Tư vấn từ chuyên gia: Trước khi thực hiện, nên tham khảo ý kiến từ các công ty dịch vụ hải quan uy tín hoặc luật sư chuyên về thủ tục hải quan. Họ có kinh nghiệm dự đoán mức giá mà hải quan có thể chấp nhận.
- Trung thực trong khai báo: Không sử dụng các mánh khóe như khai báo giá trị tài sản di chuyển thấp, hay dùng hợp đồng “ảo”. Hải quan hiện nay có hệ thống tra cứu thông tin, so sánh giá rất mạnh.
4. Những rủi ro pháp lý và hình thức xử phạt
Việc nhập khẩu xe quà biếu, tặng không đúng quy trình hoặc cố tình gian lận sẽ dẫn đến:
- Bị xác định lại trị giá và truy thu thuế: Như đã nói, số thuế truy thu có thể rất lớn, kèm theo lãi suất phạt do chậm nộp (0,05%/ngày).
- Bị xử phạt hành chính: Theo Nghị định 123/2026/NĐ-CP, mức phạt đối với hành vi khai báo sai, gian lận về giá có thể lên đến 20 triệu đồng cho tổ chức và 10 triệu đồng cho cá nhân, tùy theo mức độ.
- Tịch thu xe: Trong trường hợp vi phạm nghiêm trọng, cố tình trốn thuế, cơ quan chức năng có thể ra quyết định tịch thu tài sản (xe) để đảm bảo nghĩa vụ thuế.
- Đưa vào danh sách theo dõi: Doanh nghiệp hoặc cá nhân vi phạm có thể bị đưa vào danh sách theo dõi đặc biệt, khiến các thủ tục hải quan sau này phức tạp hơn.
5. Lời khuyên dành cho người dùng thực tế
Nếu bạn đang có nhu cầu nhập khẩu xe ô tô dưới dạng quà biếu, tặng, hãy lưu ý:
- Tính toán kỹ chi phí: Ngoài giá xe, bạn phải dự toán đầy đủ thuế nhập khẩu, TTĐB, GTGT, lệ phí trước bạ, phí đăng ký… Tổng chi phí này có thể lên tới 150-200% giá trị xe, tùy loại xe.
- Chọn đúng đối tượng tặng: Chỉ nên nhận xe từ người thân, bạn bè, đối tác uy tín, có giấy tờ rõ ràng. Tránh các “đường dây” cam kết nhập khẩu siêu xe giá rẻ vì rất có thể là hàng lậu, không có nguồn gốc rõ ràng.
- Ưu tiên xe đã qua sử dụng: Xe cũ thường có giá trị thấp hơn, dễ xác định trị giá hải quan hơn và mức thuế so với giá trị sẽ hợp lý hơn.
- Tuân thủ tuyệt đối: Hãy coi thủ tục hải quan là một trách nhiệm pháp lý nghiêm túc. Mọi giấy tờ phải minh bạch, trung thực. Sự “lách luật” nhỏ ngày nay có thể trở thành vụ việc lớn, bị xử phạt nặng sau này.
- Tìm hiểu kỹ trước khi nhận: Trước khi đồng ý nhận xe, hãy hỏi rõ người tặng về nguồn gốc, xuất xứ, và đã có đầy đủ giấy tờ hay chưa. Nếu thiếu sót, hãy yêu cầu họ chuẩn bị đủ trước khi bắt đầu thủ tục.
Việc nhập khẩu xe ô tô dưới dạng quà biếu, tặng là một quy trình phức tạp, đòi hỏi sự am hiểu cả về thủ tục hải quan, thuế và pháp luật. Hiểu rõ các bước, tuân thủ nghiêm túc và chuẩn bị hồ sơ kỹ lưỡng là chìa khóa để hoàn thành thủ tục một cách suôn sẻ, tránh những rủi ro tài chính và pháp lý không đáng có. Nếu bạn cần tư vấn thêm về các thủ tục liên quan đến xe hơi, hãy truy cập peugeotninhbinh3s.vn để tham khảo những bài viết kiến thức chuyên sâu khác từ đội ngũ biên tập của chúng tôi.