
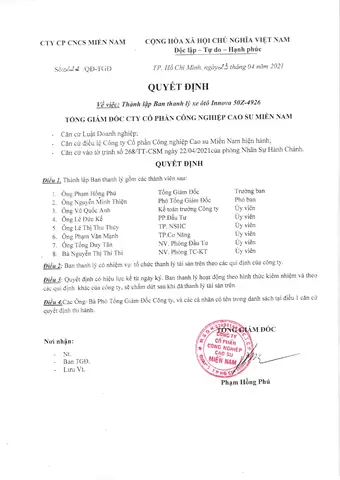
Khi doanh nghiệp đối mặt với nhu cầu tối ưu hóa quỹ phương tiện, việc quyết định thanh lý xe ô tô của công ty trở thành một thủ tục quản trị tài sản quan trọng, đòi hỏi sự cân nhắc kỹ lưỡng về mặt tài chính, pháp lý và vận hành. Quá trình này không đơn thuần là việc bán đi một chiếc xe, mà là một chiến lược quản lý nhằm đảm bảo hiệu quả hoạt động, kiểm soát chi phí và duy trì hình ảnh chuyên nghiệp. Dưới đây là hướng dẫn toàn diện, dựa trên nguyên tắc quản trị tài sản doanh nghiệp, về cách tiếp cận và thực hiện một cách có hệ thống và minh bạch.
Có thể bạn quan tâm: Nẹp Chân Kính Xe Ô Tô: Bí Quyết Bảo Vệ Kính & Hướng Dẫn Lắp Đặt Chuẩn
Có thể bạn quan tâm: Phần Mềm Phạt Nguội Xe Ô Tô Là Gì? Cách Thức Hoạt Động Và Lưu Ý Quan Trọng
Quy trình ra quyết định thanh lý xe công ty
Có thể bạn quan tâm: Nệm Nằm Xe Ô Tô: Bí Quyết Giảm Mệt Mỏi, Tăng Thoải Mái Cho Tài Xế
- Đánh giá toàn diện tình trạng hiện tại của xe
- Phân tích chi phí sở hữu (TCO) so với lợi ích mang lại
- Xác định thời điểm thanh lý tối ưu dựa trên dấu hiệu cảnh báo
- Lựa chọn phương thức thanh lý phù hợp nhất
- Hoàn tất thủ tục pháp lý và xử lý tài chính
- Cập nhật hồ sơ quản lý tài sản và lập kế hoạch thay thế
1. Đánh giá toàn diện tình trạng hiện tại của xe
Bước đầu tiên và quan trọng nhất trong quyết định thanh lý xe ô tô của công ty là thu thập và phân tích toàn bộ dữ liệu về tình trạng kỹ thuật, vận hành và lịch sử bảo dưỡng của chiếc xe. Đây là cơ sở khách quan để xác định xem xe còn đủ giá trị để tiếp tục sử dụng hay đã đến mức cần thanh lý.
Tiêu chí đánh giá kỹ thuật:
- Số kilomet đã đi (Odometer): Đây là chỉ số quan trọng hàng đầu. So sánh con số này với mức số km trung bình mà nhà sản xuất khuyến nghị trước khi thanh lý (thường ghi trong sổ bảo dưỡng hoặc tài liệu kỹ thuật). Một xe công tác với hàng trăm nghìn km mỗi năm sẽ có vòng đời hữu ích ngắn hơn xe cá nhân.
- Tình trạng hư hỏng thường xuyên: Ghi chép lại tất cả các sự cố, lỗi kỹ thuật đã xảy ra trong 6-12 tháng gần đây. Các vấn đề như hỏng động cơ, hộp số, hệ thống treo, hay điện xe phức tạp thường dẫn đến chi phí sửa chữa “tích lũy” và không khả thi.
- Chi phí bảo dưỡng và sửa chữa gần đây: Tổng hợp hóa đơn từ garage, báo cáo từ bộ phận vận hành. Nếu tổng chi phí sửa chữa trong một năm vượt quá 50% giá trị thặng dư của xe (giá trị hiện tại trừ giá còn nợ), đây là tín hiệu mạnh để xem xét thanh lý.
- Hiệu suất vận hành: Động cơ có còn đảm bảo công suất, mức tiêu hao nhiên liệu (L/100km) có tăng đột biến không? Hệ thống phanh, lái có còn an toàn? Đây là yếu tố sống còn liên quan đến an toàn nhân sự và uy tín doanh nghiệp.
Phương pháp đánh giá:
- Kiểm tra chuyên sâu tại garage uy tín: Thuê một thợ cơ khí hoặc trung tâm đánh giá độc lập để thực hiện “check-up” tổng thể. Họ sẽ cung cấp báo cáo chi tiết về các hệ thống, dự báo chi phí sửa chữa trong tương lai gần.
- Xem xét hồ sơ lịch sử: Sổ sách bảo dưỡng đầy đủ, hóa đơn, hợp đồng bảo hiểm là minh chứng cho việc chăm sóc xe. Một hồ sơ sạch sẽ làm tăng giá trị bán lại, trong khi hồ sơ mất mát hoặc không rõ ràng có thể khiến người mua e ngại, giảm giá trị.
Việc đánh giá này cần được thực hiện bởi một nhóm đa chức năng gồm bộ phận vận tải, kế toán và quản lý trực tiếp để có góc nhìn toàn diện.
2. Phân tích chi phí sở hữu (TCO) so với lợi ích mang lại
Sau khi có báo cáo tình trạng kỹ thuật, bước tiếp theo trong quyết định thanh lý xe ô tô của công ty là phân tích tài chính sâu. Không chỉ nhìn vào chi phí mua ban đầu, doanh nghiệp cần tính toán Tổng Chi Phí Sở Hữu (Total Cost of Ownership – TCO) trong toàn bộ vòng đời của xe.
Các thành phần chi phí cần tính toán:
- Chi phí trực tiếp: Giá mua xe (hoặc giá trị còn nợ), nhiên liệu, bảo dưỡng định kỳ, sửa chữa phát sinh, bảo hiểm, thuế trước bạ, lệ phí đăng kiểm, lương và phụ cấp cho tài xế.
- Chi phí gián tiếp: Thời gian ngừng hoạt động do sự cố (downtime), chi phí quản lý hồ sơ, chi phí hỏng hóc không lường trước.
- Giá trị còn lại (Residual Value): Ước lượng giá bán lại được sau khi trừ đi các khoản nợ còn lại (nếu có). Giá trị này phụ thuộc vào thương hiệu, tuổi thọ, tình trạng và nhu cầu thị trường xe cũ.
Phân tích lợi ích:
- Hiệu quả công việc: Xe có đáp ứng nhu cầu vận chuyển hàng hóa/người một cách đúng đắn không? Có quá lớn (lãng phí) hay quá nhỏ (không đủ) cho nhu cầu hiện tại?
- Độ tin cậy và an toàn: Mức độ đảm bảo xe chạy đúng giờ, ít hỏng hóc, bảo vệ được tài sản và nhân sự. Một chiếc xe cũ, không an toàn có thể gây ra rủi ro pháp lý và tổn thất tài chính khổng lồ.
- Hình ảnh doanh nghiệp: Xe công ty là “bộ mặt” di động. Một chiếc xe cũ kỹ, bụi bặm có thể làm giảm uy tín trong mắt đối tác và khách hàng.
Công cụ hỗ trợ: Sử dụng bảng tính TCO để so sánh chi phí duy trì xe hiện tại với phương án thay thế (thuê xe mới, mua xe mới). Nếu TCO của xe hiện tại vượt quá một ngưỡng nhất định (ví dụ: 70% giá trị xe mới cùng phân khúc) và lợi ích ngày càng giảm, thanh lý là lựa chọn hợp lý.
3. Xác định thời điểm thanh lý tối ưu dựa trên dấu hiệu cảnh báo
Thời điểm thanh lý quan trọng không kém việc có hay không nên thanh lý. Thanh lý quá sớm sẽ bỏ lỡ giá trị còn lại của xe, trong khi thanh lý quá muộn sẽ khiến chi phí sửa chữa “ăn mòn” lợi nhuận. Dưới đây là các dấu hiệu cảnh báo rõ ràng:
- Về mặt kỹ thuật: Chi phí sửa chữa lớn (thường xuyên trên 30-50 triệu đồng/lần), linh kiện thay thế khó tìm do xe đã ngừng sản xuất, động cơ/hộp số bị hỏng nặng cần thay thế toàn bộ.
- Về mặt tài chính: Xe đã khấu hao hết giá trị trên sổ sách kế toán, chi phí vận hành (nhiên liệu, bảo dưỡng) tăng vọt do xe xuống cấp.
- Về mặt pháp lý: Xe sắp hết hạn đăng kiểm định, hoặc không đáp ứng các quy định mới về khí thải, an toàn.
- Về mặt nhu cầu kinh doanh: Nhu cầu vận chuyển thay đổi (ví dụ: cần xe có dung tích lớn hơn, hoặc chuyển sang dịch vụ giao hàng nhỏ lẻ), khiến xe hiện tại không còn phù hợp.
Một chiếc xe thường có “điểm hòa vốn” về mặt kinh tế khoảng sau 5-7 năm sử dụng (tùy mức độ khai thác). Khi các chỉ số trên cùng lúc xuất hiện, đây là thời điểm vàng để quyết định thanh lý xe ô tô của công ty.
4. Lựa chọn phương thức thanh lý phù hợp nhất
Sau khi quyết định thanh lý, doanh nghiệp cần chọn kênh thanh lý tối ưu để tối đa hóa giá trị thu hồi và giảm thiểu rủi ro.
- Bán trực tiếp cho cá nhân/doanh nghiệp khác: Phương pháp có thể đạt giá cao nhất nếu tìm được người mua phù hợp. Tuy nhiên, tốn thời gian, chi phí quảng cáo và rủi ro về thanh toán, chuyển nhượng sổ đăng ký.
- Đổi xe cũ lấy xe mới tại đại lý/đại lý ủy quyền: Thủ tục nhanh chóng, thuận tiện, giá trị thanh lý thường được trừ trực tiếp vào giá xe mới. Đây là lựa chọn phổ biến, đặc biệt khi doanh nghiệp định mua xe mới cùng thương hiệu. Cần so sánh giá đề nghị thanh lý từ nhiều đại lý.
- Bán cho các sàn giao dịch xe cũ uy tín: Chuyên nghiệp, thủ tục nhanh, thanh toán an toàn. Giá bán có thể thấp hơn bán trực tiếp nhưng đảm bảo tính pháp lý.
- Thanh lý cho các công ty mua bán xe công nghiệp/tái chế: Phù hợp với xe hư hỏng nặng, không thể sửa chữa. Giá trị thu về thấp, nhưng giải quyết triệt để vấn đề tài sản hỏng.
- Tự thanh lý nội bộ (nếu có chi nhánh nước ngoài): Chuyển xe sang chi nhánh khác có nhu cầu. Ít phổ biến và cần xem xét chi phí vận chuyển, thủ tục.
Yếu tố lựa chọn: Tình trạng xe, nhu cầu tiền mặt, thời gian sẵn sàng, và mức độ quan trọng của thủ tục pháp lý. Luôn ưu tiên các giao dịch có hợp đồng rõ ràng, chuyển nhượng sổ đăng ký xe ngay lập tức để tránh rủi ro pháp lý sau này.
Có thể bạn quan tâm: Kinh Nghiệm Lái Xe Ô Tô An Toàn Dành Cho Phụ Nữ
5. Hoàn tất thủ tục pháp lý và xử lý tài chính
Đây là bước không thể bỏ qua, nếu không sẽ dẫn đến rủi ro pháp lý và tài chính nghiêm trọng cho quyết định thanh lý xe ô tô của công ty.
- Chuẩn bị giấy tờ:
- Giấy đăng ký xe gốc (sổ đỏ).
- Giấy phép xe (nếu có).
- Hóa đơn, chứng từ mua xe ban đầu (nếu còn).
- Sổ bảo dưỡng, hóa đơn bảo hiểm.
- CMND/CCCD của người đại diện pháp luật công ty.
- Giấy tờ công ty (giấy phép đăng ký doanh nghiệp, quyết định bổ nhiệm người đại diện).
- Thủ tục chuyển nhượng:
- Cả bên bán và bên mua cùng đến Phòng Cảnh sát giao thông (Công an cấp huyện/quận) nơi đăng ký xe để làm thủ tục chuyển quyền sở hữu.
- Điền “Giấy chứng nhận quyền sở hữu xe cơ giới” (thường là mục 3 trên sổ đỏ) với thông tin bên mua.
- Nộp phí trước bạ (nếu chuyển nhượng trong cùng một tỉnh/thành phố thì thường không phải nộp lại, nhưng cần kiểm tra quy định địa phương).
- Công an sẽ xác nhận và cấp lại sổ đỏ cho bên mua. Đây là bước then chốt để xác nhận công ty đã không còn quyền sở hữu và trách nhiệm pháp lý với chiếc xe.
- Xử lý tài chính kế toán:
- Ghi nhận doanh thu: Ghi nhận số tiền bán xe vào tài khoản thu nhập khác hoặc giảm giá trị tài sản cố định tùy theo chính sách kế toán của doanh nghiệp.
- Tính toán lãi/lỗ: So sánh giá bán thực tế với giá trị còn lại trên sổ sách (giá gốc trừ khấu hao tích lũy). Chênh lệch được ghi nhận vào báo cáo tài chính.
- Hoàn thuế GTGT (nếu có): Nếu xe là tài sản cố định đã khấu hao và được bán, cần xem xét việc kê khai, nộp thuế GTGT theo quy định.
- Báo cáo thuế: Kê khai việc chuyển nhượng tài sản trong báo cáo thuế hàng quý/năm.
6. Cập nhật hồ sơ quản lý tài sản và lập kế hoạch thay thế
Sau khi hoàn tất, công ty cần hệ thống hóa lại quản lý.
- Cập nhật sổ sách tài sản cố định: Ghi chú việc thanh lý, số tiền thu về, ngày chuyển nhượng và số sổ đăng ký xe mới (của bên mua) để đối chiếu khi cần.
- Rút kinh nghiệm: Đánh giá lại quá trình thanh lý: giá trị thu về có như dự kiến không? Thủ tục có trơn trợt? Có sai sót gì không? Đây là dữ liệu quý giá cho các quyết định thanh lý xe ô tô của công ty trong tương lai.
- Lập kế hoạch mua sắm thay thế (nếu cần): Nếu việc thanh lý xuất phát từ nhu cầu thay đổi phương tiện, ngay lập tức bắt đầu nghiên cứu, đánh giá và lập kế hoạch ngân sách cho chiếc xe mới phù hợp với chiến lược kinh doanh hiện tại.
Các lưu ý quan trọng và sai lầm cần tránh
1. Không để tình trạng pháp lý “treo”: Sai lầm lớn nhất là bán xe nhưng không làm thủ tục chuyển nhượng sổ đỏ. Xe sẽ vẫn thuộc sở hữu công ty trên giấy tờ. Nếu người mua gây tai nạn, vi phạm pháp luật, công ty có thể bị liên lụy pháp lý nghiêm trọng. Luôn đảm bảo thủ tục chuyển quyền được hoàn tất trước khi giao xe và tiền.
2. Tránh bán giá quá thấp do cấp bách: Nhiều doanh nghiệp vì cần tiền mặt gấp đã bán xe với giá rẻ mạt. Hãy tìm hiểu kỹ giá thị trường thông qua các sàn xe cũ, đấu giá, hoặc đại lý. Một chút kiên nhẫn có thể giúp thu hồi thêm 10-20% giá trị.
3. Không bỏ qua chi phí ẩn: Trong phân tích TCO, cần tính cả chi phí thời gian của nhân sự quản lý, chi phí tìm kiếm người mua, chi phí công chứng (nếu có). Đây những khoản nhỏ nhưng ảnh hưởng đến tổng hiệu quả tài chính.
4. Đừng để cảm xúc chi phối: Một chiếc xe đã gắn bó lâu năm có thể khiến người quản lý “mát tay”. Hãy dựa hoàn toàn vào báo cáo kỹ thuật và số liệu tài chính khách quan để đưa ra quyết định thanh lý xe ô tô của công ty. Cảm xúc chỉ làm chậm trễ và tăng chi phí.
5. Cân nhắc nhu cầu thay thế ngay từ đầu: Thanh lý để làm gì? Nếu không có kế hoạch thay thế, doanh nghiệp có thể rơi vào tình trạng thiếu phương tiện, ảnh hưởng đến hoạt động. Quyết định thanh lý và quyết định mua mới nên được xem xét song hành.
Tối ưu hóa giá trị thanh lý: Một số mẹo thực tế
- Chuẩn bị xe đẹp trước khi bán: Rửa xe, hút bụi, sửa những khuyết điểm nhỏ (trầy xước, đèn hỏng) có thể làm tăng đáng kể ấn tượng và giá trị trong mắt người mua.
- Thu thập đầy đủ hồ sơ bảo dưỡng: Một hồ sơ bảo dưỡng đầy đủ, có chữ ký xác nhận từ garage uy tín là “tấm vé số” giúp tăng giá trị xe cũ, chứng tỏ nó được chăm sóc tốt.
- Chọn thời điểm bán: Thị trường xe cũ có chu kỳ. Thông thường, vào cuối năm (khi các doanh nghiệp cân đối ngân sách) hoặc đầu năm (khi có nhu cầu mới) có thể là thời điểm tốt. Tránh bán vào dịp Tết khi nhu cầu cá nhân cao nhưng doanh nghiệp ít mua.
- Mời nhiều người đánh giá: Nếu bán trực tiếp, nên mời ít nhất 3-5 đối tác/cá nhân tiềm năng để đánh giá và đưa ra giá. Cạnh tranh sẽ đẩy giá lên cao.
Kết luận
Quyết định thanh lý xe ô tô của công ty là một quy trình quản trị tài sản có hệ thống, đòi hỏi sự kết hợp giữa phân tích kỹ thuật khách quan, đánh giá tài chính chặt chẽ và tuân thủ nghiêm ngặt các thủ tục pháp lý. Bằng cách tuân theo quy trình 6 bước được trình bày – từ đánh giá hiện trạng, phân tích TCO, xác định thời điểm, lựa chọn kênh thanh lý, đến hoàn tất giấy tờ và cập nhật hồ sơ – doanh nghiệp có thể biến một quyết định tưởng chừng khó khăn thành cơ hội để tối ưu hóa nguồn lực, cải thiện hiệu quả hoạt động và duy trì sự tuân thủ pháp luật. Cuối cùng, mục tiêu cuối cùng không chỉ là bán được chiếc xe, mà là gia tăng giá trị tổng thể cho doanh nghiệp thông qua việc quản lý tài sản thông minh và có chiến lược.