
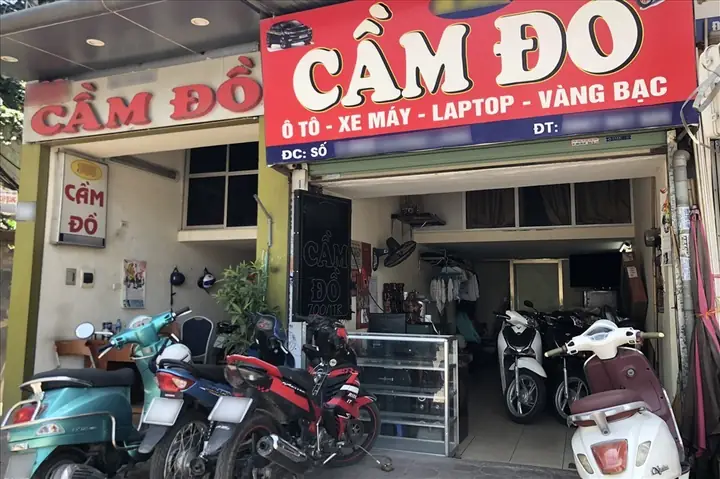
Trong cuộc sống, không ai có thể tránh khỏi những tình huống tài chính khẩn cấp. Khi ngân sách bị đe dọa, nhiều người sở hữu ô tô, xe máy sẽ nghĩ đến giải pháp dễ dàng nhất: cầm đồ phương tiện. Dịch vụ tiệm cầm đồ ô tô xe máy trở thành một kênh tài chính phổ biến, nhưng đi kèm những rủi ro và cạnh tranh phức tạp. Bài viết này sẽ phân tích chuyên sâu, đánh giá khách quan về dịch vụ cầm đồ xe, giúp bạn có cái nhìn toàn diện trước khi đưa ra quyết định.
Phân tích dựa trên các tiêu chí then chốt: cơ chế hoạt động và lãi suất, thủ tục thẩm định, đánh giá xe và giá trị cầm được, rủi ro pháp lý và mất xe, sự phù hợp với từng đối tượng khách hàng, cùng so sánh với các hình thức vay tín chấp khác.
Có thể bạn quan tâm: Tem Sườn Xe Ô Tô Là Gì? Công Dụng Và Quy Định Cần Biết
Bảng Tổng Hợp So Sánh Các Hình Thức Cầm Đồ Xe Máy & Ô Tô
Có thể bạn quan tâm: Rơ Le 4 Chân Xe Ô Tô Là Gì? Nguyên Lý, Vị Trí Và Cách Kiểm Tra
| Tiêu chí | Cầm đồ tại tiệm truyền thống | Cầm đồ trực tuyến (Fintech) | Thế chấp xe tại ngân hàng | Vay tín chấp cá nhân |
|---|---|---|---|---|
| Thời gian giải ngân | Rất nhanh (15-60 phút) | Nhanh (1-24 giờ) | Chậm (3-7 ngày làm việc) | Trung bình (1-3 ngày) |
| Lãi suất (tháng) | Cao (3% – 5%/tháng) | Trung bình (1.5% – 3%/tháng) | Thấp (0.8% – 1.5%/tháng) | Cao (1.8% – 3.5%/tháng) |
| Thủ tục | Đơn giản, cần CMND, xe, giấy tờ xe | Đăng ký online, cần CMND, bằng lái, xe | Phức tạp, cần nhiều giấy tờ, hợp đồng lao động | Đơn giản, chủ yếu dựa vào điểm tín dụng |
| Đánh giá xe | Chủ yếu dựa trên giá thị trường, có thể thấp hơn | Có công cụ định giá online, giá tham chiếu | Đánh giá bởi tổ chức tín dụng, khách quan hơn | Không cần đánh giá xe |
| Thời hạn | Ngắn (1-6 tháng), gia hạn lãi suất cao | Linh hoạt (1-12 tháng) | Dài (12-60 tháng) | Linh hoạt (6-60 tháng) |
| Rủi ro mất xe | Rất cao (nếu không trả được) | Cao (xe có thể bị bán công khai) | Thấp (xe được giữ, bán khi đã có quyết định pháp lý) | Không có (vay tín chấp) |
| Phù hợp với | Người cần tiền mặt thật nhanh, xe đời cũ, không cần giấy tờ đầy đủ. | Người quen thuộc công nghệ, xe đời trung bình, cần thủ tục nhanh. | Người có thu nhập ổn định, xe đời mới, cần số tiền lớn, lãi suất thấp. | Người có điểm tín dụng tốt, không muốn thế chấp tài sản. |
Có thể bạn quan tâm: Sim 4g Cho Xe Ô Tô: Giải Pháp Kết Nối Internet Di Động Toàn Diện
Đánh Giá Chi Tiết Dịch Vụ Tiệm Cầm Đồ Ô Tô Xe Máy
Hiểu Rõ Cơ Chế Hoạt Động Và Bản Chất Dịch Vụ
Tiệm cầm đồ ô tô xe máy hoạt động dựa trên nguyên tắc cho vay có thế chấp tài sản. Bạn mang phương tiện (ô tô, xe máy) cùng giấy tờ liên quan đến tiệm, nhận được một khoản tiền mặt tương đương một phần giá trị của xe (thường từ 40-70% giá thị trường). Trong thời gian cầm (thường từ 1 đến 6 tháng), bạn phải trả lãi định kỳ (hàng tháng). Khi trả đủ cả gốc lẫn lãi, bạn nhận lại xe. Nếu không trả được, tiệm có quyền bán xe để thu hồi vốn.
Đây là một giao dịch dựa trên giá trị tài sản cầm cố, không phải dựa trên uy tín cá nhân hay thu nhập. Do đó, điểm mấu chốt nằm ở quá trình thẩm định và định giá xe.
Thẩm Định Xe: Yếu Tố Quyết Định Giá Trị Cầm Được
Không giống ngân hàng, các tiệm cầm đồ thường có tiêu chuẩn thẩm định linh hoạt và tập trung vào giá trị hiện tại của xe. Các yếu tố họ xem xét bao gồm:
- Thương hiệu, mẫu mã và đời xe: Xe thuộc thương hiệu phổ biến, đời mới (dưới 5-7 năm tùy loại) thường được định giá cao hơn. Xe cộ, xe cục bộ, xe đã qua sửa chữa nặng sẽ bị giảm giá trị đáng kể.
- Tình trạng thực tế: Tiệm sẽ kiểm tra kỹ ngoại thất (trầy xước, sơn mới), nội thất (hao mòn, hỏng hóc), động cơ (tiếng ồn, rò rỉ dầu), và toàn bộ hệ thống điện, khung xe. Không có giấy tờ bảo dưỡng đầy đủ, không có sổ bảo dưỡng định kỳ sẽ làm giảm giá trị cầm được.
- Giấy tờ pháp lý: Sổ đăng ký (biển số) gốc, giấy tờ mua bán (nếu có), giấy phép xe (nếu cần). Xe không có giấy tờ, giấy tờ không chính chủ, xe bị thế chấp trước đó sẽ rất khó cầm được hoặc bị từ chối.
- Giá tham khảo thị trường: Tiệm sẽ tra cứu giá bán thực tế của xe trên các sàn giao dịch xe cũ, đối chiếu với giá niêm yết của đại lý. Họ thường dựa trên mức giá bán thấp nhất trên thị trường để định giá, tạo ra một khoảng đệm an toàn.
Ví dụ thực tế: Một chiếc xe con Peugeot 2008 đời 2026, đã đi 50.000 km, giấy tờ đầy đủ, tình trạng tốt. Giá bán tham khảo trên thị trường là 450 triệu đồng. Tại một tiệm cầm đồ uy tín, giá trị cầm được có thể dao động từ 180 – 270 triệu đồng (tương đương 40-60% giá tham khảo). Tại một tiệm có lãi suất cao hơn, họ có thể định giá xe thấp hơn để bù đắp rủi ro, chỉ cầm được 150-200 triệu.
So Sánh Với Các Hình Thức Vay Khác: Khi Nào Nên Chọn Cầm Đồ Xe?
Có thể bạn quan tâm: Thiết Kế Nhà Để Xe Ô Tô: Bí Quyết Tối Ưu Không Gian & Bảo Vệ Xe Tối Ưu
- Vay thế chấp xe tại ngân hàng: Lãi suất thấp, thời hạn dài, thủ tục phức tạp, yêu cầu thu nhập ổn định, giấy tờ công việc đầy đủ. Phù hợp khi cần số tiền lớn (trên 200-300 triệu) và có kế hoạch trả ngoài trong vài năm.
- Vay tín chấp cá nhân: Không cần thế chấp tài sản, dựa vào điểm tín dụng. Lãi suất cao, hạn mức thấp hơn so với giá trị xe. Phù hợp với người có điểm tín dụng tốt, cần số tiền vừa phải và không muốn mất xe.
- Cầm đồ ô tô xe máy: Là lựa chọn duy nhất khi bạn KHÔNG có thu nhập ổn định để chứng minh, KHÔNG đủ điều kiện vay ngân hàng, và CẦN TIỀN THẬT NHANH (trong vài giờ). Đây là giải pháp “last resort” nhưng lại là lối đi nhanh nhất khi khẩn cấp.
Đối tượng phù hợp nhất với dịch vụ cầm đồ xe:
- Chủ xe cần tiền mặt trong vòng vài giờ để giải quyết khoản nợ đột xuất, chi phí y tế khẩn cấp.
- Người làm tự do, kinh doanh nhỏ lẻ, không có hợp đồng lao động cố định.
- Chủ xe đời cũ, giá trị không cao, khó vay ngân hàng.
- Người có kế hoạch rõ ràng để trả nợ trong thời gian ngắn (dưới 3 tháng) nhờ một khoản thu nhập bất ngờ (bán hàng, nhận hợp đồng).
Đánh Giá Ưu Điểm Và Nhược Điểm Trực Tiếp
Ưu điểm:
- Tốc độ giải ngân cực nhanh: Lợi thế lớn nhất. Chỉ sau 15-60 phút kiểm tra xe và hoàn tất thủ tục, bạn đã có tiền trong tay.
- Thủ tục đơn giản: Không yêu cầu chứng minh thu nhập, không cần xét điểm tín dụng. Chủ yếu dựa trên giá trị tài sản.
- Không ảnh hưởng đến điểm tín dụng: Vì đây là giao dịch vay thế chấp tài sản, không được báo cáo lên CIC (Trung tâm Thông tin tín dụng Ngân hàng Nhà nước). Nếu không trả được, bạn mất xe chứ không bị ghi nhận nợ xấu trên hồ sơ cá nhân (trừ khi có tranh chấp pháp lý).
- Không cần bảo lãnh: Không yêu cầu người thân hay bạn bè đứng ra bảo lãnh.
Nhược điểm và Rủi ro nghiêm trọng:
- Lãi suất cực cao: Đây là điểm đắt giá nhất. Lãi suất từ 3% đến 5% mỗi tháng (tương đương 36% – 60%/năm) là phổ biến. Tính lãi suất thực tế (nếu tính cả phí bảo hiểm, phí giữ xe) có thể còn cao hơn. Vay 100 triệu, sau 3 tháng bạn có thể phải trả tới 115-120 triệu chỉ gốp và lãi.
- Rủi ro mất xe là HIỆN THỰC: Nếu bạn không trả được lãi đúng hạn (thường được phép gia hạn 1-2 lần với phí phạt), tiệm sẽ có quyền bán xe để thu hồi vốn. Quy trình này có thể diễn ra rất nhanh, thường không cần thông báo quá dài hoặc có thể bán xe với giá rẻ bèo.
- Giá định giá thấp hơn thị trường: Bạn chỉ nhận được 40-60% giá trị thực của xe, dẫn đến tỷ lệ vay thấp so với tài sản bạn đang sở hữu.
- Thủ tục và phí phát sinh: Nhiều tiệm thu phí “bảo hiểm”, “phí giữ xe”, “phí thẩm định” ngay từ đầu, làm giảm số tiền thực tế bạn nhận được.
- Không có cơ hội xây dựng điểm tín dụng: Giao dịch này không giúp bạn có lịch sử tín dụng tốt.
Cách Chọn Tiệm Cầm Đồ Uy Tín: 5 Dấu Hiệu Vàng
- Giấy phép kinh doanh rõ ràng: Đề nghị xem giấy phép đăng ký doanh nghiệp hoặc giấy phép hoạt động cho các tổ chức tín dụng phi ngân hàng (nếu có).
- Hợp đồng minh bạch: Hợp đồng phải ghi rõ: số tiền vay, lãi suất (theo %/tháng), thời hạn, phương thức trả nợ, các loại phí phát sinh, quy định về gia hạn và xử lý nợ quá hạn. Tuyệt đối không ký hợp đồng mà không đọc kỹ, đặc biệt là phần in nhỏ.
- Quy trình định giá công khai, có báo cáo: Tiệm tốt sẽ cho bạn biết họ định giá xe dựa trên tiêu chí nào, tham chiếu nguồn giá thị trường. Họ có thể cung cấp bản báo giá tham khảo.
- Không thu phí “che giấu”: Tất cả các khoản phí phải được thông báo trước khi ký hợp đồng. Tránh các tiệm yêu cầu trả “phí xử lý hồ sơ”, “phí bảo hiểm bắt buộc” mà không rõ ràng.
- Uy tín trong cộng đồng: Tìm kiếm đánh giá, phản hồi từ khách hàng cũ trên các diễn đàn, fanpage. Một tiệm hoạt động lâu năm, có văn phòng ổn định thường đáng tin cậy hơn.
Phân Tích Tình Huống Thực Tế: Khi Nào Nên Và Không Nên?
Tình huống 1 (NÊN CẦM ĐỒ): Anh Nam, lái xe ô tô công, có khoản nợ thẻ tín dụng đến hạn 50 triệu, cần trả ngay trong 3 ngày để tránh lãi suất thẻ 25%/năm. Anh có chiếc xe máy SH đời 2026, giá thị trường 80 triệu, đang dùng riêng. Anh có thể cầm được 35-45 triệu tại tiệm, trả lãi suất 3%/tháng. Sau 1 tháng, anh nhận được thưởng và trả nợ. Đây là tình huống phù hợp: nhu cầu tiền cực ngắn, có kế hoạch trả nợ rõ ràng, tài sản cầm cố không phải là phương tiện đi lại chính (xe máy).
Tình huống 2 (KHÔNG NÊN CẦM ĐỒ): Chị Lan, kinh doanh nhỏ, đang gặp khó khăn về doanh thu. Chị muốn cầm chiếc ô tô duy nhất trong nhà (xe 5 chỗ, đời 2026) để lấy 150 triệu để trả nợ nhà hàng và tiếp tục vốn kinh doanh. Tuy nhiên, thu nhập của chị không ổn định và dự kiến phải mất ít nhất 6 tháng mới có thể trả nợ. Đây là tình huống nguy hiểm: rủi ro mất xe cao vì kế hoạch trả nợ mơ hồ, mất phương tiện đi lại chính của gia đình sẽ ảnh hưởng nghiêm trọng đến sinh kế và cuộc sống. Chị nên tìm giải pháp khác như bán xe, vay từ người thân, hoặc đàm phán lại lịch trả nợ với chủ nợ.
Lời Khuyên Từ góc Độ Người Dùng Xe
Nếu bạn buộc phải sử dụng dịch vụ tiệm cầm đồ ô tô xe máy, hãy coi đây là giải pháp tạm thời, khẩn cấp duy nhất, không phải là nguồn vốn kinh doanh. Trước khi đến tiệm:
- Tính toán kỹ tổng số tiền phải trả: Số tiền thực tế bạn nhận được sau khi trừ các phí, nhân với (1 + lãi suất tháng x số tháng). Hãy tự hỏi liệu bạn có thể trả được con số đó không.
- Chuẩn bị tối đa giấy tờ: Sổ đăng ký gốc, giấy tờ mua bán, hóa đơn bảo dưỡng gần nhất. Giấy tờ đầy đủ, sạch sẽ sẽ giúp giá định giá cao hơn.
- So sánh ít nhất 3-4 tiệm: Gọi điện hỏi lãi suất, thời hạn, các loại phí và tỷ lệ cầm được dự kiến. Đừng ngại thương lượng.
- Đọc kỹ và ghi chú mọi điều khoản trong hợp đồng: Nếu có điều khoản mơ hồ, yêu cầu giải thích rõ ràng. Không ký hợp đồng “ăn theo”.
- Có kế hoạch B: Nếu không trả được nợ đúng hạn, bạn sẽ làm gì? Có thể bán xe khác? Vay từ người thân? Có kế hoạch B ngay từ đầu sẽ giúp bạn bình tĩnh xử lý nếu có sự cố.
Lưu ý quan trọng: Luôn kiểm tra xem tiệm cầm đồ có thực hiện bảo hiểm xe trong thời gian cầm không. Nếu có, hãy yêu cầu bản hợp đồng bảo hiểm. Điều này bảo vệ bạn khỏi rủi ro xe bị hư hỏng, mất mát trong kho.
Đội ngũ chuyên gia tại peugeotninhbinh3s.vn luôn khuyến nghị người dùng xe xem xét kỹ lưỡng bản chất của khoản vay. Một chiếc ô tô không chỉ là tài sản, mà còn là “người bạn đồng hành” trong cuộc sống và sinh kế. Việc đánh đổi nó cho một khoản tiền mặt ngắn hạn với lãi suất cắt cổ là quyết định cực kỳ nghiêm trọng, cần được cân nhắc với tất cả các phương án tài chính khác. Hãy ưu tiên các giải pháp vay có lãi suất thấp hơn và thời hạn dài hơn nếu có thể, dù thủ tục phức tạp hơn.