
Trong những năm gần đây, Toyota Aygo đã trở thành một trong những mẫu xe hạng Nhỏ (MPV) được ưa chuộng nhất tại thị trường Việt Nam. Với thiết kế hiện đại, tiết kiệm nhiên liệu và mức giá cạnh tranh, Aygo đã thu hút một lượng lớn khách hàng trẻ và những người mới lần đầu mua xe. Tuy nhiên, việc mua một chiếc xe mới không phải lúc nào cũng dễ dàng đối với những người chưa có đủ tiền mặt. Đó chính là lúc các gói tài chính, vay mua xe được trở thành giải pháp thay thế lý tưởng. Bài viết này sẽ cung cấp một hướng dẫn chi tiết, từ lý do nên chọn Toyota Aygo, các lựa chọn tài chính, cách nộp hồ sơ, đến những lưu ý quan trọng khi vay mua xe tại Việt Nam.
Có thể bạn quan tâm: Hướng Dẫn Toàn Diện Về Clutch Toyota Aygo: Bảo Dưỡng, Vấn Đề Và Cách Thay Thế
1. Tại sao Toyota Aygo là lựa chọn thông minh
1.1 Thiết kế và công nghệ
Toyota Aygo được thiết kế với kiểu dáng thời trang, phù hợp cho thành phố. Hệ thống lái 4 bánh và động cơ 1.0L 3×12, 65 mã lực cho phép xe di chuyển linh hoạt ngay cả trong giao thông đông đúc. Ngoài ra, Toyota cung cấp nhiều tính năng an toàn như ABS, EBD, 3 hệ thống phanh ABS, cùng với các gói công nghệ tiện ích như hệ thống âm thanh Bluetooth, đồng hồ điện tử, chỗ đậu xe thông minh.
1.2 Tiết kiệm nhiên liệu
Một trong những ưu điểm lớn nhất của Toyota Aygo là mức tiêu thụ nhiên liệu rất thấp. Theo dữ liệu của nhà sản xuất, Aygo tiêu thụ khoảng 3.5–4.5 lít/100km tùy phiên bản, giúp người dùng tiết kiệm chi phí đổ xăng hàng tháng.
1.3 Giá bán hợp lý
Toyota Aygo bán lẻ tại Việt Nam có mức giá từ 200 triệu đến 260 triệu đồng tùy phiên bản và tùy chọn nội thất. Đây là mức giá rất cạnh tranh so với các mẫu xe cùng phân khúc, đặc biệt khi tính vào chi phí bảo dưỡng và chi phí bảo hiểm.
Có thể bạn quan tâm: Hướng Dẫn Kết Nối Bluetooth Cho Toyota Aygo: Tận Hưởng Âm Nhạc Và An Toàn Khi Lái Xe
2. Các lựa chọn tài chính khi mua Toyota Aygo
Khi quyết định mua một chiếc Toyota Aygo, người mua có thể lựa chọn một trong những hình thức tài chính sau:
| Hình thức | Mô tả | Ưu điểm | Nhược điểm |
|---|---|---|---|
| Vay mua ನಂತರ | Khách hàng vay tiền từ ngân hàng, công ty tài chính để trả tiền mua xe, thường trả góp trong vòng 12-60 tháng. | Không cần thanh toán toàn bộ tiền mặt ngay, dễ dàng chi tiêu hàng ngày. | Lãi suất cao hơn so với vay ngân hàng truyền thống, có thể có phí dịch vụ. |
| Chương trình tài trợ (Co-brand financing) | Nhà sản xuất (Toyota) hợp tác với ngân hàng hoặc công ty tài chính để cung cấp lãi suất ưu đãi hoặc gói trả góp không lãi suất, có thời hạn ngắn. | Lãi suất thấp, thường có thời hạn ngắn, có thể khấu trừ thuế. | Thời hạn hạn chế, không linh hoạt. |
| Thuê mua (Leasing) | Người dùng thuê xe trong một thời gian nhất định (12-36 tháng), cuối kỳ có thể mua xe hoặc trả lại. | Thuế khấu trừ, chi phí hàng tháng thường thấp hơn vay mua. | Không sở hữu xe ngay, chi phí tổng cộng cao hơn nếu quyết định mua. |
| Mua trả góp bằng thẻ tín dụng | Các ngân hàng cung cấp thẻ tín dụng với gói trả góp không lãi suất trong thời hạn nhất định. | Thanh toán nhanh, linh hoạt. | Thời hạn ngắn, tổng chi phí cao hơn nếu vượt quá thời hạn. |
2.1 Lãi suất và thời hạn vay
- Ngân hàng truyền thống: Lãi suất từ 7% đến 10% tùy vào ngân hàng và thời hạn vay. Thường có thời hạn vay 12-36 tháng.
- Công ty tài chính: Lãi suất có thể từ 8% đến 12%. Thời hạn vay linh hoạt hơn, thường có thể lên tới 60 tháng.
- Chương trình tài trợ Toyota: Lãi suất thường rất ưu đãi, từ 0% đến 3% trong thời hạn 12-24 tháng.
Lưu ý: Khi vay mua xe, bạn nên so sánh lãi suất hằng năm (APR) của các ngân hàng và công ty tài chính để chọn lựa gói tốt nhất.
2.2 Phí và các khoản chi phí khác
- Phí đăng ký và thủ tục: Thường được tính vào tổng số tiền vay.
- Phí bảo hiểm: Bảo hiểm trách nhiệm dân sự (BHTN) và bảo hiểm toàn diện (BHTC) là bắt buộc. Các công ty tài chính thường gói bảo hiểm trong gói vay.
- Phí bảo trì định kỳ: Một số công ty tài chính cung cấp gói bảo trì trong thời hạn vay.
Có thể bạn quan tâm: Toyota Aygo Back: Sự Trở Về Của Chiếc Xe Hạng Nhỏ Đỉnh Cao
3. Hướng dẫn nộp hồ sơ vay mua Toyota Aygo
3.1 Chuẩn bị hồ sơ
| Hồ sơ | Nội dung |
|---|---|
| CMND/CCCD hoặc hộ khẩu | Để xác minh danh tính |
| Giấy tờ thu nhập | Bằng lương, hợp đồng lao động, bảng lương, thu nhập tự doanh |
| Giấy tờ tài sản | Bảo hiểm xe, tài sản khác (nếu cần) |
| Hóa đơn mua xe | Giấy tờ mua xe, hợp đồng mua bán |
| Thông tin tài chính | Thông tin ngân hàng, tài chính, lãi suất |
| Giấy chứng nhận đăng ký xe (đăng ký xe) | Để xác minh xe đã được đăng ký |
Gợi ý: Đối với vay từ ngân hàng, bạn sẽ cần cung cấp thêm giấy tờ chứng minh tài sản (đăng ký tài sản, hợp đồng vay trước). Đối với công ty tài chính, yêu cầu thường nhẹ hơn.
3.2 Đăng ký và chờ duyệt
- Bước 1: Truy cập trang web hoặc đến văn phòng của ngân hàng / công ty tài chính.
- Bước 2: Điền mẫu đăng ký vay, kahit if you use an online form.
- Bước 3: Gửi hồ sơ, chờ xét duyệt.
- Bước 4: Nếu duyệt, ngân hàng sẽ chuyển tiền mua xe cho dealer.
Thời gian xét duyệt: Tùy vào ngân hàng, mất từ 1-5 ngày làm việc.
3.3 Ký hợp đồng vay
- Kiểm tra kỹ lưỡng: Lãi suất, thời hạn, phí, điều kiện trả nợ.
- Chữ ký: Trên cả bản gốc và bản sao.
- Nhận phiếu nộp: Để lưu trữ.
4. Lợi ích khi mua Toyota Aygo thông qua tài chính
4.1 Dễ dàng chi tiêu hàng ngày
Mua xe trả góp giúp bạn không phải chi hết tiền mặt ngay lập tức, từ đó giữ lại nguồn tiền lưu động cho các nhu cầu khác như du lịch, mua sắm hàng hóa, hay đầu tư.
4.2 Tiết kiệm chi phí bảo hiểm và bảo trì
Nhiều công ty tài chính bao gồm bảo hiểm toàn diện và gói bảo trì trong gói vay, giúp bạn tránh được các chi phí bất ngờ.
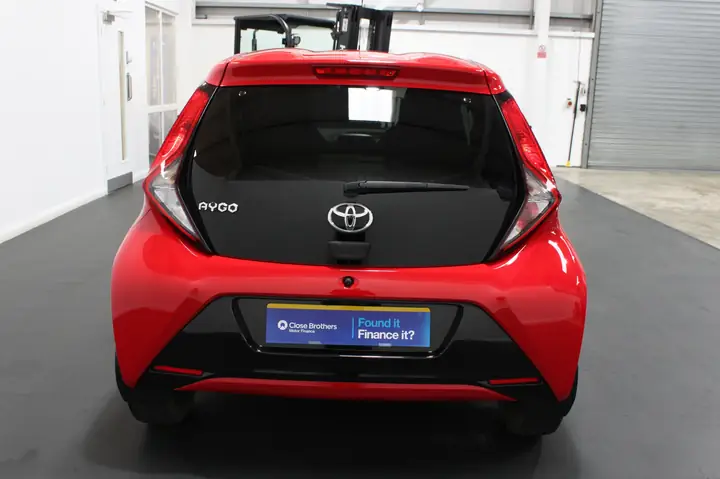
Có thể bạn quan tâm: Toyota Aygo Configurations
4.3 Phát triển tín dụng
Việc trả góp đúng hạn giúp xây dựng lịch sử tín dụng tích cực, từ đó giúp bạn có thể vay vốn lớn hơn trong tương lai.
4.4 Tận hưởng các ưu đãi của Toyota
Toyota thường xuyên cung cấp các chương trình khuyến mãi, giảm giá, hoặc lãi suất ưu đãi cho khách hàng mua xe qua tài chính, giúp giảm chi phí tổng cộng.
5. So sánh mua trả góp vs mua tiền mặt
| Tiêu chí | Mua trả góp | Mua tiền mặt |
|---|---|---|
| Chi phí ngay lập tức | Thấp | Cao |
| Lãi suất | Có lãi (tùy ngân hàng) | Không lãi |
| Tính linh hoạt ngân sách | Tốt | Hạn chế |
| Tăng trưởng tín dụng | Tăng | Không ảnh hưởng |
| Chi phí bảo hiểm | Thường bao gồm | Cần tự trả236 |
| Chi phí tổng cộng (cả lãi và bảo trì) | Có thể cao hơn | Thấp hơn (nếu không có lãi) |
Kết luận: Nếu bạn có nguồn tiền mặt đủ và muốn tránh lãi suất, mua tiền mặt có thể là lựa chọn tối ưu. Tuy nhiên, nếu muốn giữ tiền mặt cho nhu cầu khác, trả góp là giải pháp linh hoạt và an toàn.
6. Lưu ý khi vay mua Toyota Aygo
6.1 Kiểm tra lãi suất thực tế (APR)
Lãi suất thực tế (APR) sẽ phản ánh toàn bộ chi phí vay, bao gồm lãi suất, phí dịch vụ và các khoản chi phí khác. Hãy so sánh APR của các ngân hàng để tránh lãi suất “đọc lén”.
6.2 Đọc kỹ điều khoản hợp đồng
- Điều kiện trả nợ: Thời hạn, số tiền trả góp, điều kiện trả sớm.
- Phí phạt: Trả muộn, trả sớm.
- Điều khoản chấm dứt: Khi nào hợp đồng kết thúc và xe thuộc sở hữu của bạn.
6.3 Kiểm tra tình trạng xe
Trước khi ký hợp đồng, hãy kiểm tra kỹ xe: số khung, số máy, tình trạng bảo hành, lịch bảo dưỡng. Nếu xe chưa được đăng ký, bạn nên yêu cầu nhà sản xuất cung cấp đầy đủ giấy tờ.
6.4 Đánh giá chi phí tổng cộng
Cộng lãi suất, phí, chi phí bảo hiểm, chi phí bảo trì để biết chi phí thực tế của việc mua xe. So sánh với mức chi tiêu hàng tháng để đảm bảo bạn có thể duy trì trả góp.
6.5 Xem xét kế hoạch tài chính dài hạn
Nếu kế hoạch của bạn là bán xe trong vòng 1-2 năm, trả góp có thể không phải là lựa chọn tốt nhất vì chi phí lãi cao. Trong trường hợp này, mua tiền mặt hoặc lựa chọn leasing có thể hợp lý hơn.
7. Câu hỏi thường gặp
| Câu hỏi | Trả lời |
|---|---|
| Tôi có thể vay mua Toyota Aygo với lãi suất 0% không? | Có, Toyota thường có chương trình tài trợ 0% trong thời hạn nhất định (12-24 tháng). Tuy nhiên, thời hạn hạn chế và thường yêu cầu đặt cọc. |
| Làm sao để giảm lãi suất vay? | So sánh nhiều ngân hàng, sử dụng chương trình khuyến mãi, và yêu cầu lãi suất ưu đãi nếu bạn có lịch sử tín dụng tốt. |
| Nếu tôi trả sớm, có phải trả thêm phímmm? | Nhiều ngân hàng có phí655 trả sớm, nên xem kỹ điều khoản. |
| Tôi có thể chuyển đổi từ vay trả góp sang mua tiền mặt? | Rất khó, vì bạn đã cam kết trả góp. Bạn có thể bán xe để thanh toán nợ, nhưng sẽ có chi phí giao dịch. |
| Bảo hiểm xe có bao gồm cả tai nạn? | Bảo hiểm toàn diện (BHTC) bao gồm tai nạn, trộm cắp, hỏa hoạn, nhưng bạn cần kiểm tra chi tiết với công ty bảo hiểm. |
8. Kết luận
Toyota Aygo là một lựa chọn tuyệt vời cho những người muốn có một chiếc xe nhỏ gọn, tiết kiệm nhiên liệu và an toàn. Khi quyết định mua, tài chính đóng vai trò quan trọng trong việc giúp bạn sở hữu xe mà không cần phải chi hết tiền mặt ngay lập tức. Bằng cách hiểu rõ các lựa chọn tài chính – vay mua, chương trình tài trợ, leasing, và mua trả góp bằng thẻ tín dụng – bạn có thể chọn gói phù hợp nhất với nhu cầu tài chính và kế hoạch sử dụng xe.
Hãy luôn đọc kỹ lãi suất, thời hạn, phí và các điều khoản hợp đồng. Đừng quên so sánh APR và tính tổng chi phí để đưa ra quyết định đúng đắn. Ngoài ra, kiểm tra kỹ tình trạng xe, bảo hiểm và bảo trì sẽ giúp bạn tránh những rủi ro không đáng có trong quá trình sử dụng.
Với những thông tin và lời khuyên trên, hy vọng bạn sẽ có một quyết định mua xe thông minh, tiết kiệm và an toàn. Chúc bạn sớm có được chiếc Toyota Aygo ưng ý và trải nghiệm lái xe đầy niềm vui!