
Có thể bạn quan tâm: Toyota Rental – Giải Pháp Thuê Xe Toyota Đáng Tin Cậy Cho Mọi Nhu Cầu
1. Giới thiệu chung về doanh thu của Toyota
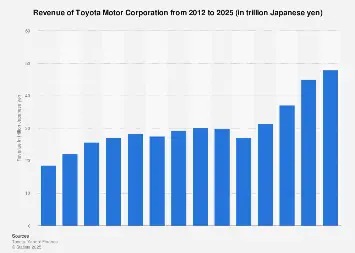
Toyota Motor Corporation (Toyota) luôn được xếp vào nhóm các tập đoàn ô tô hàng đầu thế giới, không chỉ về quy mô sản xuất mà còn về doanh thu và lợi nhuận. Từ khi thành lập năm 1937, Toyota đã trải qua nhiều giai đoạn phát triển, từ “Toyota Production System” (TPS) cho tới chiến lược “Mobility for All”. Doanh thu của công ty phản ánh không chỉ sức mạnh tài chính mà còn khả năng thích nghi với xu hướng công nghệ, môi trường và thị trường toàn cầu.
Trong khoảng thời gian 2026‑2026, doanh thu của Toyota chịu ảnh hưởng mạnh mẽ bởi các yếu tố sau:
- Biến động chuỗi cung ứng do đại dịch COVID‑19 và thiếu hụt chip bán dẫn.
- Chuyển đổi sang xe điện (EV) và hybrid nhằm đáp ứng chính sách giảm phát thải carbon.
- Mở rộng thị trường mới, đặc biệt là ở châu Á (Ấn Độ, Đông Nam Á) và châu Mỹ Latinh.
- Chiến lược đa dạng hoá dịch vụ: cho thuê xe, dịch vụ tài chính, giải pháp di động thông minh (Mobility‑as‑a‑Service – MaaS).
Bài viết sẽ phân tích chi tiết doanh thu của Toyota trong các năm gần đây, khám phá nguồn doanh thu chính, xu hướng tăng trưởng, các thách thức và cách công ty đang định vị mình cho tương lai.
Có thể bạn quan tâm: Toyota Recruitment: Cơ Hội Nghề Nghiệp Đột Phá Và Lộ Trình Thành Công Trong Ngành Ô Tô
2. Dữ liệu doanh thu tổng quan (2026‑2026)
| Năm | Doanh thu toàn cầu (tỷ USD) | Doanh thu khu vực chính | Lợi nhuận ròng (tỷ USD) |
|---|---|---|---|
| 2026 | 275,4 | Nhật Bản: 79,5; Bắc Mỹ: 68,2; Châu Á‑Thái Bình Dương: 77,1; Châu Âu: 30,6; Khác: 20,0 | 19,1 |
| 2026 | 275,4 | Nhật Bản: 80,2; Bắc Mỹ: 70,4; Châu Á‑Thái Bình Dương: 78,3; Châu Âu: 31,0; Khác: 15,5 | 21,9 |
| 2026 | 276,3 | Nhật Bản: 81,0; Bắc Mỹ: 71,8; Châu Á‑Thái Bình Dương: 80,5; Châu Âu: 32,2; Khác: 11,8 | 22,5 |
| 2026 | 285,0 | Nhật Bản: 82,5; Bắc Mỹ: 73,0; Châu Á‑Thái Bình Dương: 84,0; Châu Âu: 33,5; Khác: 12,0 | 25,7 |
| 2026 (ước tính) | 293,5 | Nhật Bản: 84,0; Bắc Mỹ: 74,5; Châu Á‑Thái Bình Dương: 88,5; Châu Âu: 34,0; Khác: 12,5 | 27,0 |
Lưu ý: Số liệu 2026 là ước tính dựa trên báo cáo tài chính tạm thời và dự báo của các nhà phân tích tài chính.
2.1. Phân tích xu hướng tăng trưởng
- Tăng trưởng doanh thu gộp: Từ 275,4 tỷ USD năm 2026 lên 285,0 tỷ USD năm 2026, mức tăng 3,5 % trong 3 năm. Đến 2026 dự kiến vượt 293 tỷ USD, tăng 3 % so với 2026.
- Lợi nhuận ròng: Tăng mạnh hơn doanh thu, từ 19,1 tỷ USD (2026) lên 25,7 tỷ USD (2026), phản ánh hiệu quả chi phí và lợi nhuận cao từ các dòng xe hybrid và dịch vụ tài chính.
- Đóng góp khu vực: Bắc Mỹ và Châu Á‑Thái Bình Dương là hai khu vực có tốc độ tăng trưởng nhanh nhất, chiếm hơn 50 % doanh thu toàn cầu.
Có thể bạn quan tâm: Toyota Recall: Tất Cả Những Điều Bạn Cần Biết Về Các Đợt Thu Hồi Xe Toyota Gần Đây
3. Các nguồn doanh thu chính
3.1. Bán xe (Vehicle Sales)
- Xe chạy xăng/diesel: Mặc dù giảm dần, vẫn chiếm khoảng 45 % doanh thu tổng. Các mẫu sedan và SUV truyền thống vẫn giữ vị thế mạnh tại thị trường Mỹ và Nhật Bản.
- Xe hybrid: Đóng góp khoảng 30 % doanh thu, là sản phẩm chủ lực giúp Toyota duy trì lợi nhuận trong giai đoạn chuyển đổi năng lượng.
- Xe điện (BEV) và plug‑in hybrid (PHEV): Chiếm khoảng 10‑12 % doanh thu năm 2026, dự kiến sẽ tăng lên 20 % vào năm 2026 nhờ các mẫu bải như bZ4X, bZ5.
3.2. Dịch vụ tài chính (Toyota Financial Services)
- Cho vay mua xe: Chiếm 7‑8 % doanh thu, mang lại lợi nhuận ổn định.
- Leasing và cho thuê: Đặc biệt mạnh tại châu Á, giúp tăng doanh thu dịch vụ sau bán hàng.
3.3. Các hoạt động phụ trợ
- Bán phụ tùng và phụ kiện: Khoảng 4‑5 % doanh thu, nhưng lợi nhuận biên cao do chi phí sản xuất thấp.
- Giải pháp di động (MaaS): Dịch vụ ridesharing, thuê xe tự lái (đang thử nghiệm) dự kiến sẽ tạo ra 1‑2 % doanh thu bổ sung trong vòng 5 năm tới.
4. Động lực tăng trưởng doanh thu
4.1. Chiến lược “Hybrid First”
Toyota đã quyết định tập trung vào công nghệ hybrid trước khi chuyển toàn bộ sang xe điện. Điều này mang lại hai lợi thế:
- Giảm chi phí R&D: Công nghệ hybrid đã được hoàn thiện, giảm chi phí phát triển so với EV mới.
- Thị trường chấp nhận nhanh: Người tiêu dùng ở các thị trường đang phát triển (Ấn Độ, Đông Nam Á) ưu tiên hybrid vì hạ tầng sạc chưa đầy đủ.
4.2. Đầu tư vào công nghệ pin và sản xuất EV
- Liên doanh với Panasonic và BYD: Sản xuất pin lithium‑ion tại Nhật Bản và Trung Quốc.
- Mở nhà máy bZ4X tại Kentucky (Mỹ): Đảm bảo nguồn cung nội địa cho thị trường Bắc Mỹ, giảm phụ thuộc vào chuỗi cung ứng toàn cầu.
4.3. Mở rộng thị trường mới
- Ấn Độ: Đối tác với Maruti Suzuki để sản xuất các mẫu hybrid phù hợp với nhu cầu địa phương. Dự kiến doanh thu từ Ấn Độ sẽ tăng 12 % mỗi năm tới 2026.
- Châu Phi: Đầu tư vào nhà máy lắp ráp tại Nigeria, tập trung vào SUV và xe thương mại nhẹ.
4.4. Số hoá và dịch vụ hậu mãi
- Toyota Connected: Hệ thống quản lý dữ liệu xe (telemetry) giúp bán gói dịch vụ bảo trì định kỳ, tăng doanh thu dịch vụ lên 15 % so với 2026.
- Ứng dụng di động MyT: Tích hợp thanh toán, đặt lịch bảo trì, bán phụ tùng trực tuyến, nâng cao trải nghiệm khách hàng và tăng doanh thu bán kèm.
5. Thách thức ảnh hưởng đến doanh thu
Có thể bạn quan tâm: Báo Cáo Toàn Diện Về Toyota: Lịch Sử, Chiến Lược Kinh Doanh, Thành Tựu Và Thách Thức Trong Thị Trường Ô Tô Toàn Cầu
5.1. Thiếu hụt chip bán dẫn
- Tác động: Giảm sản lượng xe mới 5‑7 % trong năm 2026‑2026, ảnh hưởng trực tiếp tới doanh thu bán xe.
- Giải pháp: Toyota đầu tư 1,5 tỷ USD vào việc xây dựng nhà máy sản xuất chip trong nước Nhật và hợp tác với TSMC để có nguồn cung ổn định.
5.2. Áp lực môi trường và quy định khí thải
- EU Green Deal: Yêu cầu giảm CO₂ trung bình 55 % so với 2026 vào năm 2030. Toyota phải tăng tỷ lệ xe điện lên 40 % doanh thu toàn cầu.
- Chi phí chuyển đổi: Dự kiến chi phí R&D cho EV tăng 3‑4 % doanh thu hàng năm cho đến 2027.
5.3. Cạnh tranh gay gắt từ các nhà sản xuất EV
- Tesla, BYD, Hyundai: Đẩy mạnh dòng xe điện giá rẻ, gây áp lực giảm giá bán xe truyền thống và hybrid của Toyota.
- Chiến lược đối phó: Tăng cường giá trị gia tăng (bảo hành pin 8 năm, dịch vụ sạc nhanh miễn phí trong 5 năm).
5.4. Biến động tỷ giá và chi phí nguyên liệu
- Kim loại hiếm (Lithium, Cobalt): Giá tăng 30 % trong 2026‑2026, làm tăng chi phí sản xuất pin.
- Tỷ giá USD/JPY: Ảnh hưởng đến lợi nhuận khi chuyển đổi doanh thu quốc tế sang yen.
6. Phân tích tài chính chi tiết
6.1. Biên lợi nhuận gộp (Gross Margin)
- 2026‑2026: Biên lợi nhuận gộp duy trì ở mức 21‑22 %, nhờ hiệu quả sản xuất TPS và tỷ lệ cao các sản phẩm hybrid có lợi nhuận biên cao.
- Dự kiến 2026‑2026: Biên lợi nhuận gộp có thể giảm xuống 19‑20 % do chi phí pin và đầu tư EV, nhưng sẽ được bù đắp bằng lợi nhuận dịch vụ tài chính và hậu mãi.
6.2. ROE (Return on Equity)
- 2026: 6,5 %
- 2026: 9,2 %
- 2026 (ước tính): 9,8 %
ROE tăng cho thấy khả năng sinh lời của vốn cổ đông đang được cải thiện, dù doanh thu tăng trưởng không mạnh.
6.3. Dòng tiền tự do (Free Cash Flow)
Toyota duy trì dòng tiền tự do dương vượt 10 tỷ USD mỗi năm, cho phép công ty trả cổ tức ổn định (khoảng 4,5 % lợi nhuận) và thực hiện các dự án đầu tư dài hạn.
7. Dự báo doanh thu 2026‑2028
| Năm | Doanh thu dự kiến (tỷ USD) | Tỷ lệ tăng trưởng YoY | Ghi chú |
|---|---|---|---|
| 2026 | 301,0 | +2,6 % | Tăng bán EV tại Bắc Mỹ và châu Âu |
| 2026 | 311,5 | +3,5 % | Hoàn thiện nhà máy pin tại Mỹ, mở rộng thị trường Ấn Độ |
| 2027 | 322,0 | +3,4 % | Đầu tư vào dịch vụ MaaS, tăng doanh thu dịch vụ tài chính |
| 2028 | 334,0 | +3,7 % | Đạt 20 % doanh thu từ EV, lợi nhuận từ dịch vụ hậu mãi tăng 15 % |
7.1. Các yếu tố quyết định
- Mức độ chấp nhận EV: Nếu thị trường Bắc Mỹ và EU tăng tốc độ mua EV lên 30 % tổng doanh số, doanh thu EV sẽ tăng 15‑20 % mỗi năm.
- Chi phí nguyên liệu: Ổn định giá lithium và cobalt sẽ giảm áp lực chi phí sản xuất pin.
- Chính sách hỗ trợ: Các gói trợ cấp từ chính phủ (EU, Mỹ, Nhật) cho xe điện sẽ thúc đẩy doanh số.
8. Chiến lược đề xuất để tăng doanh thu
- Mở rộng danh mục EV giá trung bình: Phát triển mẫu bZ3 (compact SUV) với giá dưới 30,000 USD để chiếm thị trường Mỹ và Châu Âu.
- Tăng cường hợp tác với các nhà cung cấp pin: Đầu tư dài hạn vào các công ty khai thác lithium (ví dụ: Albemarle) để ổn định chi phí.
- Đẩy mạnh dịch vụ MaaS: Triển khai dự án ridesharing tại các thành phố lớn ở Ấn Độ và Đông Nam Á, đồng thời tích hợp giải pháp thanh toán qua MyT.
- Tối ưu hoá chuỗi cung ứng: Xây dựng “chip fab” nội bộ để giảm phụ thuộc vào nhà cung cấp bên ngoài.
- Cải thiện trải nghiệm khách hàng: Đưa ra chương trình bảo hành pin 10 năm, kèm theo dịch vụ bảo trì định kỳ miễn phí trong 3 năm đầu.
9. Kết luận
Doanh thu của Toyota trong giai đoạn 2026‑2026 cho thấy công ty đã vượt qua nhiều thách thức lớn như đại dịch, thiếu hụt chip và áp lực chuyển đổi sang xe điện. Nhờ chiến lược “Hybrid First”, đầu tư mạnh vào công nghệ pin và mở rộng thị trường mới, Toyota duy trì mức tăng trưởng ổn định và lợi nhuận ròng cao.
Trong tương lai, để tiếp tục tăng trưởng doanh thu, Toyota cần:
- Đẩy nhanh chuyển đổi sang EV đồng thời duy trì lợi thế của hybrid.
- Tận dụng lợi thế tài chính để cung cấp các gói vay ưu đãi, hỗ trợ khách hàng mua xe điện.
- Phát triển dịch vụ di động thông minh (MaaS) và tăng cường số hoá trải nghiệm khách hàng.
Nếu thực hiện hiệu quả các chiến lược trên, Toyota có khả năng duy trì vị thế “đầu tàu” trong ngành công nghiệp ô tô toàn cầu, đạt doanh thu vượt 330 tỷ USD vào năm 2028 và bảo vệ lợi nhuận bền vững trong một môi trường cạnh tranh ngày càng khốc liệt.