
Việc sở hữu một chiếc ô tô điện VinFast thông qua hình thức trả góp đang trở thành lựa chọn tài chính thông minh cho nhiều người tiêu dùng Việt Nam, đặc biệt trong bối cảnh giá cả xe hơi và tâm lý e ngại về các khoản vay lãi suất thị trường. Chương trình trả góp xe VinFast chính thức được thiết kế để giải quyết trực tiếp những mối quan tâm lớn nhất của khách hàng: chi phí ban đầu thấp, thời gian thanh toán linh hoạt và quan trọng nhất là lãi suất được kiểm soát, dễ dự toán. Bài viết này sẽ phân tích chuyên sâu từng khía cạnh của chính sách trả góp VinFast hiện hành, cung cấp cho bạn cái nhìn tổng quan, khách quan và đầy đủ nhất để đưa ra quyết định tài chính sáng suốt.
Có thể bạn quan tâm: Học Lái Xe Ô Tô Tại Trường: Quy Trình Toàn Diện Và Mẹo Thành Thạo
Có thể bạn quan tâm: Hướng Dẫn Chọn Trường Dạy Nghề Sửa Chữa Ô Tô Xe Máy Uy Tín
Bảng Tóm Tắt Giá Trị Chương Trình Trả Góp VinFast 2026
Dưới đây là bảng tóm tắt cốt lõi các thông số kỹ thuật tài chính của chương trình trả góp VinFast dành cho toàn bộ dòng xe điện (VF5, VF6, VF7, VF8, VF9), giúp bạn so sánh nhanh và nắm bắt được bức tranh tổng thể.
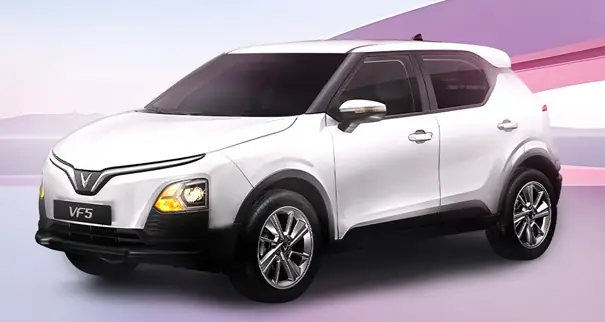
| Tiêu Chí | Chi Tiết Ưu Đãi | Ghi Chú & Ví Dụ Minh Họa (Với VinFast VF5, giá 468 triệu) |
|---|---|---|
| Lãi Suất Cố Định | Giai đoạn 1: 5%/năm (tối đa 2 năm đầu) Giai đoạn 2: 8%/năm (tối đa 3 năm tiếp theo) Giai đoạn 3: 9.5%/năm (tối đa 3 năm cuối) |
Cơ chế “bậc thang” giúp lãi suất ổn định tuyệt đối trong 2 năm đầu – giai đoạn thanh toán nặng nề nhất về tâm lý. Sau đó, lãi suất điều chỉnh theo từng giai đoạn. |
| Thời Gian Vay Tối Đa | Đến 8 năm (96 tháng) | So với thông thường 5-7 năm, đây là lợi thế lớn giúp giảm áp lực trả góp hàng tháng. |
| Giá Trị Vay Tối Đa | Đến 70% giá xe (chưa bao gồm phí bảo hiểm, đăng ký) | Với VF5 (468 triệu): Số tiền vay tối đa = 327.6 triệu VNĐ. Số tiền trả trước tối thiểu = 140.4 triệu VNĐ. |
| Số Tiền Trả Hàng Tháng | Khoảng 4.7 – 5.1 triệu VNĐ (cho khoản vay 327.6 triệu, 96 tháng) | Số tiền này bao gồm cả gốc và lãi. Lưu ý quan trọng: Số tiền trả hàng tháng sẽ thay đổi theo từng giai đoạn lãi suất. Giai đoạn đầu (lãi 5%) số tiền thấp hơn, các giai đoạn sau (lãi 8%, 9.5%) số tiền sẽ cao hơn. |
| Đối Tượng Áp Dụng | Tất cả các dòng xe ô tô điện VinFast (VF5, VF6, VF7, VF8, VF9) | Chương trình này là ưu đãi chung, không phân biệt dòng xe. |
Có thể bạn quan tâm: Trường Dạy Nghề Lái Xe Ô Tô: Hướng Dẫn Toàn Diện Để Bạn Chọn Đúng
Nội Dung Chi Tiết: Phân Tích Toàn Diện Chính Sách Trả Góp VinFast
1. Tổng Quan Về Chương Trình Trả Góp Lãi Suất Cố Định VinFast
Chương trình trả góp với lãi suất cố định là một gói tài trợ được VinFast phối hợp cùng các ngân hàng đối tác (như VPBank, Shinhan Bank, Sacombank…) triển khai nhằm hỗ trợ tài chính trực tiếp cho khách hàng. Điểm khác biệt cốt lõi so với khoản vay thông thường trên thị trường là tính cố định của lãi suất trong những năm đầu. Trong bối cảnh lãi suất ngân hàng thường xuyên biến động, đây được xem là yếu tố then chốt giúp người mua xe yên tâm, vì họ có thể dự toán chính xác số tiền phải trả hàng tháng trong một khoảng thời gian dài, không phải lo lắng về việc lãi suất tăng đột biến.
Mục tiêu cuối cùng của chương trình là phá bỏ rào cản tài chính, cho phép đối tượng có thu nhập ổn định (cán bộ công nhân viên, chuyên gia, kinh doanh nhỏ lẻ) tiếp cận với công nghệ xe điện hiện đại mà không cần phải dồn hết tiền tiết kiệm.
2. Phân Tích Chi Tiết Các Thông Số Kỹ Thuật Tài Chính
a. Cơ Chế Lãi Suất Cố Định “Bậc Thang”
Đây không phải là lãi suất cố định duy nhất cho toàn bộ thời gian vay. Thay vào đó, VinFast áp dụng cơ chế lãi suất cố định theo từng giai đoạn (fixed-rate tenor):
- Giai đoạn 1 (Năm 1-2): Lãi suất 5%/năm. Đây là mức lãi suất cực kỳ cạnh tranh, thấp hơn hẳn mặt bằng lãi suất cho vay tiêu dùng thông thường (thường từ 8-12%/năm trở lên). Giai đoạn này giúp giảm thiểu tổng số tiền lãi phải trả trong toàn bộ vòng đời khoản vay.
- Giai đoạn 2 (Năm 3-5): Lãi suất 8%/năm. Mức lãi suất này vẫn ở mức hợp lý, phản ánh phần nào rủi ro tín dụng và chi phí vốn của ngân hàng trong trung hạn.
- Giai đoạn 3 (Năm 6-8): Lãi suất 9.5%/năm. Đây là mức lãi suất cao hơn, áp dụng cho phần dư nợ còn lại trong những năm cuối.
Tại sao lại thiết kế như vậy? Cơ chế này cân bằng giữa lợi ích của khách hàng (lãi suất thấp đầu tiên) và rủi ro của ngân hàng (đảm bảo lợi nhuận khi thời gian vay kéo dài). Đối với khách hàng, ưu tiên hàng đầu là giảm bớt gánh nặng tài chính trong những năm đầu, khi chi phí sở hữu xe còn cao (phí bảo dưỡng, bảo hiểm…).
b. Thời Gian Vay Linh Hoạt Đến 8 Năm
Thời gian vay tối đa 96 tháng là một trong những ưu đãi dài nhất trong phân khúc trả góp ô tô hiện nay. Việc kéo dài kỳ vay giúp:
- Giảm số tiền trả góp hàng tháng một cách đáng kể, phù hợp với khả năng chi trả của đại đa số người có thu nhập trung bình.
- Tuy nhiên, điều này đồng nghĩa với tổng số tiền lãi phải trả sẽ cao hơn so với vay ngắn hạn. Do đó, người mua xe cần cân nhắc kỹ giữa việc giảm áp lực hàng tháng và tổng chi phí lãi.
c. Tỷ Lệ Vay Tối Đa 70%
Việc được vay đến 70% giá trị xe là mức cho vay khá cao trong ngành, đặc biệt với xe điện – một phân khúc mới. Điều này có nghĩa:
- Số tiền đặt cọc tối thiểu chỉ cần 30%.
- Ví dụ với VF5 (468 triệu), bạn chỉ cần chuẩn bị khoảng 140.4 triệu VNĐ để nhận xe, số còn lại 327.6 triệu sẽ được ngân hàng tài trợ.
- Lưu ý: Giá trị xe trong tính toán là giá xe không bao gồm pin (theo chính sách thuê pin của VinFast). Bạn cần thêm chi phí đặt cọc/thuê pin (khoảng 1-2 triệu/tháng tùy gói) vào chi phí hàng tháng.
3. Ví Dụ Minh Họa Chi Tiết: Bảng Tính Trả Góp VinFast VF5
Bảng tính dưới đây mô phỏng chính xác dòng tiền cho một khoản vay 327.600.000 VNĐ trong 96 tháng với cơ chế lãi suất bậc thang. Số tiền trả hàng tháng (Trả theo kỳ) được tính dựa trên số dư nợ còn lại của tháng trước đó và lãi suất của tháng đó. Số tiền này sẽ thay đổi sau tháng 24 (vì chuyển từ lãi 5% sang lãi 8%) và sau tháng 60 (vì chuyển từ lãi 8% sang lãi 9.5%).
| Kỳ | Trả theo kỳ (VNĐ) | Gốc phải trả (VNĐ) | Lãi phải trả (VNĐ) | Dư nợ còn lại (VNĐ) |
|---|---|---|---|---|
| 0 | 327.600.000 | |||
| 1 | 4.777.500 | 3.412.500 | 1.365.000 | 324.187.500 |
| … | … | … | … | … |
| 24 | 4.777.500 | 3.412.500 | 1.365.000 | 273.000.000 |
| 25 | 5.050.500 | 3.412.500 | 1.638.000 | 269.587.500 |
| … | … | … | … | … |
| 60 | 5.050.500 | 3.412.500 | 1.638.000 | 195.000.000 |
| 61 | 4.385.063 | 3.412.500 | 972.563 | 191.587.500 |
| … | … | … | … | … |
| 96 | 4.385.063 | 3.412.500 | 972.563 | 0 |
Phân tích từ bảng:
- Tháng 1-24: Số tiền trả hàng tháng là 4.777.500 VNĐ. Trong đó, phần gốc cố định (~3.41 triệu), phần lãi giảm dần theo số dư nợ (bắt đầu 1.365 triệu).
- Tháng 25-60 (lãi suất 8%): Số tiền trả tăng lên 5.050.500 VNĐ. Sự tăng này chủ yếu đến từ phần lãi (tăng từ 1.365 triệu lên 1.638 triệu).
- Tháng 61-96 (lãi suất 9.5%): Số tiền trả giảm nhẹ xuống 4.385.063 VNĐ. Lý do: Phần gốc phải trả mỗi kỳ vẫn không đổi (~3.41 triệu), nhưng số dư nợ đã giảm rất thấp nên dù lãi suất cao hơn (9.5%), số tiền lãi tính trên số dư thấp (chỉ ~972k) có thể thấp hơn phần lãi ở giai đoạn trước với số dư cao hơn.
Tổng kết chi phí: Với ví dụ trên, tổng số tiền trả góp trong 8 năm sẽ là khoảng 459.5 triệu VNĐ (trung bình ~4.78 triệu/tháng). Tổng số tiền lãi phải trả xấp xỉ 131.9 triệu VNĐ. Đây là con số cần được bạn đưa vào kế hoạch tài chính.
4. So Sánh với Gói Vay Trả Góp Thông Thường Trên Thị Trường
| Tiêu Chí | Gói Trả Góp VinFast (Lãi Suất Cố Định) | Gói Vay Tiêu Dùng/Trả Góp Thông Thường (Lãi Suất Thả Nổi hoặc Cố Định 7-10%/năm) |
|---|---|---|
| Tính Dự Toán | Rất Cao. Biết chính xác lãi suất 2 năm đầu, dễ tính toán ngân sách. | Thấp. Nếu lãi suất thả nổi, số tiền trả hàng tháng có thể biến động theo lãi suất thị trường. |
| Lãi Suất Đầu Vào | Rất Cạnh Tranh (5%/năm) so với thị trường. | Thường cao hơn, từ 8-12%/năm tùy ngân hàng và hồ sơ khách hàng. |
| Thời Gian Vay | Dài (8 năm). | Thường từ 1-7 năm, ít nơi cho vay 8 năm cho ô tô. |
| Tỷ Lệ Vay | Cao (70%). | Thường từ 50-70%, phụ thuộc vào giá trị xe và hồ sơ. |
| Rủi Ro | Lãi suất sau 2 năm (8%, 9.5%) có thể cao hơn lãi suất thị trường tại thời điểm đó. | Lãi suất có thể tăng mạnh nếu thị trường biến động, gây áp lực tài chính. |
Kết luận so sánh: Gói trả góp VinFast phù hợp với ai ưu tiên sự ổn định và dễ dự toán trong 2 năm đầu, chấp nhận mức lãi suất có thể cao hơn ở giai đoạn sau. Ngược lại, nếu bạn tin tưởng lãi suất thị trường sẽ giảm và có thể chịu rủi ro biến động, có thể tìm kiếm gói vay thả nổi với lãi suất tham chiếu thấp hơn.
5. Ưu Điểm và Nhược Điểm Của Chương Trình
Ưu Điểm:
- Tính Dự Toán Cao: Lãi suất cố định 2 năm đầu giúp khách hàng yên tâm, không phải lo lắng về việc số tiền trả hàng tháng tăng đột biến.
- Chi Phí Ban Đầu Thấp: Chỉ cần 30% số tiền xe là có thể nhận xe, giải phóng nguồn lực tài chính cho các nhu cầu khác.
- Thời Gian Trả Nợ Linh Hoạt: 8 năm là kỳ hạn dài, giảm áp lực trả góp hàng tháng xuống mức tối thiểu.
- Đối Tượng Rộng Mở: Áp dụng cho toàn bộ dòng xe điện VinFast, từ phân khúc B (VF5) đến phân khúc D (VF9).
Nhược Điểm & Rủi Ro Cần Lưu Ý:
- Lãi Suất Tăng Mạnh Sau Giai Đoạn Ưu Đãi: Giai đoạn 3 với lãi suất 9.5%/năm là mức rất cao, khiến tổng chi phí lãi phải trả lên rất cao. Cần tính toán kỹ xem mình có thể chịu được mức lãi này nếu vẫn còn dư nợ lớn ở năm thứ 6-8.
- Tổng Chi Phí Lãi Cao: Do thời gian vay dài (8 năm), tổng số tiền lãi có thể lên tới 25-30% giá trị khoản vay. Đây là “chi phí ẩn” đáng kể.
- Phụ Thuộc Vào Điều Kiện Xét Duyệt: Dù lãi suất ưu đãi, bạn vẫn phải đáp ứng các tiêu chí tín dụng của ngân hàng (thu nhập ổn định, hồ sơ rõ ràng, không nợ xấu…).
- Rủi Ro Về Giá Trị Xe: Xe ô tô điện là tài sản hao mòn nhanh. Nếu có nhu cầu bán xe giữa chừng, giá trị còn lại có thể thấp hơn dư nợ còn lại, dẫn đến thua lỗ.
6. Điều Kiện Và Hồ Sơ Để Được Xét Duyệt
Để được hưởng chương trình này, bạn cần đáp ứng các điều kiện chung sau:
- Độ tuổi: Từ 22-55 tuổi (có thể điều chỉnh theo ngân hàng).
- Thu nhập: Có thu nhập ổn định, ít nhất từ 15-20 triệu VNĐ/tháng (tùy theo khoản vay). Thu nhập thường cần chứng minh qua sao kê ngân hàng 3-6 tháng, hợp đồng lao động.
- Hồ sơ cá nhân: CMND/CCCD, Hộ khẩu thường trú, sổ đỏ (nếu có), giấy tờ chứng minh thu nhập.
- Hồ sơ mua xe: Hợp đồng mua bán xe (hoặc đặt cọc) từ VinFast.
- Hồ sơ tín dụng: Lịch sử tín dụng tốt (không nợ xấu tại VNPT-CIC).
Lưu ý: Các điều kiện cụ thể có thể thay đổi tùy theo ngân hàng đối tác và thời điểm. Bạn cần liên hệ trực tiếp với đại lý VinFast được ủy quyền để được tư vấn chính xác nhất.
7. Lời Khuyên Chuyên Gia: Ai Nên Dùng Gói Trả Góp Này?
Chương trình này phù hợp nhất với:
- Người có thu nhập ổn định, muốn sở hữu xe ngay lập tức mà không muốn gom đủ 100% số tiền.
- Người mới đi làm, chưa có nhiều tiết kiệm nhưng có khả năng trả góp hàng tháng.
- Người ưu tiên sự ổn định tài chính, không muốn chịu rủi ro lãi suất tăng đột biến trong 2 năm đầu.
- Người mua xe điện VinFast vì đây là chương trình dành riêng cho dòng xe này.
Không phù hợp với:
- Người có kế hoạch bán xe sau 2-3 năm (vì lãi suất đầu thấp nhưng tổng lãi vẫn cao, và giá trị xe điện giảm nhanh).
- Người có thể vay được từ ngân hàng thương mại với lãi suất thấp hơn (dưới 7%) và kỳ hạn ngắn hơn.
- Người có thu nhập bấp bênh, không chắc chắn về khả năng trả nợ dài hạn.
8. Câu Hỏi Thường Gặp (FAQ)
Q1: Tôi có thể trả trước một phần số tiền vay được không?
A: Có. Bạn có thể trả trước một phần số gốc bất kỳ lúc nào (trả trước toàn bộ cũng được). Điều này sẽ giúp giảm số dư nợ, từ đó giảm số tiền lãi phải trả ở các kỳ sau. Tuy nhiên, cần kiểm tra hợp đồng về các điều khoản phạt trả trước (nếu có).
Q2: Nếu lãi suất thị trường giảm trong 2 năm đầu, tôi có thể chuyển sang lãi suất thấp hơn không?
A: Không. Lãi suất 5%/năm là cố định cho giai đoạn đó. Bạn không thể chuyển sang lãi suất tham chiếu thấp hơn trong 2 năm đầu. Đây là cái “bắt buộc” để đổi lấy sự ổn định.
Q3: Hồ sơ xét duyệt có phức tạp không? So với vay ngân hàng thông thường?
A: Hồ sơ tương đối tiêu chuẩn, tương tự như một khoản vay tiêu dùng lớn. Cần chuẩn bị đầy đủ giấy tờ chứng minh thu nhập và hồ sơ mua xe. Việc phức tạp hay không phụ thuộc vào sự phối hợp giữa đại lý VinFast và ngân hàng. Đại lý thường sẽ hỗ trợ bạn làm hồ sơ.
Q4: Lãi suất 5%/năm có phải là lãi suất thực tế mà tôi sẽ phải trả không?
A: Có. Con số 5%/năm là lãi suất thực tế (effective interest rate) đã được tính toán và công bố. Bạn không cần phải cộng thêm các loại phí ẩn khác. Tuy nhiên, cần lưu ý rằng số tiền lãi được tính trên số dư nợ gốc còn lại của từng tháng, không phải trên toàn bộ số tiền vay ban đầu.
Q5: Tôi có thể vay 70% cho tất cả các dòng xe VinFast không?
A: Có, chương trình áp dụng chung cho VF5, VF6, VF7, VF8, VF9. Tuy nhiên, mức giá trị vay cụ thể có thể phụ thuộc vào giá bán xe tại thời điểm và chính sách của ngân hàng đối tác. Hãy hỏi kỹ đại lý về mức vay tối đa cho dòng xe bạn quan tâm.
Có thể bạn quan tâm: Đánh Giá Trường Dạy Lái Xe Ô Tô Đồng Tiến: Trải Nghiệm Thực Tế Và Phân Tích Chi Tiết
Kết Luận
Chương trình trả góp xe ô tô điện VinFast với lãi suất cố định 5%/năm trong 2 năm đầu là một gói hỗ trợ tài chính có tính cạnh tranh cao, được thiết kế để giảm thiểu rủi ro lãi suất – nỗi lo lớn nhất của người mua xe trả góp. Với thời gian vay lên đến 8 năm và tỷ lệ vay tối đa 70%, nó mở ra cơ hội tiếp cận xe điện hiện đại cho đông đảo người tiêu dùng.
Tuy nhiên, quyết định có nên tham gia hay không phụ thuộc hoàn toàn vào kế hoạch tài chính cá nhân của bạn. Hãy sử dụng bảng tính minh họa để ước tính chính xác tổng số tiền lãi phải trả trong toàn bộ kỳ vay, so sánh với thu nhập hàng tháng và đánh giá xem mình có thể chịu được mức lãi suất tăng dần sau giai đoạn ưu đãi hay không. Đừng chỉ nhìn vào số tiền trả hàng tháng trong 2 năm đầu, hãy nhìn vào tổng chi phí tài chính trong 8 năm.
Để được tư vấn chi tiết nhất về hồ sơ, lãi suất cụ thể cho dòng xe bạn chọn, và các phương án trả góp linh hoạt khác, hãy liên hệ trực tiếp với các đại lý/showroom VinFast chính thức được ủy quyền tại Hà Nội. Họ sẽ cung cấp cho bạn bảng báo giá và kế hoạch trả góp cá nhân hóa, giúp bạn có cái nhìn thực tế nhất trước khi đặt chữ ký.
Bài viết mang tính chất tham khảo. Các chính sách tài chính có thể thay đổi theo thời gian và quy định của ngân hàng đối tác. Quý khách vui lòng xác nhận lại thông tin trước khi thực hiện giao dịch.