
Có thể bạn quan tâm: Hướng Dẫn Tăng Cường Vận Hành: Kredit Toyota Agya – Giải Pháp Tài Chính Đối Với Người Mua Xe Nhỏ
1. Giới thiệu về Toyota Calya và Lãi Suất Kredit
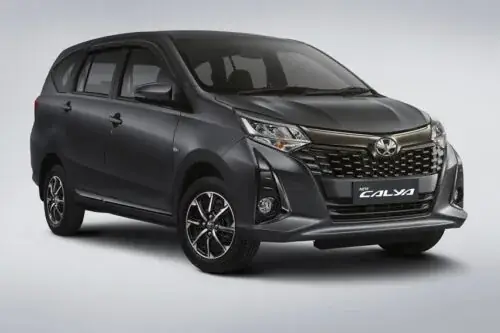
Toyota Calya là dòng xe hạng sang của hãng Toyota, được thiết kế với phong cách sang trọng, đầy tính thẩm mỹ và tiện nghi. Được ưa chuộng bởi những người muốn sở hữu một chiếc xe đa dụng, Calya thường được lựa chọn cho các chuyến đi dài và sử dụng trong công việc. Khi quyết định mua xe, nhiều người chọn hình thức kredit (tài chính) thay vì thanh toán tiền mặt ngay lập tức. Vậy làm sao để chọn được khoản vay phù hợp, lãi suất hợp lý, và quy trình thanh toán như thế nào? Bài viết dưới đây sẽ giúp bạn nắm vững toàn bộ quy trình và các lưu ý quan trọng khi vay kredit Toyota Calya.
Có thể bạn quan tâm: Kredit Mobil Toyota: Hướng Dẫn Đầy Đủ Cho Người Mua Xe
2. Các loại hình vay kredit Toyota Calya
2.1 Kredit trực tiếp từ đại lý
- Ưu điểm: Thường có lãi suất ưu đãi, thủ tục nhanh chóng, hỗ trợ kỹ thuật và bảo hành tốt hơn.
- Nhược điểm: Có thể hạn chế về thời gian vay (thường từ 12–60 tháng) và mức vay tối đa phụ thuộc vào chính sách của đại lý.
2.2 Kredit qua ngân hàng
- Ưu điểm: Lãi suất thấp hơn, có thể chọn thời gian vay linh hoạt, thường không giới hạn mức vay.
- Nhược điểm: Kiểm tra tín dụng nghiêm ngặt, thời gian chờ duyệt lâu hơn.
2.3 Kredit qua công ty tài chính
- Ưu điểm: Thủ tục nhanh, thường có lãi suất ưu đãi trong giai đoạn khởi đầu.
- Nhược điểm: Lãi suất cao hơn ngân hàng, rủi ro tài chính nếu không trả đúng hạn.
Có thể bạn quan tâm: Koons Tysons Toyota: Định Hình Tương Lai Ô Tô Tinh Tế
3. Lãi suất kredit Toyota Calya
Lãi suất kredit thường được tính theo lãi suất đơn hoặc lãi suất gộp. Dưới đây là bảng tham khảo (tính đến năm 2026):
| Loại Kredit | Lãi Suất (định kỳ) | Thời hạn vay (tháng) | Yêu cầu đặt cọc |
|---|---|---|---|
| Đại lý | 5,5% – 6,5% | 12 – 60 | 10% – 20% |
| Ngân hàng | 4,8% – 5,7% | 12 – 84 | 15% – 25% |
| Công ty tài chính | 6,0% – 7,5% | 12 – 72 | 10% – 15% |
Lưu ý: Lãi suất có thể thay đổi tùy theo điểm tín dụng, thời điểm vay và chính sách nhà tài chính.
3.1 Tính lãi suất
Lãi suất thường tính trên số tiền gốc còn lại. Ví dụ: với khoản vay 200 triệu đồng, lãi suất 5,5%/năm, thời hạn 36 tháng, tổng số tiền phải trả sẽ là:
Tổng lãi = 200,000,000 5,5% 3 ≈ 33,000,000
Tổng thanh toán = 200,000,000 + 33,000,000 = 233,000,000
Vì vậy, triệu tiền trả hàng tháng sẽ là khoảng 6,472,222 đồng.
4. Quy trình đăng ký kredit Toyota Calya
4.1 Chuẩn bị hồ sơ
- Chứng minh nhân dân / hộ chiếu: Độ tuổi từ 21-60, hợp lệ.
- Giấy tờ khai thu nhập: Bảng lương, hợp đồng lao động, hoặc giấy khai thuế.
- Bằng lái xe: Tối thiểu 1 năm.
- Giấy tờ tài sản: Nếu muốn tăng điểm tín dụng, có thể cung cấp tài sản bảo đảm (đất đai, nhà).
- Thông tin tài chính: Thông tin ngân hàng, công ty, các khoản vay hiện có.
4.2 Lựa chọn nhà tài chính
- Đánh giá lãi suất, thời hạn, phí dịch vụ.
- So sánh nhiều ngân hàng và đại lý.
- Đọc kỹ hợp đồng, chú ý đến điều khoản phạt và điều kiện trả nợ.
4.3 Đăng ký và duyệt
- Đăng ký: Nộp hồ sơ tại đại lý hoặc trực tiếp tại ngân hàng.
- Kiểm tra tín dụng: Ngân hàng sẽ tra cứu hồ sơ tín dụng (Bureau) và tính điểm tín dụng.
- Duyệt: Nếu tín dụng đạt yêu cầu, nhà tài chính sẽ gửi thư chấp thuận.
4.4 Ký hợp đồng và nhận xe
- Đọc kỹ hợp đồng, xác nhận các khoản phí.
- Đặt cọc (nếu có), ký hợp đồng.
- Nhận xe tại đại lý.
5. Các lưu ý khi vay kredit
5.1 Lãi suất và phí
Có thể bạn quan tâm: Kredit Toyota Bandung: Hướng Dẫn Tìm Kiếm Và Đánh Giá Các Lựa Chọn Tài Chính
- Lãi suất: Kiểm tra xem có lãi suất cố định hay thay đổi.
- Phí dịch vụ: Phí xử lý, phí bảo hiểm, phí bảo dưỡng (nếu có).
5.2 Thời hạn vay
- Thời hạn ngắn: Lãi suất thấp hơn nhưng trả nhiều hơn hàng tháng.
- Thời hạn dài: Trả ít hơn hàng tháng nhưng tổng lãi cao hơn.
5.3 Đặt cọc và bảo hiểm
- Đặt cọc giúp giảm lãi suất và rủi ro.
- Bảo hiểm xe: Hợp đồng bảo hiểm trách nhiệm dân sự và bảo hiểm toàn diện.
5.4 Rủi ro và biện pháp phòng ngừa
- Lạm phát: Thị trường xe tăng giá, giá trị xe giảm nhanh.
- Lưu ý: Luôn có kế hoạch tài chính, không vay quá 50% thu nhập hàng tháng.
6. Thủ tục trả góp và trả nợ
6.1 Hệ thống trả góp
- Bank Transfer: Nạp tiền trực tuyến hoặc qua ATM.
- Trả tại đại lý: Giao dịch tại điểm bán xe.
- Chuyển khoản: Trả trực tiếp vào tài khoản ngân hàng.
6.2 Trả nợ trước hạn
- Lãi suất: Có thể phải chịu phí trả trước (thường 1-3%).
- Quyền lợi: Giảm tổng lãi, giảm thời gian vay.
6.3 Trả nợ trễ hạn
- Phí phạt: Có thể lên tới 2%/tháng.
- Đánh giá tín dụng: Giảm điểm tín dụng, ảnh hưởng đến vay trong tương lai.
7. Các chương trình khuyến mãi và ưu đãi
7.1 Lãi suất khuyến mãi
- Toyota thường hợp tác với ngân hàng để cung cấp lãi suất ưu đãi 0-3% trong 12 tháng đầu.
- Đặc biệt là khi mua xe trong dịp lễ hội, ngân hàng thường giảm thêm 0,5% lãi suất.
7.2 Đổi mới bảo hành
- Khi trả nợ đúng hạn, khách hàng có thể được gia hạn bảo hành thêm 6 tháng đến 1 năm.
7.3 Dịch vụ bổ sung
- Dịch vụ bảo dưỡng: Gói bảo dưỡng 3 năm miễn phí.
- Dịch vụ sửa chữa khẩn cấp: Gói bảo hành mở rộng.
8. So sánh lãi suất kredit Toyota Calya
| Nhà tài chính | Lãi Suất | Thời hạn | Đặt cọc | Phí dịch vụ |
|---|---|---|---|---|
| Đại lý Toyota | 5,5% | 12-60 | 15% | 0 |
| Ngân hàng ABC | 4,8% | 12-84 | 20% | 2% |
| Công ty tài chính XYZ | 6,0% | 12-72 | 10% | 3% |
Kết luận: Ngân hàng ABC thường có lãi suất thấp nhất, nhưng có thể yêu cầu đặt cọc cao hơn. Đại lý Toyota thường thuận tiện, hỗ trợ dịch vụ tốt nhất.
9. Lời khuyên khi vay kredit Toyota Calya
- Kiểm tra điểm tín dụng: Trước khi đăng ký, hãy tra cứu điểm tín dụng để biết mình có đủ điều kiện vay không.
- So sánh lãi suất: Hãy so sánh lãi suất từ nhiều nguồn để tìm ra ưu đãi tốt nhất.
- Đọc kỹ hợp đồng: Kiểm tra các khoản lãi suất, phí, điều khoản phạt.
- Lập kế hoạch tài chính: Đảm bảo có nguồn thu nhập ổn định để trả nợ hàng tháng.
- Xem xét bảo hiểm: Bảo hiểm xe và bảo hiểm trách nhiệm dân sự sẽ giúp bạn tránh rủi ro lớn.
10. Kết luận
Vay kredit Toyota Calya là một lựa chọn linh hoạt, giúp người mua sở hữu ngay chiếc xe cao cấp mà không cần thanh toán hết tiền ngay lập tức. Tuy nhiên, quá trình vay không chỉ đơn giản là ký hợp đồng và nhận xe. Bạn cần hiểu rõ lãi suất, phí, thời hạn vay và các điều khoản trong hợp đồng để tránh rắc rối tài chính sau này. Hãy chuẩn bị hồ sơ đầy đủ, so sánh kỹ lưỡng nhà tài chính và luôn tuân thủ đúng lịch trình trả nợ. Khi làm đúng những điều trên, kredit Toyota Calya sẽ là một công cụ mạnh mẽ giúp bạn đạt được mục tiêu sở hữu xe mà vẫn duy trì sự ổn định tài chính.